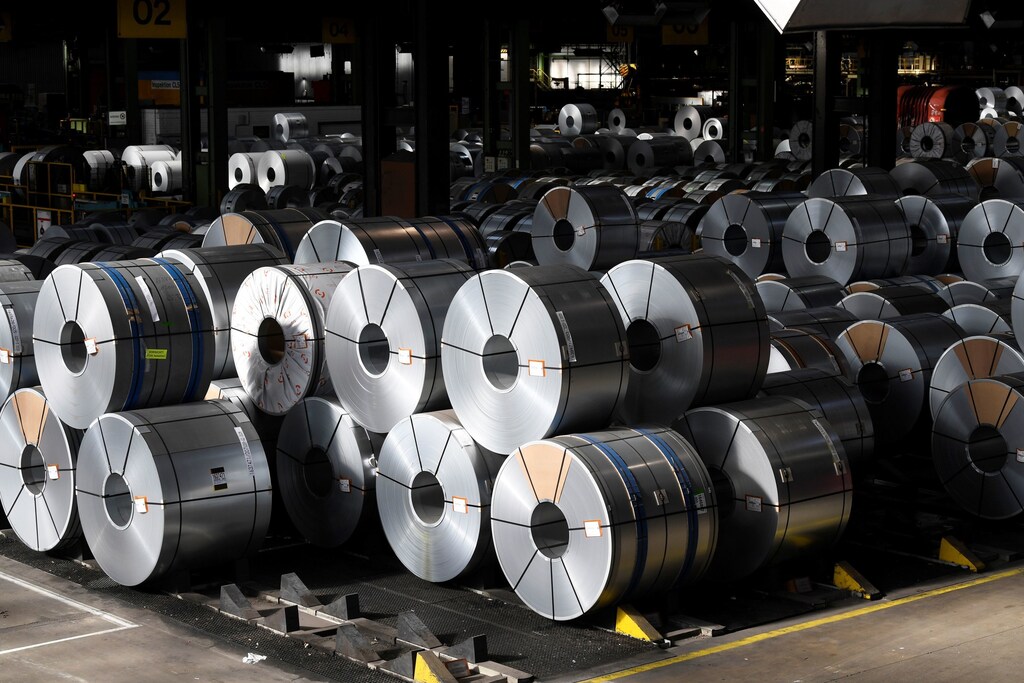
鉄鋼生産における革命は手の届くところまで来ており、石炭をグリーン水素に置き換えるなどの解決策の数々は、技術的な実用化が間近に迫っています。
ネットゼロ鉄鋼イニシアチブは、2050年までに温室効果ガス排出量を実質ゼロにすることを目指す、業界主導のロードマップを最終調整しており、 今夏の公表を予定しています。
これには、ゼロエミッションの一次製鉄法への根本的な転換が伴うことになります。
現代社会は鉄鋼によって築かれており、昨年は1.8ギガトン(Gt)が生産され、これは世界で生産される金属の90%に当たります。風力タービンから電気自動車に至るまで、鉄鋼はエネルギー転換を不可欠に支える存在となるでしょう。しかし、鉄鋼生産は温室効果ガス(GHG)排出の主要な発生源でもあります。現在も大半の鉄鋼は、鉄鉱石を還元するために石炭を用いて製造されており、このプロセスでは鉄鋼1トン当たりおよそ2メトリックトンのCO2が排出されます。この産業は、エネルギーシステムに由来する世界のGHG排出量の7%を占めており、これは世界の航空、海運、化学産業の排出量を合わせた量に相当します。
世界が気候変動に関する政府間パネル(IPCC)の勧告に沿って2050年までにネットゼロ排出を達成するには、鉄鋼のような産業部門に目を向ける必要があります。鉄鋼では、生産プロセス自体からの排出や非常に高温を必要とすることから、脱炭素化への道のりが電力部門よりも困難になっています。
ネットゼロに向けた野心的な目標
明るいニュースとして、鉄鋼生産における革命は今や手の届くところまで来ています。中国、日本、EU、そして現在は米国を含む主要な鉄鋼生産国は、ネットゼロ経済の実現に向けて野心的な目標を設定しています。これらの目標を達成するには、材料効率のさらなる向上、スクラップ鉄鋼のリサイクル拡大、プロセス効率の継続的な改善だけでは不十分であり、ゼロエミッションの一次(鉱石ベース)製鉄法への根本的な転換が必要となります。石炭を還元剤としてグリーン水素に置き換えること、炭素の回収・貯留・利用(CCS/U)、そして最終的には直接鉄電解に至るまで、さまざまな解決策が技術的な実用化の段階に近づいています。これらの解決策は、ネットゼロ製鉄へのコミットメントを表明している、野心的な目標を掲げる多くの鉄鋼メーカーによって推進されています。そこには、最大手の2社、アルセロールミタルと中国宝武鋼鉄集団も含まれます。
しかし、グリーンスチールの大規模な生産への投資を引き出すための事業的な根拠はまだ整っていません。低排出の鋼材は、従来の高炭素ルートで製造された鉄鋼より20~50%高くなり、初の商業プラントではさらに高くなるでしょう。理論上は、炭素価格制度がこのギャップを埋める可能性があります。しかし、協調された世界的な炭素価格制度の導入は見通しが立っておらず、鉄鋼メーカーに追加コストを課す地域的な政策は、最も気候変動対策に積極的な地域における市場シェアや投資に悪影響を及ぼすおそれがあり、その一方で排出は汚染のコストが安い地域へと移ってしまうおそれがあります。
行動に移すための時間は限られています。製鉄所はほぼ連続稼働しており、大規模な再投資や改修は各生産拠点で約20年ごとにしか行われません。欧州の鉄鋼資産のおよそ半分は今後10年間に再投資の時期を迎えており、これらの生産設備をゼロエミッション技術へ切り替えることで、移行を加速させる独自の機会が得られます。しかし、これらの技術を十分に迅速に市場へ投入できなければ、高炭素型の投資をさらに20年間固定化させるリスクがあり、座礁資産や、より緩慢で費用のかかる移行に直面する可能性があります。
グリーンスチールの事業的根拠を構築する
ミッション・ポッシブル・パートナーシップが支援するネットゼロ鉄鋼イニシアチブ(NZSI)を通じて当パートナーシップが目指すのは、グリーンスチールの事業的根拠を構築することです。 バリューチェーン全体にわたる主要な利害関係者を動員することによって実現します。野心的な目標を掲げる鉄鋼メーカーは正しい方向へ前進していますが、世界の鉄鋼市場を抜本的に変革するには、エネルギーおよび原材料の供給業者、顧客、金融機関、そして鉄鋼市場を形作る主要国の政府の関与も必要となります。
NZSIを通じて、2050年までに温室効果ガス排出を実質ゼロにするための、業界主導のロードマップを最終調整しています ――今夏の公表を予定しています。 このロードマップは、業界がどのようにしてゼロエミッション生産へ世界規模で移行できるか、そしてそこに到達するために何が必要かについて、初めてボトムアップの全体像を示すものです。具体的には、GHG排出をどの程度の速さで削減できるか、どの時期にどの地域で異なる脱炭素化戦略を展開できるか、そしてそれらを実現するために必要な投資と政策的な介入の内容を明らかにします。これらはすべて、産業界のパートナーとともに検証され、実証されたものです。
グリーンスチールは当初、企業間取引のレベルでは高価になるものの、最終消費者がその価格差に気づくことはほとんどないでしょう。
ファスティン・デラサール、MPP共同エグゼクティブ・ディレクター
ロードマップは目的を果たすための手段にすぎません。ロードマップは、主要な利害関係者が具体的な行動へのコミットメントに合意するための基準点となり、2020年代に鉄鋼メーカーの事業的根拠を変え、この分野に必要とされるバリューチェーン全体の大きな変革を引き出すものとなるでしょう。
当社が本日公表した論文「Steeling Demand(鉄鋼需要の強化)」が示すとおり、Steeling Demand、グリーンスチール製造業者と自動車および白物家電産業の購入者との間の相対取引によるオフテイク契約は、商業規模のグリーンスチール生産プラントの第一波への投資を引き出すことができます。建設バリューチェーンの下流の利用者による、より環境に配慮したサプライチェーンへの幅広い公的なコミットメントと組み合わせることで、グリーンスチールの急成長するプレミアム市場を生み出すことができます。グリーンスチールは当初、企業間取引のレベルでは高価になるものの、最終消費者がその価格差に気づくことはほとんどないでしょう。例えば、乗用車にグリーンスチールを使用すると、車の展示価格は1%未満上昇するにとどまる一方で、材料関連の炭素排出量を最大34%削減できます。自主的および規制による排出目標を達成する圧力が高まるにつれ、埋め込み炭素量の少ない材料をめぐる競争は激化するでしょう。先行企業には、ボルボとSSABとのパートナーシップ、BMWとBHPベンチャーズによるボストン・メタルへの投資、そしてキングスパンとH2グリーンスチールとのパートナーシップなどがすでに含まれています。
金融コミュニティも鉄鋼業界の移行を支える準備ができています。投資ニーズは相当なものです。2020年代に最初のプラントをグリーンスチールへ移行させるには、合計で1億7,000万トンの生産能力が必要であり、1,000億ドルの投資が必要となります。鉄鋼業界への主要な融資機関であるING、ソシエテ・ジェネラル、シティ、ゴールドマン・サックス、スタンダードチャータード、ユニクレディットは、すでに鉄鋼セクターの脱炭素化を支えるために協力しています。NZSI鉄鋼金融ワーキンググループは、金融機関がポートフォリオを鉄鋼セクターの気候目標に適合させ、グリーン製鉄への投資を促進するための、世界的なベストプラクティスを設定する方法論を策定します。この気候に整合した金融に関する合意は、COP26で発表される予定です。
政府の支援も必要
しかし、企業の取り組みだけでは、必要とされる速度と規模での移行は進みません。グリーンスチールを後押しし、今後10年間の商業規模の投資を支える政策的な介入は不可欠です。国際的な枠組みが存在しない状況では、地域単位のアプローチが最も現実的な道筋となりますが、それは頂点への競争であるべきです。鉄鋼メーカーが排出するCO2に課される炭素価格を引き上げることは、EUの炭素国境調整メカニズムが目指すように、輸入品との公平な競争条件を維持しつつ行う場合、困難ではあるものの重要な一歩となります。
また、新技術への投資のリスクを軽減し、グリーンスチールが必要とする、化石燃料を使わない電力、水素、炭素回収インフラの急速な拡大を実現するためにも、政府の支援が必要となります。クリーン・エナジー閣僚会合で検討されているような公共調達の取り組みや、ライフサイクル排出に基づく製品基準も、グリーンスチールをプレミアム市場から主流市場へ移行させるうえで役立ちます。
クリーンエネルギーへの移行に関して、世界経済フォーラムは何をしているのでしょうか?
グラスゴーで開催されるCOP26に先立ち、鉄鋼セクターは、信頼できるロードマップのもとで足並みをそろえ、バリューチェーン全体にわたって行動を取り入れることによって、たとえ削減が困難な産業であってもネットゼロに向けて前進できることを示しています。鉄鋼は、他の素材産業がゼロに向けた競争に加わり、ネットゼロ経済において価値を生み続けるために産業を変革する方法について、ひとつのヒントを与えています。




