デジタル金融には、新興経済国の仕組みを改善し、持続可能な開発の実現を後押しする多くの側面があります。
金融向けオープンデータとは、金融機関同士が限られた手間や改変を伴わずにデジタルで金融データを共有する仕組みであり、その目的を果たすための強力なツールです。
金融向けオープンデータの導入は、たとえば金融サービスへのアクセスの拡大や不正の削減を通じて、消費者と金融サービス提供者の双方に利益をもたらすことが期待されます。
マッキンゼー・グローバル・インスティテュートの調査によれば、経済はオープンデータによって押し上げられる可能性があり、特にインドのような新興国ではその効果が大きく、GDPの4~5%に相当する押し上げが見込まれます。
金融へのアクセスは、持続可能な開発における主要な課題の一つです。新興経済国では、過去10年間に大きな進展があったにもかかわらず、世界銀行のデータによれば、依然として17億人もの人々が銀行口座を持たず、信用を得る手段もありません。世界銀行のデータ。
携帯電話やオンラインバンキングの普及により銀行サービスが広まった地域においても、個人や中小企業は資金調達の際に手続き上の障壁に直面することが多く、膨大な書類作成が負担となって利用を断念させる要因にもなっています。
こうしたギャップを埋め、デジタル金融インフラを強化するため、新興経済国の多くは、金融分野における効果的な「オープンデータ」の仕組みを整備しようとしています。これは本質的に、金融機関同士が限られた手間や改変を伴わずにデジタルで金融データを共有することを意味します。
オープンであることの全体的なメリット
金融向けオープンデータの導入は、先進国と新興国のいずれにおいても、消費者と金融サービス提供者の双方に利益をもたらすことが期待されます。
消費者にとって、オープンデータのエコシステムの重要な要素は、金融サービスへのアクセスを高めることです。これには、信用履歴がないために利用できない可能性のある個人や中小企業も含まれます。適切に機能するオープンデータの仕組みでは、金融機関が公共料金や電話料金の支払い実績などのデータを取り込み、借り手の信用力をより広い視点から把握することができます。また、こうした仕組みは利便性の向上にもつながり、定型的な書類記入の削減による大幅な時間節約の可能性を含め、さらに多様な金融商品の選択肢を提供します。
金融サービス提供者にもメリットがあります。なかでも、より効率的なデータ管理による業務効率の向上、不正防止の強化、人員配置の改善、そして第三者提供者からのデータ取得の必要性の低下による仲介上の摩擦の軽減などが挙げられます。
私たちの最近発表した調査では、金融向けオープンデータによってGDPを大きく押し上げられることが示唆されています。現時点では、最も先進的なデータ共有の仕組みを持つ経済国でさえ、その潜在的価値を十分に引き出せていません。特に新興経済国では、経済的な押し上げ効果が非常に大きくなる可能性があります。金融向けオープンデータの導入による価値創出のメカニズムを7つ特定し、24のユースケースを用いてその規模を推計しました。国や地域単位に拡大して分析したところ、オープンデータのエコシステムが広く導入された場合の経済への押し上げ効果は、2030年時点で欧州連合、英国、米国ではGDPの約1~1.5%相当に、インドでは2030年時点でGDPの4~5%にまで達する可能性があることが分かりました。インドでは、零細・中小企業が、より広範で摩擦のない金融アクセスから最も大きな恩恵を受けると見込まれます。
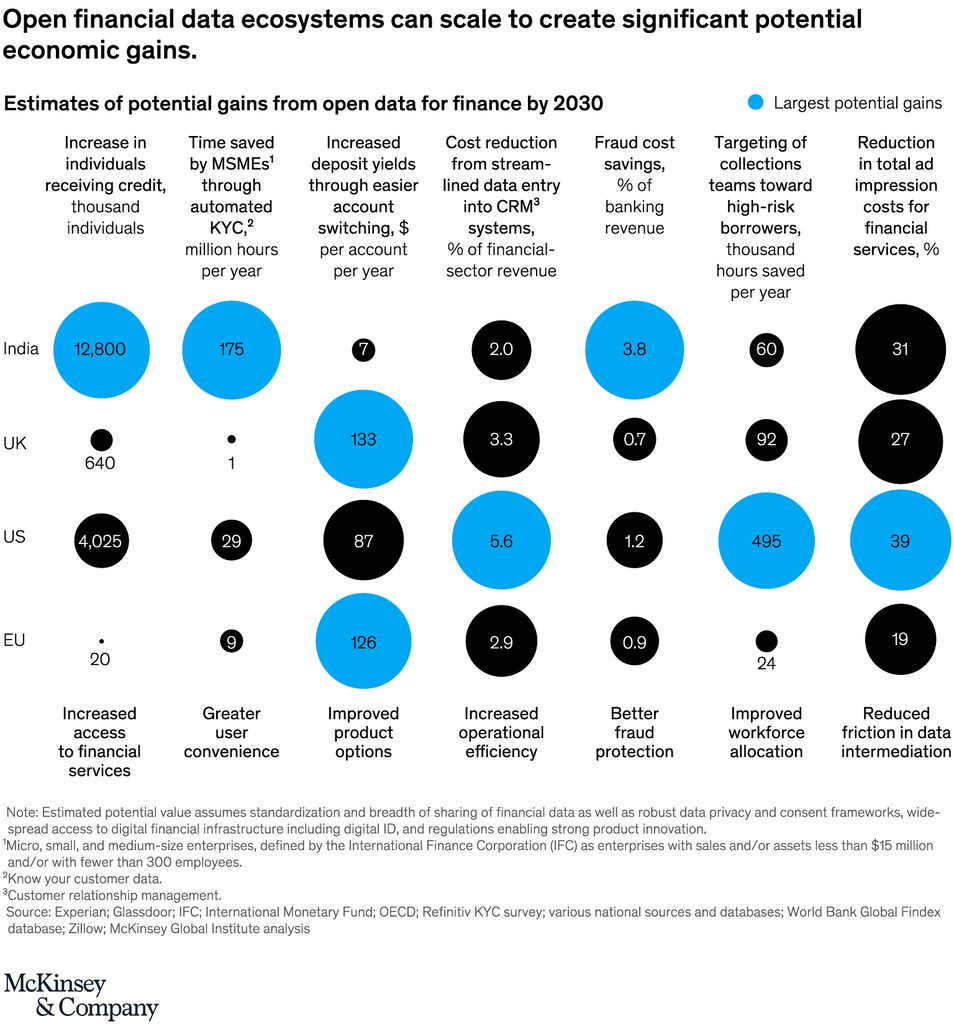
金融包摂の水準がより低い他の新興経済国については、個別に規模を推計していませんが、その経済的な押し上げ効果はインドと同程度の範囲に収まる可能性があると見ています。
世界的な関心
この問題に対する世界的な関心は確実に高まっています。アジアでは、香港でオープンなデータ共有の枠組みが始動しており、インドも相互運用可能な統一決済基盤および金融口座アグリゲーターの仕組みを急速に拡大しています。
ラテンアメリカでは、ブラジル中央銀行が、データへのアクセス、技術標準、消費者の同意に関するガイドラインを策定しました。これにより、金融機関は非銀行系の第三者に対してオープンデータへのアクセスを提供することが求められる見通しです。地域内の他の国々も、これに続く可能性があります。
アフリカでは、ナイジェリアの非営利の業界団体であるオープン・テクノロジー財団が、オープンデータの標準を策定するために設立されました。南アフリカでは、市場の関係者も主導的な役割を担っています。同時に、多くのアフリカ諸国がデータ保護規制を導入しており、そのモデルとして欧州連合の一般データ保護規則(GDPR)が活用されています。
効果的な仕組みを構築するには、次の2つの重要な要素を慎重に検討する必要があります。共有されるデータの範囲と、そのデータがどの程度標準化されているかです。データの範囲が広く、標準化が進んでいるほど、オープンデータの仕組みはより効果的になり、経済的な恩恵も大きくなります。
世界経済フォーラムの持続可能な開発インパクト・サミットとは何ですか?
こうした仕組みや設計上の課題に加え、特にデータのプライバシーとサイバーセキュリティといった重要な問題にも対処する必要があります。多くの新興経済国にとっての課題は、まだ発展途上にあることが多いデジタル基盤をいかに強化するかです。その解決策は、ブロードバンド網の整備への投資拡大から、高い信頼性を備えたデジタルID制度の構築まで多岐にわたります。たとえばインドは、Aadhaarデジタル識別システムを基盤としてデジタル金融インフラを拡充してきました。その結果、当該国は現時点で金融向けオープンデータの価値のおよそ60%を活用できていると推計されます。その一因として、零細企業が金融関連の書類記入に要する時間を大幅に削減できたことが挙げられます。
デジタル金融には、経済の仕組みを改善し、持続可能な開発の実現を後押しする多くの側面があります。金融向けオープンデータは、そのための強力なツールです。




