女性とマイノリティが管理する米国の投資は、ごく一部にとどまっています。
高い最低資産額の基準により、小規模ファンドは事業を軌道に乗せることができません。
多様性を重視した中央集約型のプラットフォームのもとで複数のファンドを統合することで、この問題の解決に役立つ可能性があります。
多様な投資ポートフォリオは、リスクを低減し、イノベーションを促進し、リターンを向上させることができます。
しかし2020年を迎えた現在も、同等以上の運用成績を上げているにもかかわらず、女性やマイノリティが所有する企業が運用する資産は、米国内の運用資産全体のわずか1.3%にとどまっています。しかも、この数字は10年間変わっていません。この根強い問題に対する解決策がなければ、資産運用分野における女性の過少な代表性は今後も続くでしょう。
そこで提案するのが、現状を維持させている参入障壁に対処するVariant Perspectivesプラットフォームの立ち上げです。
ファンドの成功を測る指標として、もはや運用実績ではなく規模が最も重要になっています。低い手数料と高い運用経費が、業界の統合を歴史的な高水準にまで進めました。パッシブ運用については、パッシブ運用、Blackrock、Vanguard、State Streetの3社が、上場投資信託(ETF)市場の80%を支配しています。アクティブ運用については、アクティブ運用、「ヘッジファンドの運用資産の90%が、ヘッジファンド運用会社のわずか10%によって運用されている」。
最低限必要な運用資産残高(AUM)の水準が非常に高くなったため、新興ファンド、特に女性が所有するファンドで成功できるものはほとんどありません。2015年の調査では、女性が所有するファンドの平均AUMは1億1,500万ドルでした。この数字を文脈の中で捉えるために、ゴールドマン・サックスのプライムブローカレッジ部門は次のように述べています。「単独のスタンドアロン型ヘッジファンドの損益分岐点となるAUMは+1億5,000万ドル超です。さらに、AUMが2億5,000万ドル未満で設立されたヘッジファンドの生存確率は50%未満です。生存率は、2億5,000万ドルから5億ドルで設立されたヘッジファンドでは62%に向上し、10億ドル超で設立された場合は84%に跳ね上がります。」
2019年に10億ドルのヘッジファンドが設立されたのは1件のみでした。業界の伝説的な人物たちがファンドを立ち上げた際の資産規模は、今日では実現不可能でしょう。例えば、ジョージ・ソロスは1970年に1,200万ドルのAUMで「クォンタム・ファンド」を設立し、一方、セス・クラーマンは1982年に2,700万ドルで「バウポスト」を設立しました。
善意の投資家でさえ、この問題を悪化させています。機関投資家は、革新的な戦略や異なるアプローチ、新興企業が提供する運用実績や投資テーゼを好むため、女性が所有する投資ファンドに投資したいと、私にしばしば話してくれます。
しかし、同じ投資家が、これらの企業に対してAUMが5億ドルに達してから戻ってくるよう求めます。これは、規模の小さい企業への投資が禁止されているためです。機関投資家は、ポートフォリオにおいて意味のある投資とするため、少なくとも5,000万~2億5,000万ドルを投入する必要があります。さらに、その投資額がファンドの資産に占める割合が不釣り合いに大きくなることはありえません。これは、機関投資家と新興運用会社の双方にとって、八方塞がりの状況(キャッチ22)を生み出します。
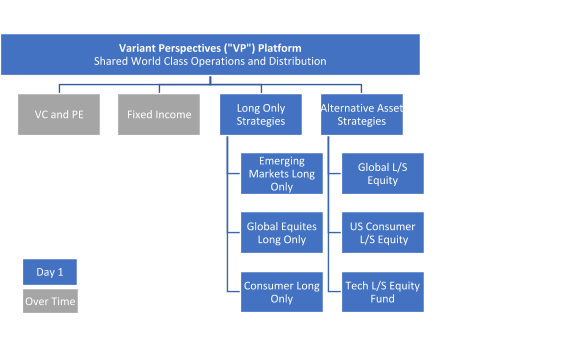
Variant Perspectiveプラットフォームは、どのように多様性を育成するのでしょうか?
このプラットフォームの目的は、有望な女性投資運用者を発掘し、審査し、加速資金と世界最高水準の業務・販売支援を提供することです。コンセプトの実証と規模の経済を実現するため、プラットフォームでは3~5社の支援者から10億ドルの資産を共同でコミットしてもらう必要があり、この資金は5~10の新興ファンドを加速させるために使われます。
Variant Perspectiveは、どのように最低限必要なAUMを引き下げるのでしょうか?
(大手運用会社がそうしているように)固定的な業務費用と販売費用を集約して共有することで、Variant Perspectiveの新興運用会社は、スタンドアロン型ファンドとして負担できる額よりも少ない費用で、より優れた支援を得られます。同時に、機関投資家が新興運用会社に対して抱く認識されているリスクの多くを軽減します。ロング/ショート型株式ファンドの最低限必要なAUMは、このプラットフォーム上では1億5,000万ドルから7,500万ドルに下がります。
Variant Perspectiveは、どのように高いリターンを生み出すのでしょうか?
ファンドの最低限必要なAUMを引き下げることで、規模が小さく、キャパシティに制約があり、アルファを生み出す戦略が、運用者にとっては持続可能となり、機関投資家にとっては投資可能になります。2013年のBeachhead Capital Studyが示すように、「小規模企業は、5年間および10年間でそれぞれ年率2.54%および2.20%、大規模企業を上回った」。同様に、ロンドン・シティ大学は、閉鎖されたファンドを含む7,261のヘッジファンドを分析し、20年間にわたって「巨大ファンドの平均リターンは7.32%であったのに対し、最小のポートフォリオでは9%であった」と結論付けています。
Variant Perspectiveは、どのように多様性を高めるのでしょうか?
女性ファンドマネジャーが成功する確率は、信頼できる資本へのアクセスが提供され、ファンドが規模を持ち、機関投資の運用に関する前提条件がすべて満たされたときに高まるでしょう。
Variant Perspectiveは、どのように優れた人材を惹きつけ、維持するのでしょうか?
今日の大手運用会社の創業者は、報酬面で公平さに欠けています。参入障壁が高まったため、不満を抱いた人材がスタンドアロン型ファンドを設立して離脱するという脅威が弱まったからです。これに対して、当社のモデルは、経営報酬と運用報酬をより公平な方法で分配するマルチステークホルダー型アプローチを採用しています。優れた人材は、その潜在能力を最大限に発揮できるようになります。
Variant Perspectiveは、機関投資家が多様性に大規模に投資することをどのように支援するのでしょうか?
機関投資家は、このプラットフォームに相当な金額を投資することで、多様性の目標を達成することができます。投資額を、彼らが好ましいと考える多くの基礎となる運用者に細分化して配分することで、より高いリターンを上げる小規模ファンドにアクセスできるようになります。
Variant Perspectiveの市場機会はどの程度大きいのでしょうか?
このモデルは非常に拡張性が高く、あらゆる地域や資産クラスに適用可能です。世界の上位20の年金基金が、株式、債券、ヘッジファンドへの配分の1%を多様性プラットフォームに向けてコミットした場合、AUfM(女性が運用する資産)は750億ドル増加するでしょう。
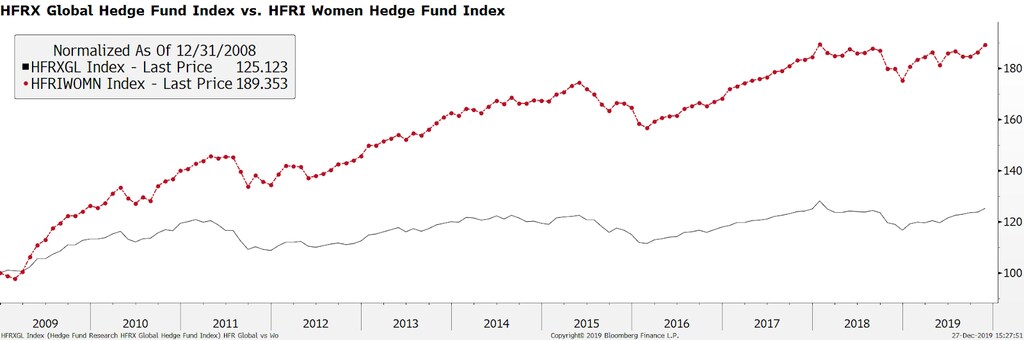
新興運用会社: Variant Perspectiveは、ポートフォリオマネジャーをプラットフォームへの参加に招待しています。このプラットフォームは、手頃な価格で業界のベストプラクティスを反映した大規模な支援サービスを提供します。女性のポートフォリオマネジャーが持続可能な事業を構築できるよう後押しするとともに、彼らの運用実績にふさわしい注目度と機関投資家からの信頼性を提供します。
機関投資家: このプラットフォームは、機関投資家が目標とする投資リターンを達成する機会を提供するとともに、ポートフォリオ全体で大規模な認知的多様性の恩恵を得られるようにします。
プラットフォームの支援者: このプラットフォームは、支援者にとって、民主化を進め、破壊的で、非常に拡張性の高いコンセプトに投資する機会であり、高い収益性と影響力を兼ね備えています。




