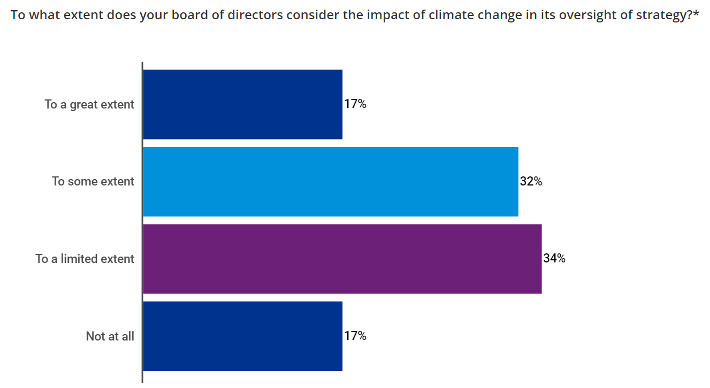
最近の調査では、取締役や経営幹部の半数未満しか、気候変動の影響を考慮していないことが分かりました。
今日、ESG基準の導入を怠る企業は、人材や資本へのアクセスがますます制限されています。
ESG指標の理解に取り組む取締役会は、低炭素の未来で成功できる企業を監督できる可能性が高まります。
環境・社会・ガバナンス(ESG)は、企業の取締役会にとって重要なテーマとなっています。企業には、人々や地球に与える影響、多様性と平等の促進、地域社会への貢献、廃棄物・汚染・二酸化炭素排出量の削減に向けた取り組みを示すため、ますます厳格なESG報告要件が課されています。
ESGは単なるコンプライアンス上の義務ではなく、大きな価値創出の原動力にもなり得ます。企業は、より強靱なサプライチェーンの構築、コスト削減、投資家・顧客・従業員の獲得にESGを役立てることができます。
しかし、長期的な価値を守る立場にある取締役会には、ESG報告に対する企業の取り組みについて経営陣に問い、ESGを企業戦略に不可欠な要素として定着させる能力があるでしょうか。
多くの場合、答えは「いいえ」です。 取締役や経営幹部を対象とした最近のKPMGの調査では、半数を超える回答者が、取締役会は戦略監督において気候変動の影響を限定的にしか考慮していない、またはまったく考慮していないと述べました。
ESG報告
取締役は従来の財務報告の監督には慣れていても、増え続けるESG指標を理解するのに苦労することが少なくありません。また、目的を重視しESGに取り組む企業が、どのように競争優位性を築けるかを十分に理解できていない場合もあります。
把握すべき指標には、温室効果ガス排出量(スコープ1、2、3の違いを含む)、水管理(取水量と水消費量の合計など)、環境フットプリント(総エネルギー消費量と再生可能エネルギーの使用割合)があります。
その他の指標には、従業員の多様性、賃金の公平性、サプライチェーンにおける現代奴隷制などがあります。企業のESG報告の質を理解するには、データ収集のプロセスや統制、第三者による検証の実務についても把握する必要があります。
アメとムチ
投資家は、ESG戦略を採用する企業に期待を寄せ、より高いリターンをもたらすと考えています。その背景には、変動の大きいエネルギー・原材料市場への長期的な依存度の低下、エネルギー効率の向上、目的主導の組織の一員となることを望む熟練した意欲的な従業員、そして同様の価値観を共有する顧客がいます。
これがアメだとすれば、ESGの導入を怠る企業には、資本や人材へのアクセスのさらなる制限、顧客離れという大きなムチがあります。取締役個人にも代償が及ぶ可能性があります。知識を備え、積極的に関与する取締役会が主導する強固なESG戦略を開示しない企業では、株主が取締役の再任に反対する事例が増えています。
報告に伴う課題の大きさを考えれば、取締役会が、義務的なものと任意のものが混在する、進化し続ける国内外の多くの基準への対応に苦慮しているのも不思議ではありません。WEF IBC(世界経済フォーラムの国際ビジネス評議会)やIFRS財団などの取り組みは、世界共通の統合基準を目指していますが、実現には時間がかかりそうです。
ESG報告と戦略について取締役会の理解を深める
ESG課題が主流となるなか、取締役は適切な監督を行い、目標の策定を支援し、ESGと企業の存在意義を戦略に組み込む議論を導く必要があります。そのために、次の点に注力すべきです。
ESGへの理解を深める
取締役会の構成を検討する際には、どのようなESGの知識、スキル、経験が必要かを評価することが重要です。取締役が主に知識を身につける責任を負いますが、経営陣や外部アドバイザーによる支援、正式な研修プログラムも役立ちます。企業は、特に多様性を重視し、ESGのスキルを備えた新たな取締役を招くことも検討できます。企業の取締役会を対象とした最近の調査では、回答者の57%が、意見の多様性の欠如によって将来の方向性についての有意義な議論が妨げられる懸念を示しました。
ESG戦略について合意を形成する
取締役会と経営幹部が協力することで、企業戦略とESG戦略を整合させ、企業に影響を及ぼす可能性の高い主要なESG課題を特定し、データ収集・分析・報告などの目標や行動について合意できます。ESGに関する取締役会の議論には、財務、リスク、製品管理、研究開発、業務運営などの分野で損益責任を担い、ESGの実績を測定・報告する経営幹部が参加すべきです。KPIを報酬に連動させることで、ESGへの取り組みを強化できます。
説得力のあるESGの発信を築く
確かな監査可能な証拠に裏付けられた、明確で一貫性のあるESGの説明は、企業が持続可能な未来への道筋を描いていることを投資家、顧客、従業員などのステークホルダーに示し、「グリーンウォッシング」への懸念を避けるのに役立ちます。取締役会と経営幹部は改めてメッセージをすり合わせ、ESGへの熱意と専門性を備えた主要な発信者について合意する必要があります。また、コーポレート・セクレタリーやIR責任者などを含む部門横断的な開示委員会を設置すれば、財務面とESG面の影響を結びつける説明を発信できます。
報告と将来目標のバランスを取る
ESG報告の多くは、排出量、資源利用、人権などに関する企業の実績に焦点を当てます。しかし、ESGを戦略に不可欠な要素とするには、株主価値に貢献し、環境・社会に好影響をもたらす将来目標(ネットゼロ目標を含む)を設定して開示することも同じくらい重要です。目標は本質的に長期的なため、中間段階や目標指標を含む、堅実で現実的な計画に支えられるべきです。したがって報告では、目標に向けた進捗も記録する必要があります。
ESGのリーダーか、フォロワーか?
投資家やアナリストから、炭素排出量の削減、再生可能エネルギーへの転換、多様性と平等の推進に関する企業の実績を問われ、すでに厳しい視線にさらされている取締役会もあります。一方、現時点では監視が比較的緩く、様子見の状態にある取締役会もあり、規制の確定・施行後に報告で最低限の対応だけを行うよう企業に促したくなるかもしれません。
しかし、ESGの重要性が一段と高まるなか、長期的な株主価値の考え方を受け入れ、ESG指標と持続可能な戦略の理解に取り組む取締役会は、新たな低炭素で循環型、目的主導の世界で成功できる企業を監督できる可能性が高まります。