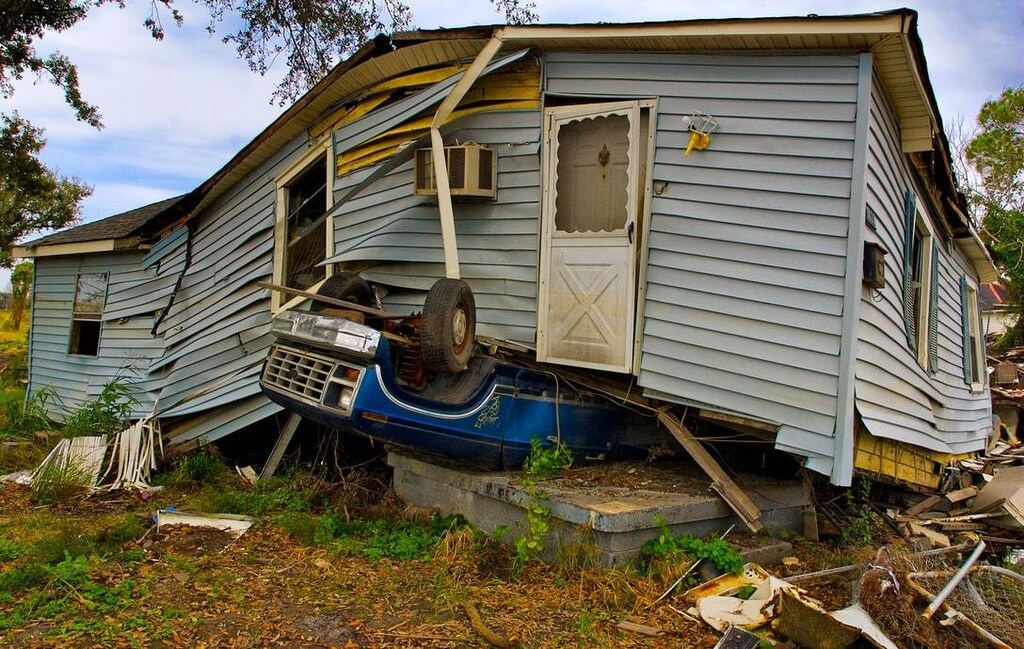
過去10年間に自然災害がもたらした直接的な被害額は、約1.3兆米ドルに上ると推計されている。
IMFは、気候変動の物理的リスク(人命および財産の損失、ならびに経済活動の混乱を含む)が金融安定に及ぼす影響を分析してきた。
それによると、株式投資家はこれらのリスクを十分に織り込んでいない可能性がある。
2011年にタイで発生した洪水の被害額は、タイのGDPの約10%に相当した。これは、国内外の経済活動の減少を通じて生じた間接的なコストをまったく含んでいない。一部の推計によれば、2018年にカリフォルニアで発生した山火事の総コストは最大3,500億ドルに達し、これは米国GDPの1.7%に相当する。気候災害は毎年、人的被害をもたらすとともに、大規模な経済的・生態学的損失を生んでいる。過去10年間に、このような災害による直接的な被害額は、合計で約1.3兆米ドル(世界のGDPの平均で年間約0.2%)に上ると推計されている。
過去10年間に、気候災害による直接的な被害額は合計1.3兆ドルに達した。
Felix Suntheim および Jérôme Vandenbussche
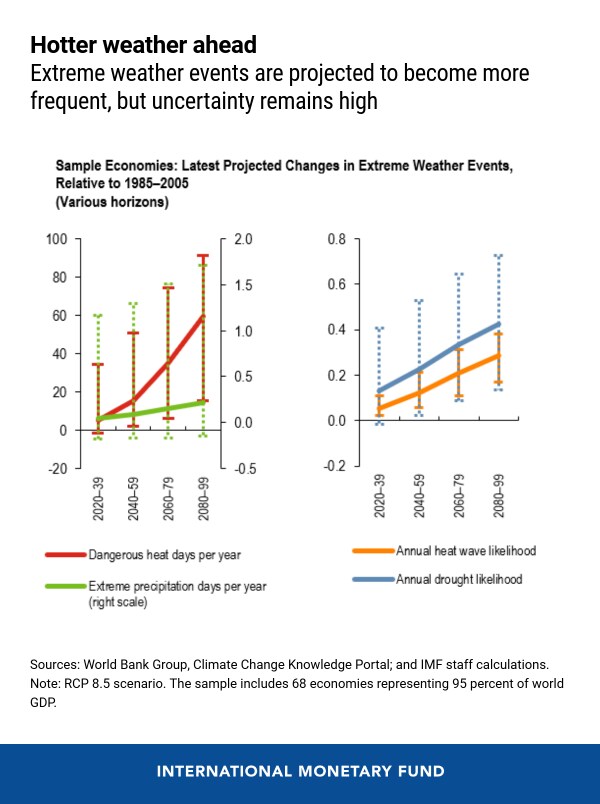
科学者は、地球温暖化によりこうした極端な気象現象の頻度と深刻度が高まると警告しているが、IMFの最新の『国際金融安定性報告書』では、気候変動の物理的リスク(人命および財産の損失、ならびに経済活動の混乱を含む)が金融安定に及ぼす影響を分析し、株式投資家がこれらのリスクを十分に織り込んでいない可能性があるとの結論を示している。新型コロナウイルス感染症(COVID-19)のパンデミックは、(よく知られたタイプのリスクであっても)経済活動の混乱がいかに急速かつ広範に広がりうるかを示しており、備えと適切なリスク評価の重要性を浮き彫りにしている。
過去からの教訓
株式市場は金融システムの中核を担っているため、集計された市場指数や金融セクターへの影響を測定することで、気候変動の物理的リスクが金融安定に及ぼす影響を分析する上で適した対象となる。
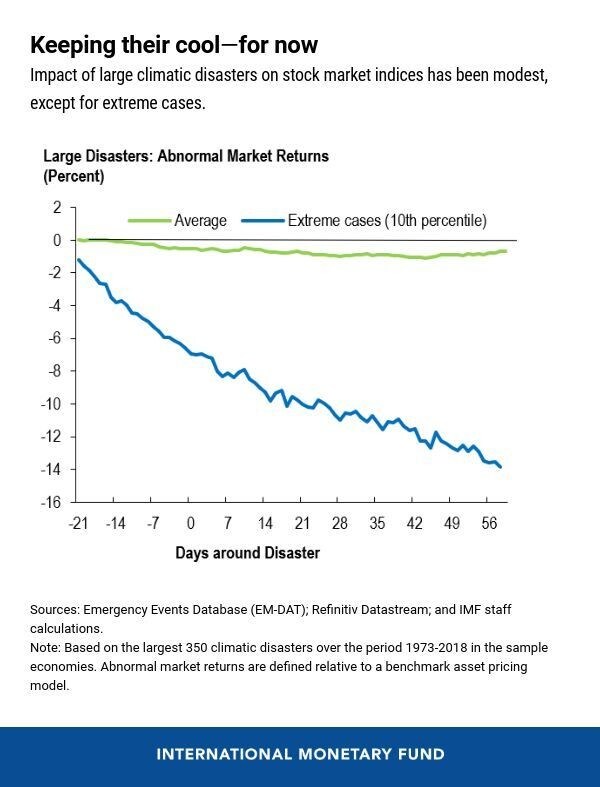
過去50年間に発生した約350件の大規模な気候災害(68か国・地域のサンプル、世界のGDPの95%を占める)を振り返ると、その平均的な影響は限定的であったことが分かる。銀行株は2%、市場全体では1%の下落にとどまった。災害の10%のケースでは、市場全体への影響が14%を超えており、一部の気候災害が金融安定に重大な影響を及ぼしうることを示している。例えば、2005年のハリケーン・カトリーナは、サンプルの中で絶対額で最大の被害(米国GDPの1%)をもたらしたが、米国の株価指数に明確な影響は認められなかった。一方、2011年のタイ洪水は、経済規模に対する被害が最大であり、40日間で株式市場を30%下落させた。
各国固有の特性が重要である。財政余力のある国は、金融支援や復興努力という形で迅速な対応を講じることができる。また、保険などの十分に発達したリスク分担の仕組みは、災害による損失を軽減または再配分し、国内株価への影響を抑制する。
将来のリスクと現在の株式評価
気候変動により、洪水、熱波、干ばつなど多くの気候ハザードの発生確率と深刻度が高まると予想されており、経済と金融市場はより大きな衝撃にさらされることになる。この物理的リスクの増大を株価に織り込むことは、株式投資家にとって困難な課題である。投資家は、気候科学、ならびに想定される緩和策および適応策に基づき、さまざまな気候シナリオが発生する可能性と、企業レベルでの物理的リスクへの影響を見積もる必要がある。さらに、これらの変化の時間軸は、長期的な機関投資家が想定してきた期間よりもさらに長くなる可能性がある。
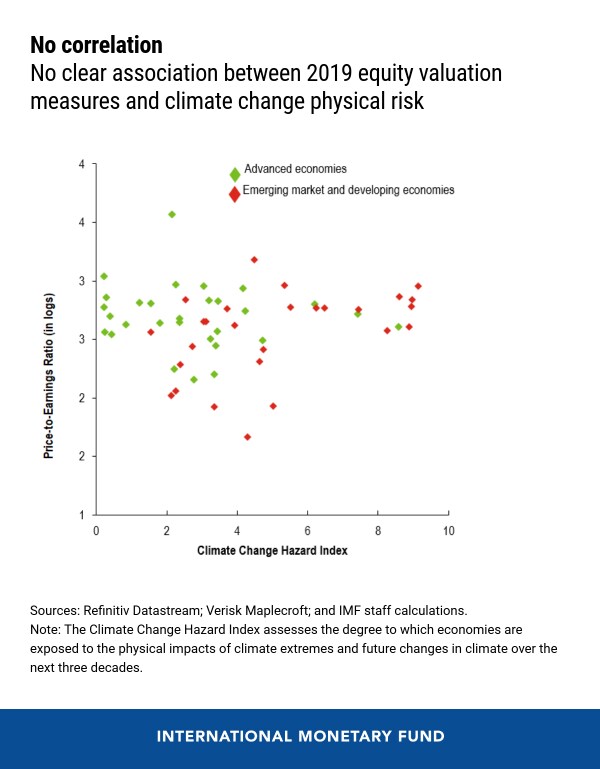
2019年時点の各国の株式評価を振り返ると、本研究では、一般的に議論される地球温暖化のシナリオ、ならびにそれに伴うハザード発生や物理的リスクの発生率の予測される変化が、いずれも反映されていなかったことが分かった。このような注目の欠如は、今後、市場リスクの重大な要因となりうる。
政策担当者にできること
現在の新型コロナウイルス感染症(COVID-19)のパンデミックは、極めて不確実な事象から生じるリスクを管理するうえで、危機への備えと回復力が不可欠であることを改めて示している。このような事象は、経済的・人的に極めて大きなコストをもたらしうる。
前述のとおり、保険の提供範囲を拡大し、国家の全体的な財政力を強化することで、気候災害の影響を抑え、ひいては金融安定上のリスクを低減することができる。
世界共通の義務的な気候変動の物理的リスク開示基準を策定することも、金融安定を維持するための重要な一歩となりうる。現在および将来の気候ショックへの暴露と脆弱性に関する、企業ごとの詳細な情報は、融資機関、保険会社、投資家がこのリスクをより的確に把握するのに役立つ。
気候変動のストレステストは、金融機関およびその監督当局に、自らのエクスポージャーの規模と関連する物理的リスクについて、より深い理解をもたらすことができる。過去10年間に、IMF自身が実施した金融セクター評価プログラム(FSAP)の5件に1件が、気候災害に関連する物理的リスクを検討している。最近の例としては、昨年公表されたバハマに関する評価がある。
疑いなく、最も効果的な対策は、温室効果ガスの排出を削減するための強力な世界的な政策行動であり、地球温暖化の原因に持続可能な形で対処することである。その効果は、金融安定の領域をはるかに超えて広がるものである。




