新興アジアはパンデミックからの回復過程で格差の罠に陥る危険がある。
所得の減少と信用へのアクセス不足により、地域の最貧困層が最も大きな打撃を受けている。
当局が一定の均衡を取り戻すための3つの方法を紹介する。
最近のパンデミックの影響を免れた世界経済の分野はない。中央銀行の総裁から慎重な個人貯蓄者まで、私たちは皆、金融の変化の力にさらされてきた。
新興アジアに迫る格差の罠
「新興アジア」(IMFの定義によると中国、インド、インドネシア、マレーシア、フィリピン、タイ、ベトナムで構成される)は、次の3つの理由から格差の罠に陥る危険がある。
1.経済的に不利な立場にある人々は、パンデミックによって大きな影響を受けた。
2.危機で最も大きな打撃を受けた人々は、現在、信用へのアクセスが制限されている。
3。その結果、彼らは規制されていない事業者を利用せざるを得なくなっている。
多くの経済がパンデミック後を見据え始める中、こうした3つの要因は新興アジア各地の立法担当者や政府にとって懸念材料となる。
世界的な健康危機が新興アジアに及ぼした不均衡な影響は、実質可処分所得を圧迫し、地域の最貧困層に最も大きな打撃を与えた。特に東南アジアでは、アジア開発銀行が、パンデミックによって470万人が貧困に陥り、900万人を超える雇用が失われたと推計している。
低所得世帯がより正式な信用枠を利用できない状況は、アジアの個人金融に対する新型コロナウイルス感染症の影響を分析した最近のエコノミスト・インパクトの報告書で明らかにされている。同報告書によると、2020年に家計債務の増加が最も大きかった国は、急速に拡大する住宅ローン市場を持つ中国を除き、すべて高所得国だった。
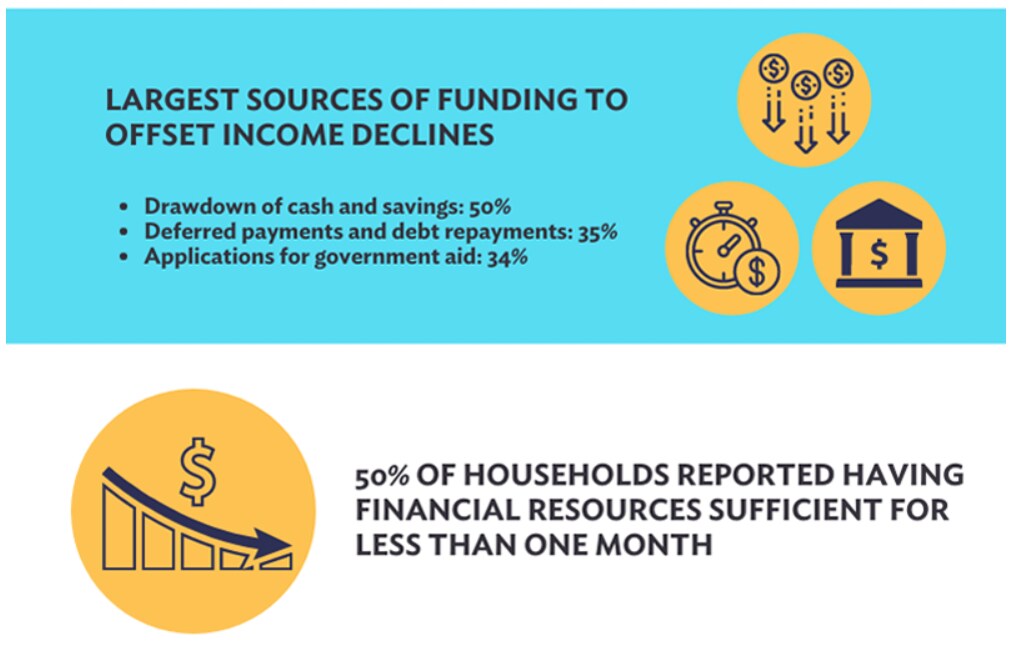
ASEAN諸国を対象とした別のOECD調査では、所得にマイナスのショックを受けた世帯の半数が貯蓄を取り崩し、3分の1を超える世帯が支払いや債務返済を延期し、同程度の割合が政府の支援を求めたことが明らかになった。この劇的な変化は地域の最貧困層に広範な影響を及ぼす。彼らの多くは、以前のように信用を利用できない現実に今直面している。
この新たな状況では、家計が圧迫された消費者は、金融上の救済を闇市場の資金源に求める以外にほとんど選択肢がないことが多い。従来はオフラインで営業してきたこうした事業者は、深刻な債務問題に対し、主に規制がなく、無担保で、条件の不利な金融ソリューションを提供する。「今買って後で払う」商品も人気が高まり、危険をもたらしている。そうした商品の多くが、若年層や金融知識の乏しい消費者を対象としている。
新興アジアとASEANの均衡ある回復を確保する
経済を人体にたとえるなら、その経済を流れるお金は血液に当たる。簡単に言えば、経済が健全であり続けるには、人々がお金を利用できなければならない。新興アジアの多くの地域では、経済という患者が病んでおり、政府と規制当局は迅速に行動する必要がある。
多くの場合、各国政府は迅速に行動し、公的支出を大幅に増やして、一部の市民をパンデミックに関連する悪影響から守ってきた。各国は大規模な財政・金融対策を導入した。こうした措置は、経済を刺激し、最低限の所得保障を確保し、特に中小企業を守ることを目的としている。
取り組みの規模は、シンガポールのISEAS–ユソフ・イシャク研究所のデータに示されている。パンデミックの最中の2021年、ASEAN諸国は総額7,300億ドルの景気刺激策を承認していた。これは地域GDPの7.7%に相当する。より均衡ある回復を確保し、支援を必要とする人々を保護するため、当局にはほかに何ができるだろうか。選択肢を3つ紹介する。
1. デジタル導入を促進する:パンデミックにより、健康上の課題に対処する手段としてデジタルツールやプラットフォームの活用が必要になった。情報やサービスの民主化が進めば、金融サービスなどの資源へのアクセスがさらに広がる。アジアが成長のためにテクノロジーを活用する機会を論じたマッキンゼーの論文によると、新興アジアを含むこの地域はソーシャルコマース、すなわちソーシャルメディアを通じて商品を直接販売する分野で先行しており、新型コロナウイルス感染症のパンデミックが普及を加速させたにすぎない。
2. 金融リテラシーの重要性を訴える:金融サービスを理解し、責任を持って利用するための手段を個人に提供することは、世界的な健康危機へのあらゆる対応において重要な要素である。アジア開発銀行向けに執筆された、インドネシアの金融リテラシーに関する論文で、3人の研究者は次のように結論づけている。「この研究から得られる重要な政策上の教訓は、貧困削減に向けた国内外の取り組みにおいて、個人の金融知識とスキルの向上・強化にさらに注意を払うことが望ましいという点である。」
3. 公平な競争環境を整える:規制当局には今、保護と透明性を備えた公平な環境を整える機会がある。強固な規制もまた、保護の一形態である。例えば、新規参入企業にも共通の規制を適用すべきであり、最も脆弱な消費者を守ることをポストパンデミックの優先課題とすべきである。
世界的なパンデミックが新興アジアの人々に長期的な影響を及ぼすことは疑いない。しかし、この危機は医療の提供方法や金融サービスへのアクセスに新たなアプローチを取り入れる機会ももたらした。地域の最貧困層への深刻な影響、そうしたコミュニティの信用へのアクセスの縮小、規制されていない事業者の脅威を踏まえると、パンデミック後に格差がさらに深まるのを避けるには、官民のより緊密な協力が必要となる。




