電動化は、道路貨物輸送分野が炭素排出量を大幅に削減する上で大きく役立つ可能性がある。
電動輸送、トラック、長距離走行可能な大型車両への移行を後押しするには、バッテリーの重量や性能から、充電ポイントを支えるインフラ、さらに同分野の規制のあり方に至るまで、あらゆる要素を検討しなければならない。
進展も見られる。欧州自動車工業会は、2030年までに20万台の電動トラックが道路を走行すると予測している。
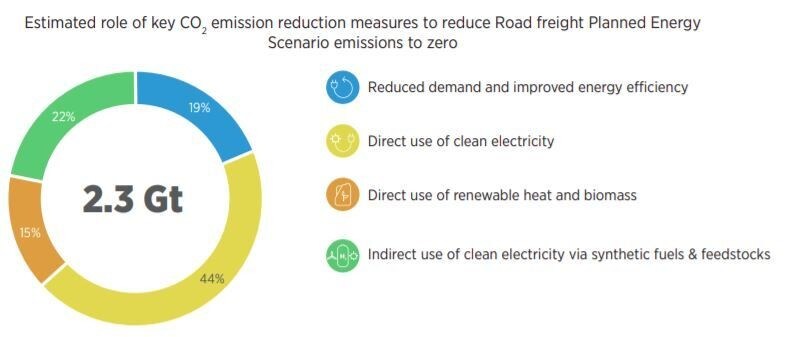
世界の道路貨物輸送は、排気管からのCO2排出量で年間29億トンを占めている。電動化は、電動乗用車分野の技術革新の恩恵を受けながら、実行可能な脱炭素化の選択肢としてますます注目されている。最近、Pentalateral forumが主導した議論で明らかになったように、車両の電動化には新たな機会と課題の両方が生じている。
貨物分野を牽引する自動車用バッテリーの技術革新
電動化はエネルギーの電化と排出削減への移行の中核をなしている。IRENAの推計によれば、電気自動車は2020年の世界の自動車販売台数の約5%を占めると見込まれている。一部の国はすでに先行している。例えばノルウェーでは、2020年9月の新車販売の62%が電気自動車であった。
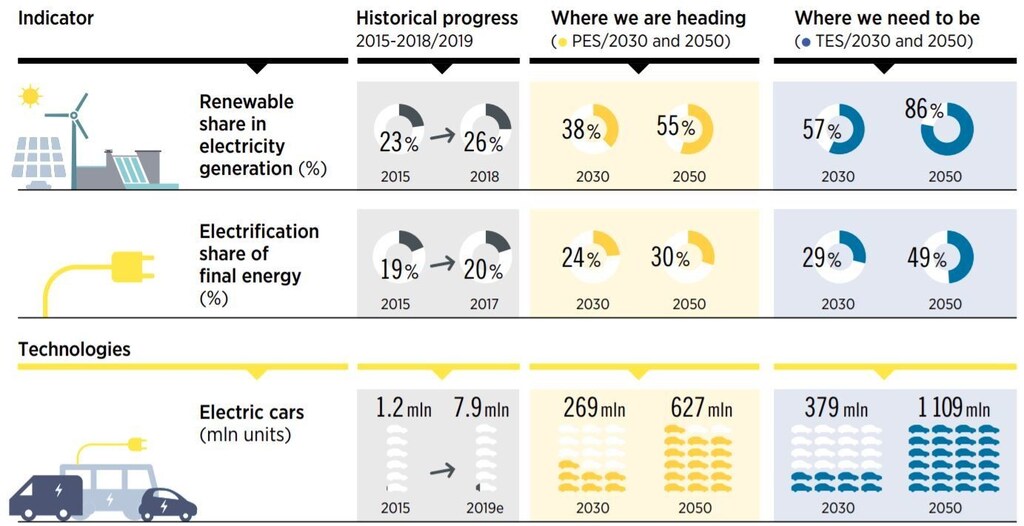
他の地域での移行を加速させるためには、次の技術革新の組み合わせが必要である:バッテリー製造、クリーンな電力供給、スマートで高速な充電、充電ポイントの整備、高性能バッテリー。これらすべてに、適切な政策の枠組みと市場インセンティブが必要である。
技術革新と技術の進歩がこの移行を推進しており、バッテリーは重要な役割を果たしている。過去10年間で、バッテリーパックのコストは95%下落して1kWhあたり122ドルとなり、この傾向は今後も続くと見込まれる。最良のバッテリーを手にできる企業が、将来の自動車産業を支配するだろう。研究は重量削減に重点が置かれているが、急速充電性能、戦略的材料、バッテリー寿命、火災リスク、製造コストについても考慮しなければならない。技術革新は急速に進んでおり、政策の野心も世界的に高まっている。
現在最も性能の優れたバッテリー式電気自動車は、試験条件下で650キロメートル走行することができ、バッテリーは車両重量の27%を占めている。最高水準のバッテリーパックは約200 Wh/kg(キログラムあたりのワット時)に達しており、より長い航続距離や新たな用途に向けて、この数値を2倍または3倍に高める余地がある。
市場の電動化が進んでいる
バス、ごみ収集車、配送用バン、鉱山車両は、大規模に電動化が進んでいる。これらは商用車の燃料使用量の約3分の1を占めており、残りの3分の2は長距離走行が可能な大型車両(HDV)が占めている。トラックでは積載量が重要な要素であり、規制により車両総重量が制限されている。現在のディーゼルトラックの車両重量(空車重量)は、最大積載時重量の約3分の1である。数年前まで電動トラックは非現実的な構想と見なされていたが、バッテリーの技術革新により、この状況は変わりつつある。
欧州では、貨物の50~60%が500キロメートル未満の距離で輸送されている。そのような航続距離に対応するバッテリーは、積載量を約15%減少させることになるが、電動トラックに対して追加で2トンの重量許容量を認めることが議論されている。現在販売されているバッテリー式電動トラックの航続距離は、一般的に150~200キロメートルである。さらなる改善が必要であり、多くの相手先商標製品製造会社(OEM:Original Equipment Manufacturer)が、この移行に向けて自社の立ち位置を定めつつある。
例えば欧州自動車工業会(ACEA)は、2030年までに20万台の電動トラックが道路を走行し、これは全車両の約4%に相当すると予測している。カリフォルニア州も貨物車両の電動化について野心的な計画を持っており、米国全体では2025年までに5万4,000台の大型電動トラックが道路を走行すると予想されている。電動トラックの大半は中国で見られ、中国は電動ごみ収集車などの分野で先行している。中国の自動車メーカーBYDは、深圳で使用されている1万5,000台の内燃機関トラックを、まもなく電動車両に置き換える予定である。これは、過去3年間に6万台の電動小型トラックとバンが導入されたことに続くものである。約深圳市の都市配送車両の全車両数の35%がすでに電動化されている。
トラック車両の保有者も導入に動き出している
配送用バンやトラックのビジネスモデルは貨物量に基づいているため、バッテリーの重量は問題とならない。一方、都市部の大気質に関するより厳しい要件が、この分野における重要な推進力となっている。DPDスイッツァーランドは、例えば、水素ベースのソリューションではなく、電気自動車のソリューションが今日利用可能であることを強調している。一方、DHLは、移行を加速させるためには、トラック充電回廊と充電拠点群が重要であると指摘している。
HDVの充電は、一部の点で電気乗用車とは異なる。しかし、多くの都市で増えつつある電気バスの経験は、現在、HDV市場に生かされている。例えば、充電方式や、システム統合を容易にするデジタル化およびモノのインターネット(IoT)ソリューションの活用などの面で反映されている。
道を切り開く規制と政策
電動HDVと必要な充電インフラを普及させるためには、安定した投資環境を整えることが極めて重要であり、規制はその中で重要な役割を果たしている。欧州では、規則(EU)2019/1242がHDVのCO2排出基準を定めており、2025年以降、メーカーはますます厳格なCO2目標に直面することになる。これを受け、トラックメーカーも対応を進めている。世界最大のトラックメーカーであるダイムラー・トラックを含むOEMは、2039年までにゼロエミッション車のみを販売する予定である。その他の主要なトラックメーカーも電気自動車の生産へと移行しており、ボルボ・トラック、ルノー・トラック、MANなどがその例である。さらに、テスラやニコラといった新規参入企業も存在する。
欧州の規制の改定、特に電池指令(BD)は、充電インフラや関連技術の迅速な展開を促進するものである。充電インフラは、欧州のグリーン復興計画における7つのフラッグシッププロジェクトの一つにも位置付けられている。
重要な動きが見られる他の地域としては、カリフォルニア州や米国の他の地域が挙げられる。これらの地域では、カリフォルニア州ACT(Advanced Clean Trucks規則)、ゼロに向けた取り組み(drive to zero)イニシアチブ、そして導入を早め、コストを削減するための世界的な充電規格および技術を推進する継続的な取り組みが進められている。国際協力により、共通規格の採用が加速する可能性がある。
セクターカップリングに向けたスマート充電
HDVを電力システムに統合することは、さらに注目に値する。e-HDV向けには、250~900キロワットの容量を持つ複数の充電技術が試験されており、将来の充電ポイント向けには最大3メガワットの容量も検討されている。高速道路の充電ハブには、数十メガワットが必要となる場合がある。ピーク負荷を管理するためのe-HDVスマート充電の手法では、定置型の緩衝バッテリー、現地での再生可能電力の発電、電力システムのニーズに基づくデジタル化された充電ポイントを組み合わせることが必要となる場合がある。系統の増強には最長で3年かかる可能性があるため、車両保有者、充電ポイント所有者、公益事業者を含めた統合的な計画が必要である。
結論として、商用車分野は変革を遂げつつある。バッテリー式電動は、新規参入者として、水素、バイオメタン、その他のバイオ燃料と競合しており、大型車両産業における低炭素化競争でのポールポジションを争っている。




