パンデミックから得られた教訓の一つは、デジタル化が未来を形づくるということです。金融包摂も例外ではありません。
しかし、デジタルリテラシーと金融リテラシーの水準がともに低いインドネシアでは、金融包摂のデジタル化に課題があります。
インドネシアの銀行BRIが、こうした課題の一部をどのように克服しようとしてきたのかをご紹介します。
インドネシアでは、正式な金融商品やサービスへのアクセスが過去10年間で大きく改善しましたが、金融リテラシー指数は依然として比較的低く、現在も40%未満です。
インドネシアにおける金融包摂の課題
インドネシアには、6,000万を超える超零細企業と零細企業があります。これらはインドネシア経済を動かす重要な原動力であり、同国のGDPの60%超を生み出し、実に労働人口の97%を雇用しています。しかし、正式な銀行サービスを利用できないために資本へのアクセスが妨げられ、成長の可能性が制限されています。インドネシア協同組合省が最近実施した調査では、調査対象となった超零細企業と零細企業の半数以上が、依然として十分な金融サービスを受けられていません。銀行口座を持たず、借金を抱え、主に現金で取引する事業者も多く、必要なときに正式な融資を受けるための正当な信用履歴を築くことが困難です。
一方、COVID-19により、インドネシアではデジタル化の導入が加速しました。現在、インターネットへのアクセスが可能な人は、人口の約53%に上ります。金融サービスのデジタル化は、金融包摂の課題を解決し、包摂的で持続可能な経済成長の基盤を築く機会となります。
インドネシアは、金融包摂率90%を2024年までに達成する目標を掲げています(現在の76%からの引き上げ)。この構想では、超零細企業と零細企業が主な対象です。
インドネシアの金融包摂の格差を縮める
零細顧客の特徴を把握するため、BRIは2020年に調査を実施し、デジタル金融包摂戦略の策定に役立つ3つの知見を得ました(下の図1を参照)。
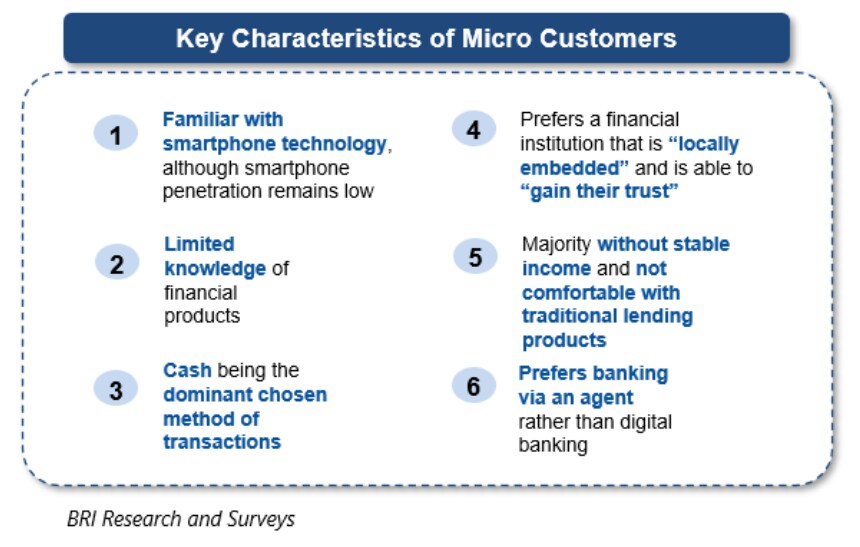
第一に、顧客は普通預金口座以外の金融商品について、限られた知識しか持っていません。
第二に、安定した収入がないため、銀行の従来型融資商品に抵抗を感じています。
第三に、地域に根差し、信頼を得られる金融機関を必要としています。
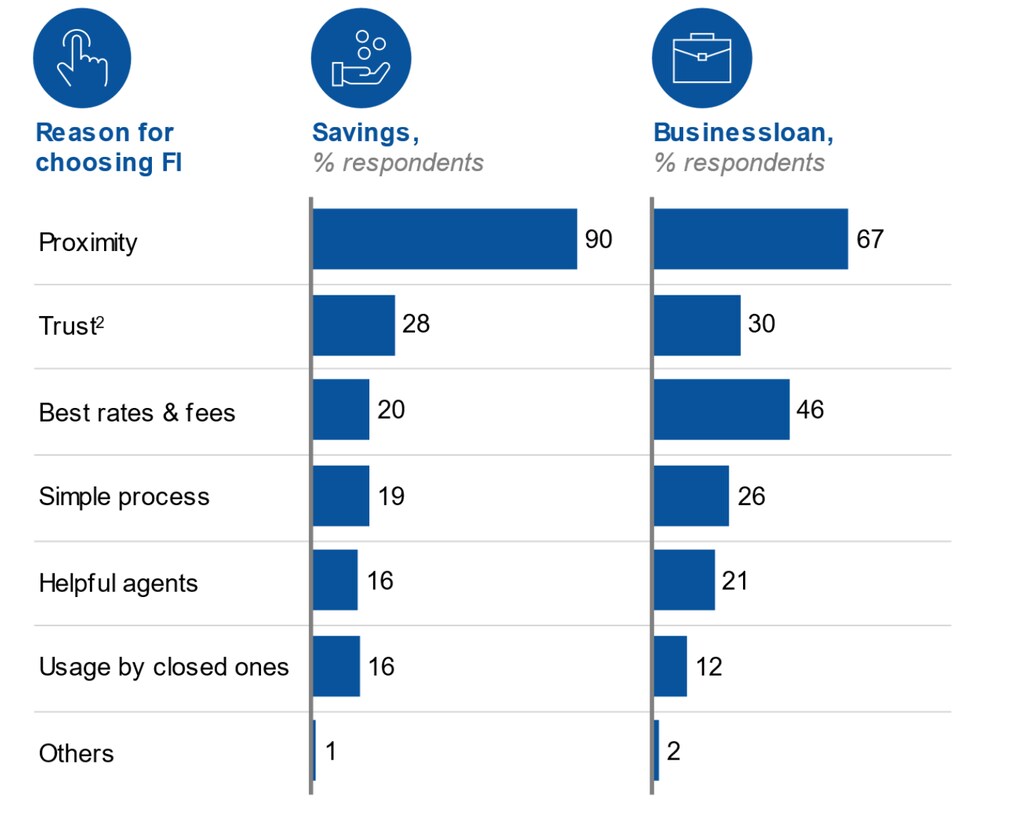
インドネシア最大の銀行であり、マイクロファイナンス機関でもあるBRIは、デジタル化の力を活用して金融包摂を推進することに注力しています。中核となる取り組みは、エージェントを活用した無店舗銀行業務、デジタルアドバイザー、デジタルビジネスエコシステムの3つです。
1. エージェントを活用した無店舗銀行業務
BRIは、選定された顧客が基本的な預金や取引を含む銀行サービスを提供できる、エージェント型のビジネスモデル「BRILink Agent」を開発しました。エージェントは、銀行が支援するカード読み取り機やモバイルアプリなどのデジタルチャネルを通じて顧客にサービスを提供します。BRILink Agentは、取引の安全性に対する顧客の信頼を得るうえで重要な役割を担います。デジタルチャネルの活用により、これまでデジタル金融サービスになじみのなかった人々にサービスを紹介するうえで、この取り組みが重要な要素となりました。顧客の取引を支援するデジタル技術を導入することで、BRILink Agentは、特に遠隔地など、かつて金融サービスを利用できなかった地域社会にもサービスを届けています。
現在、インドネシア諸島の5万3,000を超える村で、BRILink Agentが50万人以上活動しています。2021年には、取引件数が9億件を超え、取引額は810億ドルを上回りました。
2. デジタルアドバイザー
金融リテラシーとデジタルリテラシーが低いと、デジタル金融商品への理解が乏しい人々は、詐欺や個人情報の盗難に遭うリスクが高まります。デジタルリテラシーの不足はサイバーセキュリティへの懸念の主な要因となっており、金融教育だけでなくデジタル教育も必要であることを改めて示しています。
これまでに、融資担当者2万7,000人以上をデジタルアドバイザーとして配置し、安全なモバイルバンキングアプリを通じた金融取引へのアクセスや安全な取引の実行を支援するとともに、顧客を教育してきました。これは単純ながら重要な役割です。超零細・零細層の顧客にデジタル金融包摂サービスの利用を積極的に促す一方で、生活に大きな影響を及ぼしかねない詐欺から顧客を守らなければなりません。
世界経済フォーラムは、包摂的で持続可能なデジタル経済をどのように促進しているのでしょうか
3. デジタルビジネスエコシステム
金融取引のデジタル化を持続可能なものにするには、顧客の日常生活に深く根付かせる必要があります。金融包摂の先駆者であるインドネシアの銀行Bank Rakyat Indonesia(BRI)、同国最大の質金融機関Pegadaian、そして女性のエンパワーメントに注力する同国最大のグループ融資機関PNMの3者が連携し、超零細向けのエコシステムを構築しました。3者は、世界最大級のマイクロファイナンス機関となり、今後4年間で3,000万人を超える顧客を貧困から救い出すことを目指しています。
インドネシア全土に1万8,000を超える支店を持つこのエコシステムは、小規模事業者、農家、漁業者、ウェットマーケットの商人が金融サービスを利用し、事業を拡大できるよう支援します。さらに、グループ融資から預金、投資商品まで、幅広い商品を提供しています。こうしたイノベーションにより、このエコシステムはジャワ島全域で、卵、サトウキビ、稲の生産から流通、消費までのバリューチェーン全体にサービスを提供できるようになりました。
金融包摂の実現に向けて大きな機会が広がっていますが、企業はデジタル化の力を引き出さなければ、それを実現できません。この課題の解決は、特に零細・超零細層の人々を含むすべての人が、事業を成長させ、より良い生活の質を実現するために、持続可能で包括的な金融サービスを平等に利用できるようにするうえで不可欠です。




