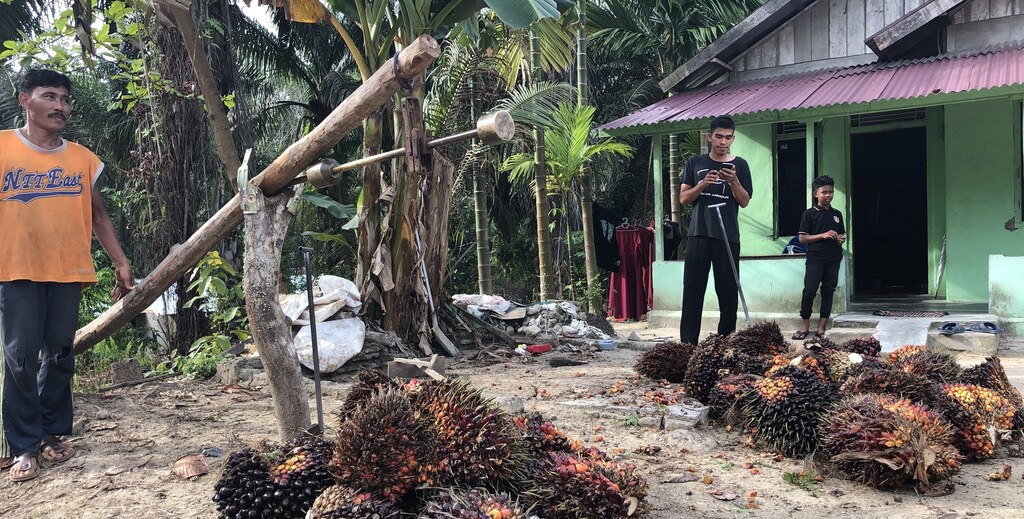
インドネシアでは、小規模生産者と買い手の間の取引の大半が、依然として現金払いで行われています。
これは、すべての関係者が誤り、詐欺、盗難に対して脆弱になるため、リスクがあります。
UpLink Top Innovator の PemPem は、インドネシアの農家が現金からデジタル決済へ移行するのを支援しています。
インドネシアでも、他の商品ベースの経済圏と同様に、小規模生産者と買い手の間の取引の大半は、依然として現金払いで行われています。これは多くの理由からリスクがあります。第一に、多額の現金を持ち運ぶことは安全上のリスクとなり、取引の場が盗難に対して脆弱になります。現金の数え間違い、支払いの紛失、強盗は、商品の買い手と売り手にとって非常に現実的なリスクです。現金取引は追跡が困難なため、すべての関係者が誤りや詐欺に対して脆弱になり、貴重な取引履歴データも不透明になります。
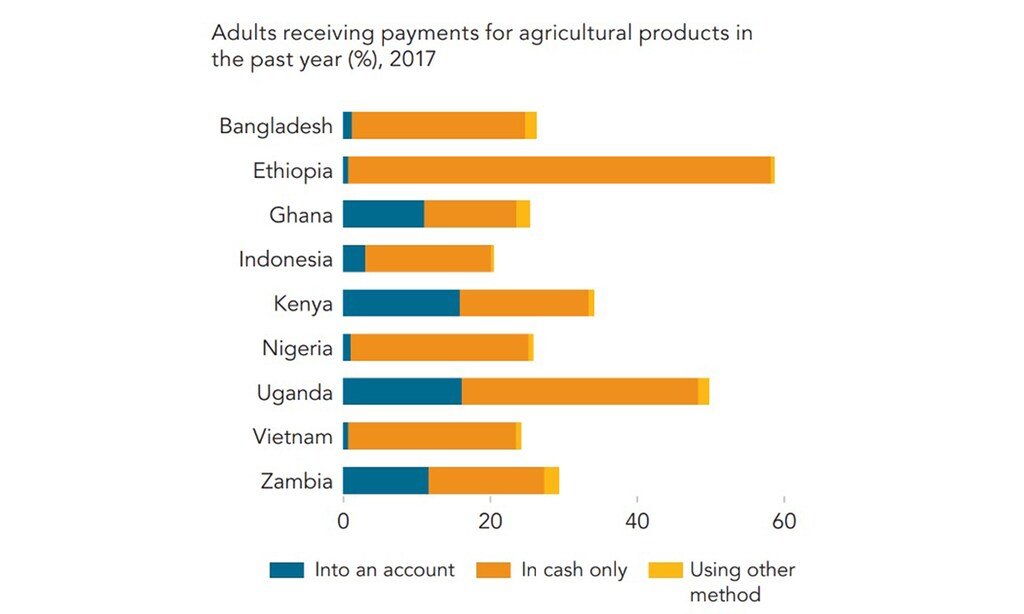
それにもかかわらず、PemPem のプラットフォーム上のインドネシア人農家のうち、推定35%はデジタル決済を受け取れる銀行口座を持っておらず、商品取引では現金が依然として既定の選択肢であり続けています。PemPemは、主要な商品のサプライチェーンにおいて、小規模農家や商人が、より持続可能で収益性の高い事業を行えるよう支援する組織です。同社は農村部の零細企業向けにモバイル型サプライチェーン管理ソフトウェアを開発し、持続可能性を高め、バリューチェーンへのより広いアクセスをもたらす実用的な技術を導入しています。
世界銀行の2017年の農産物支払いに関する数値によると、開発途上地域で農業関連の支払いを受け取った人のうち、口座に入金を受けたと回答したのは5人に1人にすぎませんでした。
農業取引では現金払いが大半を占めるため、農家は伝統的な銀行機関から融資を受けるために必要な信用履歴を築くことができません。新型コロナウイルス感染症(COVID-19)のパンデミックは、主要銀行が市場の変動性の高まりを反映して融資要件を見直したことで、小規模農家の銀行サービスへのアクセスをさらに悪化させただけでした。
デジタル決済システムは、2000年代初頭に携帯電話技術が急速に普及し、歴史的に十分なサービスを受けられてこなかった農村地域の通信に「大きな飛躍」をもたらしたように、現在、現金中心の経済を変革しようとしています。
現金からデジタル決済への市場変革の可能性
インドネシアの中央統計機関であるBadan Pusat Statistikの2018年のデータによると、人口の約62%が携帯電話を使用しており、農村人口では携帯電話の利用者は54%です。これらの数値は、その後増加している可能性があります。現在、携帯電話は主に情報の入手やソーシャルメディアへのアクセスに使われており、スマートフォンの利用のうちオンラインでの売買に使われているのは7.54%のみで、オンラインバンキングなどの金融商品の入手にスマートフォンを使っているのは2%未満です。
これは、現金からデジタル決済への市場変革に大きな可能性があることを示しています。その変革を実現するためには、関係者がまずオンラインで取引を行うことの利点を認識する必要があります。
● モバイル技術へのアクセス。 かつては障壁でしたが、モバイル技術は今やあらゆる人に馴染みがあるとまでは言えないものの、十分に普及しています。ソーシャルメディアへのアクセスや情報入手から、価格情報の確認、作物の販売追跡、トレーサビリティデータの作成のためにPemPemなどのモバイルアプリケーションを使うことまで、デジタル決済の導入は次の論理的なステップです。
● 決済の安全性。 デジタル決済モデルにとって、決済の安全性を示すことは最優先事項です。決済を受け取る能力と資金に容易にアクセスする能力の両方を、絶対的に確実なものとして示す必要があります。不確実性が少しでも感じられると、利用者は現金取引の確実さに戻り、現金取引特有の盗難、紛失、誤りのリスクを抱えることになります。
● 信用履歴の構築。 銀行口座を必要としないデジタル決済用モバイルアプリケーションは、口座を持たない小規模農家が取引を追跡し、信用履歴を築くことを可能にします。伝統的な銀行融資の入手に伴う障壁を取り除くことで、デジタル決済システムは、口座を持たない大多数の人々が融資を利用できるようにする可能性を持ち、より有利な条件でより良い融資を確保する道を開きます。
伝統的な銀行機関が口座を持たない人々の取り込みにますます関心を持つようになるにつれ、農村地域向けのデジタル決済システムの構築と普及の動きには、競争力のあるサービスが次々と登場するでしょう。取引の安全性に関して適切な基準が維持されるよう、規制は不可欠です。競争が生み出す最終的な結果は、新興市場における農産物の買い手と売り手にとっての決済手段の選択肢の増加であり、金融リテラシーと自立の機会の拡大、そして市場情報と信用へのより広いアクセスにつながるでしょう。
小規模農家が必要な市場情報にアクセスするための携帯電話の利用は、すでに経営と収益性に明らかな好影響を与えています。世界経済フォーラムのプラットフォームに掲載された最近の論文では、同論文が焦点を当てたパキスタン農村部において、携帯電話を利用できるようになった農家の収入が10~15%増加したことが示されています。世界アグロフォレストリーセンターが発表した別の研究では、携帯電話のおかげでウガンダの農家が価格情報をより容易に入手でき、買い手との価格交渉もより有利に行えるようになり、農家の生計が向上したことが明らかにされています。
情報へのアクセスを開くことで生計を向上させるというモバイル技術の可能性は、ほんの第一歩にすぎませんでした。直接的なコミュニケーションや取引能力が限られていることに依存する、根強い取引システムを変革する可能性が、今まさに活用され始めており、それは小規模農家、ひいてはすべての関係者にとっての大きな利益となります。安全な決済と信用を築く能力は、小規模農家の経済的安定に寄与する主要な要因であり、より大きな金融面の自立をもたらすとともに、持続可能な農業慣行を選び続けるインセンティブを農家に与えます。これは生産者、消費者、そして地球にとっての勝利です。
世界経済フォーラムの初期段階のイノベーション・イニシアチブであるUpLinkは、ネットゼロ、自然再生型、そして公正な未来に不可欠な、目的志向の起業家を支援し、その活動を加速させています。詳細を確認し、UpLinkコミュニティに参加するには、こちらをクリックしてください。