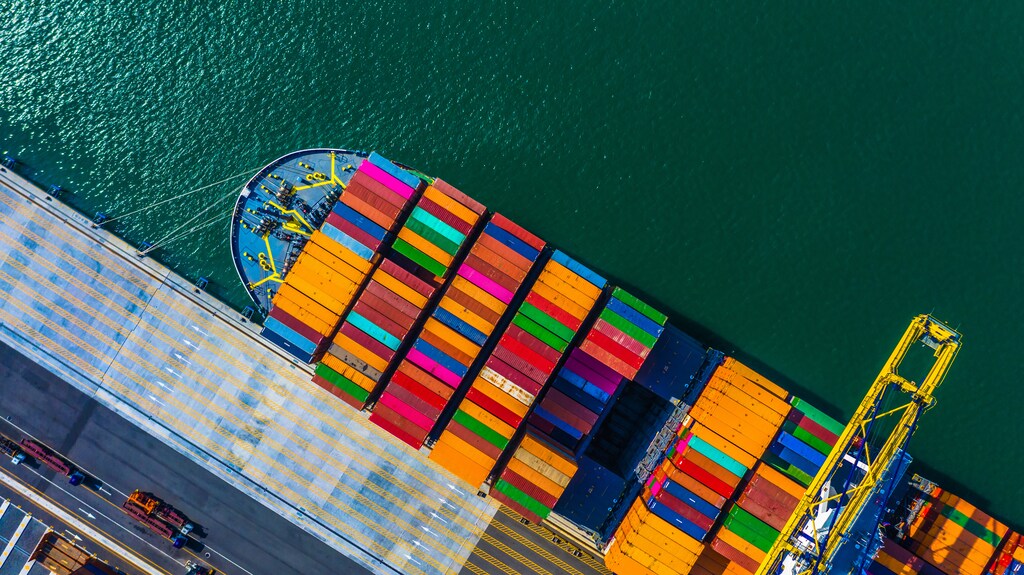
船舶用重油が放つ有害な煙で海と大気の双方を汚染する船に、逆風が吹き始めている。
世界経済フォーラムのファースト・ムーバーズ連合は、ネットゼロへの移行に不可欠な技術を拡大するため、共同調達力を活用している。
マースクなどの先駆企業は新たな二元燃料コンテナ船の購入を約束しているが、業界全体でさらなる行動が必要だ。
世界貿易品の需要増加に伴い、今世紀半ばまでに海上貨物輸送量は3倍になる見通しだ。この分野はすでに世界の温室効果ガス(GHG)排出量の約3%を占める。気候への影響を一掃するため、業界はグリーンメタノールやアンモニアなど、将来の燃料を組み合わせて早急に導入する必要がある。先駆企業が実現への道筋を示している。
海運がニュースの見出しを飾ることはあまりない。そのため、何か問題が起きるまで、私たちはこの業界への依存を十分に認識していない。エバーギブン号が、世界最大級のコンテナ船の一隻として、2021年3月の砂嵐の際にスエズ運河で座礁したとき、同船が国際サプライチェーンにもたらした混乱は、世界経済がいかに海運業に依存しているかを改めて思い起こさせた。世界貿易品の実に90%が海上輸送されており、こうした品々に対する世界の飽くなき需要を考えると、海上貿易量は2050年までに3倍になると予測されている。
しかし、海上貨物輸送は代替手段よりも環境に優しい輸送形態であり続けているものの、気候との衝突コースにある。大型船が世界を航行する動力として船上で燃やす船舶用重油は、化石燃料の中でも最も汚染度の高いものの一つだ。船舶は毎年、この重油を約3億メトリックトン消費し、2018年時点で大気中に10億7,600万メトリックトンのGHGを排出している。これは、国際海事機関(IMO)によると、人為起源の世界排出量の2.9%に相当する。
現在も海運の全体の99%を石油製品が動かしているなか、業界を変革し、完全な脱炭素化への道筋を描くことは、世界の運輸部門が直面する最も緊急性の高い課題の一つだ。一般的な船舶の稼働期間は20年以上であることを考えれば、行動を起こすのは今だ。
グリーンメタノールは、供給拡大が可能で市場投入の準備が整ったクリーンな船舶燃料
朗報は、大型船の動力源となる低炭素技術や燃料が短期・中期的に利用可能なことだ。グリーンメタノール、アンモニア、水素などのグリーン燃料が含まれる。小型船にはバッテリー式電動推進も選択肢となる。まずは「eメタノール」を見てみよう。海運部門の脱炭素化を始めるための、実現可能な短期的経路となるからだ。
従来の方法(天然ガスを使う方法)でメタノールを製造する代わりに、グリーンeメタノールは、再生可能電力で製造したグリーン水素と、バイオマス由来の産業排ガスから回収したCO2を組み合わせて生産する。その結果できるのは、燃焼エンジンで燃やせるカーボンニュートラル燃料で、市場でも容易に入手できる。eメタノールにはほかにも利点がある。液体なので取り扱いが簡単かつ安全で、既知のインフラ(すでに一部の港にあるインフラを含む)を使って貯蔵、つまり「バンカリング」できる。船舶は現在と同じように、バンカーバージを使って燃料を補給できる。

グリーンアンモニアは、中期的にゼロカーボン船舶燃料として期待できる。エネルギー密度はメタノールと同程度で、ゼロカーボン水素を用いる製造過程では、窒素を水素分子の担体として使う。窒素は空気から容易に取り出せるため、長期的には製造コストを抑えられる。ただし、アンモニアは毒性、可燃性、腐食性が非常に高い化学物質で、流出時には人間と水生生物の双方に深刻な危険を及ぼす。そのため、取り扱いもバンカリングも非常に難しい。アンモニアを燃焼できる最初のエンジンは2024年までに完成する見込みだが、アンモニアで航行できる最初の大型船が就航するのは2029年より前にはなさそうだ。後述するように、これは業界の2030年目標には遅すぎる。
目標は重要だが、誰かが最初の一歩を踏み出さなければならない
船舶運航者の課題は、商業的に採算が取れる価格でグリーン燃料を十分に確保することだ。一方、燃料生産者は、カーボンニュートラル燃料の新たな生産施設に必要な資金を調達できるよう、十分な先行注文を確保しなければならない。生産量が増えるほど、価格は下がる。これは低炭素への移行でよく見られる状況だ。需給の駆け引きの中で、誰かが勇気を出して最初にダンスフロアへ踏み出す必要がある。
世界経済フォーラムのファースト・ムーバーズ連合(FMC)は、海運を含む削減困難な部門の民間企業に最初の一歩を促し、ゼロエミッション燃料の生産者や起業家に、生産拡大に必要な需要シグナルを送る世界的な取り組みだ。FMCは、貨物輸送事業者の加盟企業に対し、2030年までに外航海運の少なくとも5%をゼロエミッション燃料で動かすと約束するよう求めている。貨物所有者の加盟企業には、国際貿易品の輸送量の10%をゼロエミッション燃料で輸送する目標を課し、2040年までに100%へ引き上げる。

世界最大級の海運会社の一つでFMCの加盟企業でもあるマースクは、この分野で大きな第一歩を踏み出した。グリーンメタノールの開発に強い関心を寄せていた同社は、思い切って踏み出し、eメタノールまたは通常の燃料油で運航できる新型の「二元燃料」外航コンテナ船19隻を、数十億ドル相当で発注した。船舶の引き渡しは2023年に始まり、まず小型のフィーダー船が就航し、より大型の16,000~17,000コンテナ積載船は2024年以降に加わる予定だ。すべての船がグリーンメタノールを燃料とするようになれば、年間約230万メトリックトンのCO2排出削減につながる。デンマークに本社を置くマースクだけがメタノール燃料船に乗り出しているわけではない。コスコやCMA-CGMなど、メタノールで航行できる船舶を新造発注した海運会社もある。
需要が急増するなか、供給が追いつかない可能性がある。マースクだけでも、新たな二元燃料船をクリーンに運航するため、2030年までにグリーンメタノールを500万メトリックトン必要とする。6大陸をくまなく調査して供給業者を探した後、同社は自社の一連の戦略的な世界各地のパートナーシップに投資し、グリーンメタノールの生産を拡大することを決めた。新興企業、既存の生産者、政府との連携が含まれ、北米・南米から中国、エジプト、スペイン、さらにマースクの本拠地ユトランドまで、各地に及ぶ。これまでに同社は、引き取り契約で150万メトリックトン超を確保することを目指すパートナーシップを締結しているが、目標達成にはまだ道のりがある。
海運の主要企業が脱炭素化の流れに加わるとき
グリーン船舶燃料の需要予測は、大きなビジネス機会を生み出す見込みだ。世界の海運業界を脱炭素化するには、化石燃料の使用を置き換えるために、現在の世界の再生可能エネルギー生産量全体に相当するエネルギーが必要となる。ゼロエミッション連合は、フォーラムとグローバル・マリタイム・フォーラムをパートナーとして2019年に発足し、2030年までに外航貿易航路で運航するゼロエミッション船の商業化という重要課題に取り組んでいる。幅広い業界の行動と政策枠組みの更新を通じて、この分野をゼロに向かう道筋に乗せることを目指す。燃料生産は大きな懸念であり課題だが、世界の多くの地域にとって機会でもある。
いくつかのグローバルサウスの戦略的な位置にある国々は、クリーンな水素由来船舶燃料の生産を拡大するうえで有利な立場にある。P4Gゼロエミッション連合は、重要な海上輸送航路沿いに位置する南アフリカ、大西洋岸と太平洋岸に100を超える港を持つメキシコ、そしてマラッカ海峡とスンダ海峡を通る混雑した航路に近いインドネシアで、具体的なビジネス機会を特定した。
マースクは2040年までに事業全体でネットゼロを達成するという目標を掲げ、市場に明確な需要シグナルを送っている。この目標に向け、同社は2030年を期限とする短期目標を定めた。全船隊でグリーン燃料を25%使用すること、輸送コンテナ当たりの排出量を2020年比で50%削減すること、そしてグリーン燃料で運航できる新造船のみを発注するという原則だ。
コストを見極め、グリーンプレミアムを抑える
もちろん、最初の一歩にはリスクがある。マースクの二元燃料船は、建造費が従来船より10~12%高い。グリーンメタノールは現在、化石燃料由来の船舶用重油より数倍高い。マースクはすでにグリーンメタノール約150万メトリックトン分のパートナーシップを結んでいるが、価格が適切なら、さらに多くの契約を結べた可能性がある。
GHG価格制度と世界的な燃料基準を組み合わせれば、生産を促し、グリーン燃料の価格競争力を高められる。消費財企業は商品の輸送にグリーンプレミアムを支払うかもしれないが、そうした企業が使うコンテナ船が占めるのは、世界の海上交通のおよそ5分の1にすぎない。原油タンカーなど、ほかの種類の海運事業者に燃料代の上乗せを受け入れてもらうのは、より難しいかもしれない。コンテナ業界の顧客ほど、社会からの圧力にさらされていないためだ。
EUの排出量取引制度(ETS)は現在、海運排出量にも適用されるよう改定が進められている。地域レベルではあるものの、これによりグリーン燃料と従来型燃料の競争条件が均等化される。現在の提案では、EU域内の港間航海から生じる排出量の全量にETSを適用し、EUと非EUの目的地間の航海については排出量の50%を対象とする。
一方、バイデン大統領が推進したインフレ抑制法は2022年8月に成立し、水素生産に大規模な税額控除を導入した。これにより、グリーン水素に依存するeメタノールなどの燃料価格が下がる見込みだ。米国のこの措置は誰からも歓迎されたわけではないが、低炭素への移行を可能にする環境づくりを目指す政府間で、望ましくない保護主義的措置ではなく「より高みを目指す競争」を促すことが期待されている。
地域的な措置は足掛かりとなり、規制が具体的な影響を持つことを示せる。しかし、海運のような世界的産業では、業界で事業を行うすべての企業が対等な条件で競争できるよう、世界共通の公平な競争環境が必要だ。この目標に向けた極めて重要な一歩が、IMOのGHG戦略の改定である。現在、2023年夏の期限を前に交渉が進められている。
汚染を引き起こす船に逆風が吹き始めている
しかし、はっきりさせておこう。コストや規制をめぐる短期的な逆風によって、海上貨物輸送のバリューチェーン全体が長期的に進むべき道から外れることは許されない。賭けられているものがあまりに大きい。貨物輸送事業者と貨物所有者の双方にとって、需要シグナルを送ることが最優先事項だ。長期の引き取り契約が今後の道筋となる。輸送事業者には将来の燃料価格、生産者には将来の販売量、投資家には市場の実現可能性について確実性をもたらす、三者にとっての利点がある。
船舶用重油が放つ有害な煙で海と大気の双方を汚染する船に、逆風が吹き始めている。顧客も従業員も、世界中で商品を運ぶことによって排出されるGHGの量を、もはや受け入れない。アマゾンからウォルマートまで、消費者向けブランドはサプライチェーンのスコープ3排出量を対象とする科学的根拠に基づいた目標を掲げている。投資家も野心的な気候目標を持つ。世界各地で、ゼロエミッション輸送への関心を示す企業が増えている。各社は目標達成のための解決策を必要としている。海運業界はそうした解決策の提供に貢献することで、顧客や株主との関係を強化できる。それは地球のために正しいだけでなく、ビジネス上も正しい判断だ。
ジョナサン・ウォルターとアンドリュー・アルコルタが本記事に寄稿した。




