ダボス2023からの洞察:ウクライナ戦争、中国の再開、エネルギー危機、気候変動、脱グローバル化がインフレと金利をめぐる議論を支配するなか、新たな投資の論調が見えてきた。
米国から欧州に至るまで、エネルギー安全保障と脱炭素化が投資の論調を変えつつあるが、エネルギー転換の状況は依然として混沌としている。
中央銀行の介入が景気後退のリスクを冒すことなく、経済成長と足並みをそろえられるかどうかについて、懸念が残っている。
ダボスの雰囲気は安堵と、今後への多少の高揚感が入り混じったものだった。投資見通しについて、この集団がこれほど意見が割れたことは稀である。
少なくとも安堵の理由は、3つのマクロ経済シナリオが懸念された通りには進んでいないことにある。中国はゼロコロナ政策を終了して再開し、インフレは鎮静化しており、欧州は暖冬とエネルギー価格の下落によって幸運に恵まれた。
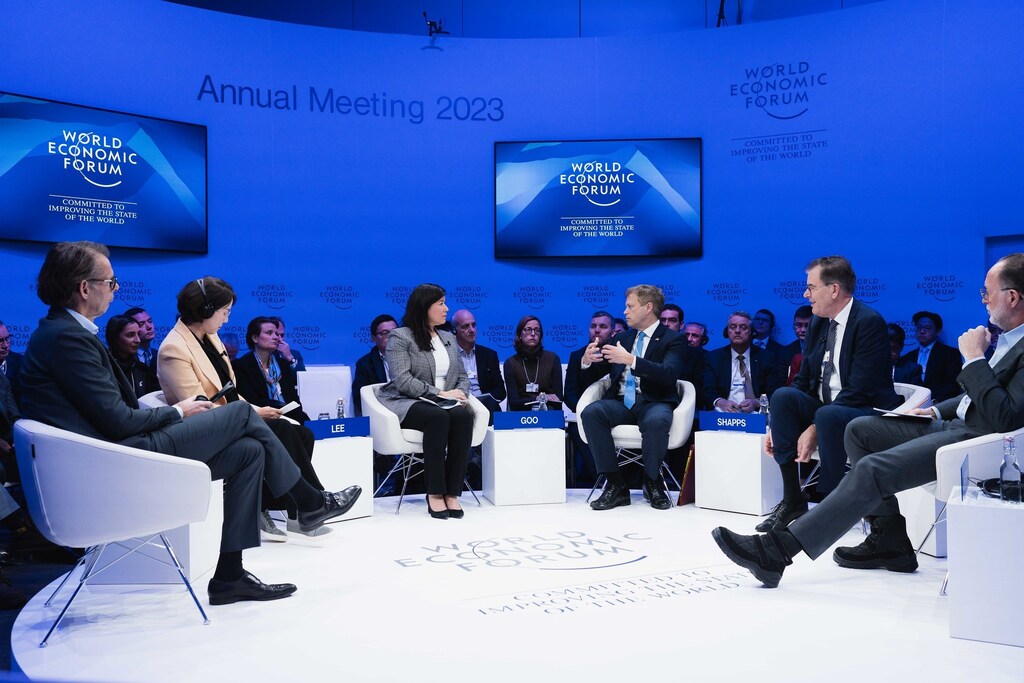
ただし、インフレや金利について誰と話したとしても、ウクライナ戦争、中国の再開、エネルギー危機、気候変動、脱グローバル化が議論を支配していた。40の非公開会合やパネルに参加し、私は企業、投資家、政策立案者の考え方をより深く理解することができた。以下は私が得た3つの要点である。
1. エネルギー安全保障と脱炭素化が投資の論調を変えつつある
クリーンエネルギーを後押しするインフレ抑制法(IRA)は、今年の年次総会で最も議論された話題の一つだった。同法が提供する巨額のグリーン補助金(Kaya Advisoryによれば約1兆ドルの補助金、インセンティブおよび融資)が、私が会った欧州のすべての産業企業に、米国での事業拡大や新規設立を検討させている。
私は、IRAは1974年にフランスが原子力発電へ舵を切ったメスメル計画に匹敵するほど重要な意味を持ちうると主張した。メスメル計画は、これまでに世界で最も成功したエネルギー安全保障と脱炭素化の計画であるこれまでのところ。
欧州が一歩踏み出す必要があるという明確な認識があった。
ベルギーのアレクサンダー・デクロー首相は私に、気候投資法のような強力な欧州の対応を主張していると語った。世界で最も知られた経済学者の一人が私に語ったところによれば、もし貿易戦争が起こるなら、グリーン補助金をめぐる貿易戦争が最も害の少ないものだという。自ら歯止めがかかるからである。資金はやがて尽き、多少の無駄があったとしても、成長とエネルギー安全保障の強化につながるはずだ。また、私の会合からは、英国の政策立案者が依然としてグリーン補助金について、戦略的な対応を練るのではなく、怒りと否定の間で揺れ動いていることもうかがえた。
エネルギー安全保障と気候政策は、投資の論調と資本の流れを変えつつある。FCLTGlobalが主催した、世界最大級の資産保有者や投資家が集まる非公開の会合は、ESG(環境・社会・ガバナンス)に対する反発の論調があるにもかかわらず、この分野への深く高まる関心を浮き彫りにした。
エネルギー転換への投資のアプローチは、投資家の数とほぼ同じくらい多様であることが際立っていた。対照的に、欧州連合のグリーン分類(タクソノミー)およびファンド規則の硬直性と二元的な性質は、ポートフォリオの指針や移行金融の促進にはあまり役立たないと見なされていた。
また、企業は依然として強い関心を寄せている。多くのCEOが、エネルギー危機と脱炭素化への注目が、エネルギー効率化プログラムや大規模なサプライチェーンの変革を促していると語るのを私は聞いた。ノルウェーの政府年金基金の責任者であるニコライ・タンゲン氏はパネルで、6か月前には同基金が投資する企業のうち、信頼に足るネットゼロ計画を持つ企業はわずか10%だったが、現在は17%になっていると述べた。ノルゲ銀行投資管理は、投資先のすべての企業が計画を策定することを期待しており、策定しない場合は取締役の選任に反対票を投じるとしている。
「エネルギー転換は混沌としており、変動も大きくなるだろう」と、コロンビア気候スクールの学部長ジェイソン・ボードフ氏は主張した。現在のインフラを踏まえると、化石燃料から再生可能エネルギーへの移行は極めて複雑で、慣性に満ちている。私が司会を務めたパネルで、マーク・カーニー氏は、クリーンエネルギーと化石燃料への投資の比率を、現在の1対1から2030年までに4対1へと高めるための政策が必要だと私に語った。世界最大級の金融機関がこの投資の課題と機会に注目しているのも、無理からぬことである。
長期的には、脱グローバル化がインフレを引き起こすという論調が定着しつつある。
Huw van Steenis、副会長、Oliver Wyman
2. マクロの不確実性:新たな均衡はどこにあるのか?
エネルギー危機とウクライナ戦争にもかかわらず、欧州経済の底力が楽観論の主な源泉であるように見えた。しかし、金融政策がどこに着地するのか、そしてソフトランディングに近い形で着地できるのかどうかは、依然として活発に議論されている。
際立っていた重要な議論は3つあった。
中国の再開はインフレ的なのか、それともデフレ的なのか。従来の通念では、再開とエネルギー購入はインフレ的とされる。しかし、世界最大級の投資家の一部は、これがサプライチェーンの問題の緩和に役立ち、それほど大きな押し上げ効果をもたらさないのではないかと考えている。
金融政策には「長く、かつ変動的な」タイムラグがあることを踏まえると、過去1年間の劇的な金利引き上げの影響は、今後どのように現れるのか。
ウクライナ戦争の見通しはどうか、そしてエネルギー市場やグローバル化にとってどのような意味があるのか。
米国の経済学者ミルトン・フリードマンが有名な言葉で書いたように、「金融政策が経済状況に影響を及ぼすまでには、長く、かつ変動的なタイムラグがある」。そのため、多くの人々は中央銀行が事態の推移を見守ると予想している。複数のパネルでの問いは、1970年代の景気後退時にほとんどの国が経験したように、引き締めが何度も行われるのか、あるいは同時期にドイツが必要としたように一度きりで済むのか、というものだった。
インフレはピークを越えた可能性があるが、より根強く続くかもしれない、と元米国財務長官のラリー・サマーズ氏は主張した。これは継続的な警戒の必要性を示す主張である。多くのダボス参加者は米国の経済見通しについてかなり楽観的になっているが、一部の投資家は欧州中央銀行(ECB)の行き過ぎた金融引き締め(オーバーステア)のリスクを依然として懸念している。ECBは経済が加速していた時に対応が遅すぎたのと同様に、これらの投資家は、経済が減速し景気後退を招いている今、政策立案者が慌てて追いつこうとするのではないかと懸念している。
長期的には、脱グローバル化がインフレを引き起こすという論調が定着しつつある。しかし、経済史家のナイアル・ファーガソン氏は、グローバル化の終焉に関する噂は大きく誇張されていると主張した。いくつかの大手銀行のCEOはファーガソン氏の見方を支持し、多くの大企業は中国にのみ投資し中国を完全に避けることはしないという、「中国プラスワン」戦略を採用していると述べた。分散化とリスク管理こそが、彼らの賭けなのである。
要するに、金利、成長、新たな均衡、そしてそれが投資環境にもたらす意味について、依然として大きな不確実性が残っているということである。
3. テクノロジーとフィンテック:ソフトランディングかハードランディングか?
「テクノロジー株の評価は、ハードリセットされているのか、それともソフトリセットされているのか?」これは、私が知る最も優秀な投資家の一人(数十年にわたりテクノロジー投資で輝かしい実績を持つ人物)からの問いだった。
評価額には関心を示しているものの、彼らは非公開市場におけるテクノロジーへのエクスポージャーには懐疑的である。その理由の一部は、既存の投資に資金を振り向けられるよう確保しておくためである。彼らは金融引き締めの第2ラウンドの可能性を懸念しており、2000年の39%の急落に続き、2001年にはナスダックがさらに21%、2002年にはさらに32%下落した、ミレニアムの始まりの頃と類似する点を心配している。投資家のセス・クラーマン氏はかつて、「非常に早すぎることと間違っていることは、99%の確率で全く同じに見える」と述べた。
とはいえ、私が知る一部の投資家は、大きく下落した非公開の銘柄への投資を検討している。例えば、ダボスで最も優れたフィンテック投資家の一人は、小売プラットフォームの暴落にはまだ下落余地があると感じているため、企業向け(B2B)プラットフォームだけを見ていると語った。
一方、近年ダボスの臨時の集まりを支配してきた暗号資産の詐欺師たちは、その多くが姿を消し、一部はマンチェスター・ユナイテッドの臨時のイベントに取って代わられた。良いニュースは、暗号資産の崩壊が中核的な銀行システムにほとんど影響を与えず、関与していた西海岸の小規模な銀行をわずか数行損なっただけだということである。
また、中央銀行デジタル通貨(CBDC)への熱狂が冷めつつあるという印象も受けた。バハマと中国で行われている実証実験はまだ成功しておらず、暗号資産に乗り遅れることへの恐れは消え去った。ダボスの中央銀行関係者の多くは机上の演習にとどまっているが、ダボスのECB総裁らは依然としてCBDCの旗を掲げている。
「戦争を将軍たちに任せるには重要すぎるように、お金の未来も中央銀行家だけに任せるには重要すぎる」と、私は昨年のTEDトークで主張した。西側の政治家は金融イノベーションの速度を遅らせようとするだろうと私は見ている。その代わりに、ボトルネックの解消と段階的な解決策による安全性の向上が焦点となるだろう。
次はどうなるのか?
では、今年の珍しい高揚感と不確実性の組み合わせについてはどうか。Annie Dukeは著書の中で、『Thinking in Bets: Making Smarter Decisions When You Don’t Have All the Facts』(邦題:『賭け方を変える』)において、「不確実性を両手で抱きしめ、大きく抱擁することで、私たちはより良い意思決定者になれる」と論じている。厳しく不確実な見通しを踏まえると、不確実性を受け入れ、自らの賭けを賢明に計量することが最善である。




