世界の成人のおよそ3分の1が「銀行口座を持たない」状態にあり、この問題は発展途上国だけに限られたものではない。
モバイル端末の普及は、世界規模で金融包摂を後押ししている。
暗号資産の普及拡大は、金融包摂の改善にも寄与しており、資産形成と資産保護の支援にもつながっている。
銀行口座の開設、友人への送金、住宅ローンの申し込みなど、私たちが当たり前と考えている基本的な金融サービスが発展途上国では贅沢品であることに、多くの人は気づいていない。
世界銀行によると、世界の成人のおよそ3分の1が「銀行口座を持たない」であり、正式な金融サービスを利用していない人を指す。約20億人もの人々が伝統的な金融システムを利用できずにいる。彼らは資金を守ることも、資産形成のツールやサービスを利用することも、将来に向けて効果的な計画を立てることもできない。
しかし、この問題は発展途上国に限ったことではない。
米連邦準備制度理事会(FRB)の調査によると、米国の成人の22%が、銀行口座を持たないか、または銀行サービスの利用が不十分。つまり約6,300万人の米国人が、銀行口座をまったく持たないか、マネーオーダー、小切手換金サービス、ペイデーローンといった「代替金融サービス商品」に頼って、資金ニーズを満たしている。
COVID-19のようなパンデミックが起きると、こうした問題はさらに深刻化する。オックスファムによると、パンデミックの発生から9か月が経過した時点で、世界人口のおよそ3分の1、すなわち約30億人が、頼りにできる金融のセーフティネットを持っていなかった。
決済と貯蓄を支える携帯電話
しかし、希望はある。世界の約20億人の銀行口座を持たない人々のうち、約3分の2が携帯電話を所有している。携帯電話やインターネットの普及が進むにつれ、銀行口座を持たない人々にもモバイル端末を通じて金融サービスを提供できるようになっている。
これは、携帯電話を持つ人なら誰でも、公共料金を支払ったり、毎月少額を貯蓄に回せる。
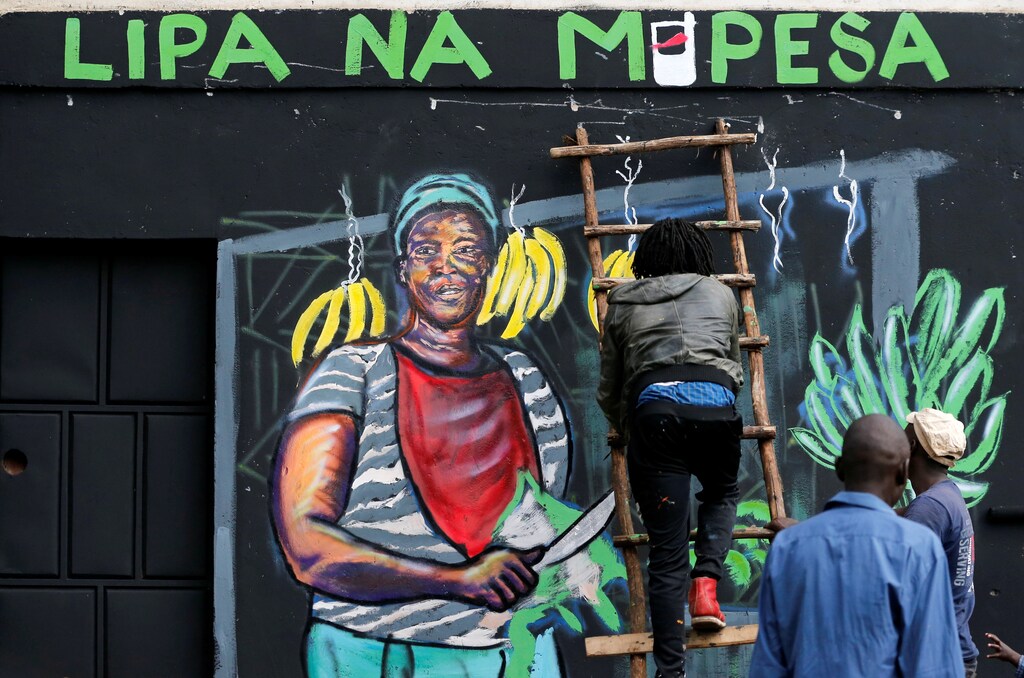
携帯電話の普及による金融包摂の拡大を示す事例として広く引用されるのが、ケニアのM-pesaモバイル決済システムである。
ケニアの地元通信会社が立ち上げたこのシステムにより、ケニアの人々は携帯電話を使ったまま、送金や公共料金の支払い、実店舗での現金引き出しを行うことができる。2007年に開始されたM-pesaネットワークは、現在4,000万人以上の利用者を抱え、アフリカの約7か国に拡大している。
中国でも、モバイル端末の普及が金融包摂を加速させている。Alipayの金融部門であるアント・グループは、少額金融サービスの提供を通じてこの取り組みの先駆けとなってきた。2013年、アント・グループはYu’e Bao(「余り物の宝」の意)を立ち上げた。これは、わずか1人民元(0.15ドル)からでもAlipayの利用者が資金を、銀行で政府が提供する金利より高い利回りを得られるマネー・マーケット・ファンドに預けられる仕組みである。
この取り組みは大きな成功を収めた。開始からわずか4年で、余額宝は世界最大のマネー・マーケット・ファンドとなり、JPモルガンやフィデリティといった米国の大手ファンド運用会社を上回った。
2019年までに、5億8,800万人が余剰資金を余額宝の口座に預けており、これはファンドが運用する資産の総額が約1,670億ドルに上ったことを意味する。
暗号資産は金融包摂を次の段階へと導く
金融包摂の拡大に向けた前向きな潮流はすべて、ブロックチェーン技術、とりわけ暗号資産によって加速させることができる。
ブロックチェーンは、分散型の台帳であり、参加者は中央管理者を必要とせずに取引を確認できる。暗号資産は、ブロックチェーンを基盤技術とするデジタル交換媒体であり、中でも最も普及しているのはビットコインとイーサリアムである。
この技術が分散型であることこそ、既存のいかなる金融機関や政府もビットコインを所有または管理していない主な理由である。
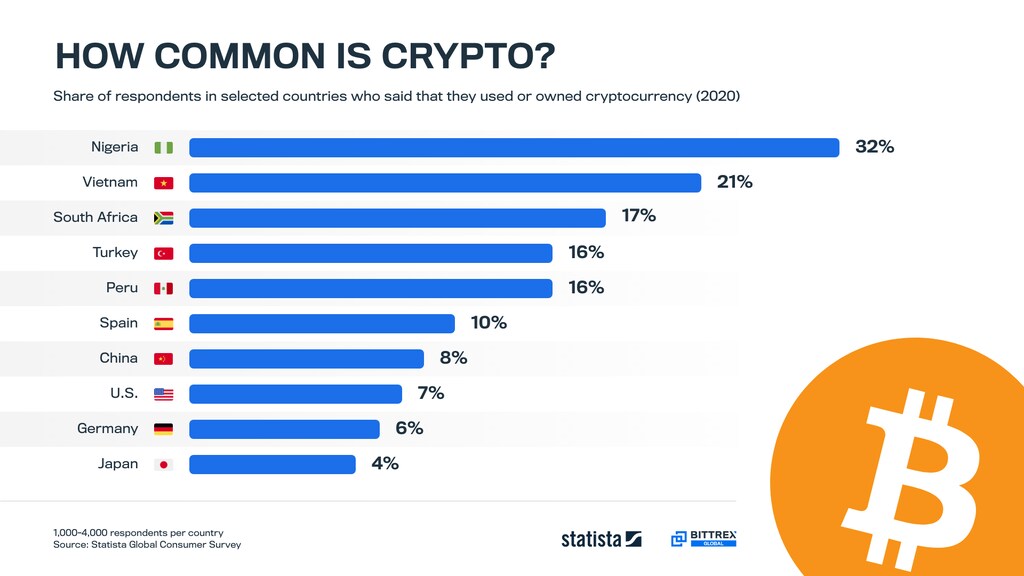
ビットコインの誕生から10年を経て、暗号資産はついに世界的に主流として普及し始めている。特に発展途上国でその傾向が顕著である。例えば、ほぼ3分の1のナイジェリア人が現在、何らかの形で暗号資産を保有している。ナイジェリア人は、商品やサービスの売買、家族や友人への国境を越えた送金などに暗号資産を積極的に利用している。
ベトナム、トルコ、南アフリカなどの発展途上国でも、暗号資産の高い普及率が記録されている。
暗号資産の普及拡大と技術革新が相まって、従来の金融システムを民主化する現実的な機会が生まれている。
資産の保護から資産形成まで
ステーブルコインなどの暗号資産は、米ドルなど他の資産に連動(ペッグ)されており、人々の資産を守る、より安全で信頼性の高い手段として機能しうるようになった。
例えば、ナイジェリアに住んでいたとすると、2016年以降、ナイラが1米ドルあたり約200ナイラから2020年末までに約400ナイラへと下落したため、純資産が約50%減少したことに気づいたはずである。しかし、その資産がテザー(USDT)のような、米ドルに連動したステーブルコインで保有されていたならば、急激な通貨価値の下落から守られていたはずである。
資産の保護に加えて、暗号資産は資産形成にも利用できる。
多くの国では、資産形成のためのツールやサービスは、投資可能な資産を多く持つ人々に限られている。しかし、暗号資産、例えばトークン化株式――従来の株式をトークン化したものである――、世界中の誰もが、アップル、アマゾン、テスラなどの株式への投資機会を得られる。
トークン化されているため、利用者はわずか5ドルからトークン化株式への投資を始めることができる。これは、トークンの一部分を購入できるためであり、トークン自体が本質的に株式の一部分を表しているからである。
暗号資産は、保有資産から利息を得ることも可能にする。ステーキングや分散型金融(DeFi)といった暗号技術革新の進展により、世界中の誰もが特定のトークンを保有し、ステーキングすることで、「イールド」とも呼ばれる利息を得ることができる。取引の完了に仲介者は必要ない。
2020年だけで、DeFiプロジェクトにロックされた総価値は300倍に急増し、約210億ドルに達した。
暗号資産とブロックチェーン技術は、世界的なモバイルおよびインターネットの普及と相まって、拡大しつつある金融格差の緩和に寄与している。
今後数十年のうちに、世界がはるかに民主化され、誰もがアクセスしやすい金融システムを持つようになると想像することも、決して不可能ではない。金融包摂は、暗号資産のおかげで実現しうる。




