企業は、貢献すべき安定した社会を必要としている。
企業は、所得税に加えて、生産、人、財産、環境への影響に対しても税を納めている。
税制は、すべての利害関係者との対話を通じて、投資と成長を促すよう設計される必要がある。
米国の判事オリバー・ウェンデル・ホームズ・ジュニアの言葉を引用すれば、「税金は文明社会のために我々が支払うものである」。国家の最適な規模については議論の余地があるが、すべての政府は、国民が期待する社会的財を提供するために、安定した財源を必要とすることは明らかである。
企業への課税については、二つの極端な立場がある。一方では、法人税は一般に経済を最も歪める税と考えられているため、最小限に抑えるべき、あるいは廃止すべきだと主張する人々がいる。他方では、特に国際企業は「応分の負担」をしていないとみなし、容易に手をつけられる財源だと考える人々がいる。
よくあることだが、真実は中間にある。法人税の負担が誰に帰属するのか、すなわち株主、従業員、顧客のいずれなのかについては議論がある。一部の推計では最大70%が従業員に転嫁されるとされる一方、わずか20%、あるいはゼロとする推計もある。
とはいえ、企業が国のインフラの恩恵を受けていることは明らかであり、企業が納税すべき公平上、実務上、政治上の理由が存在する。ただし、税は単に最小限に削減すべきコストではないものの、投資と経済的な産出を減少させる負担でもある。さらに、企業が負担するのは法人税や事業税だけではない。したがって政府は、投資を支える税制の設計と、企業が負担する税負担の総額の双方について検討する必要がある。
法人税の表面税率は重要なのか?
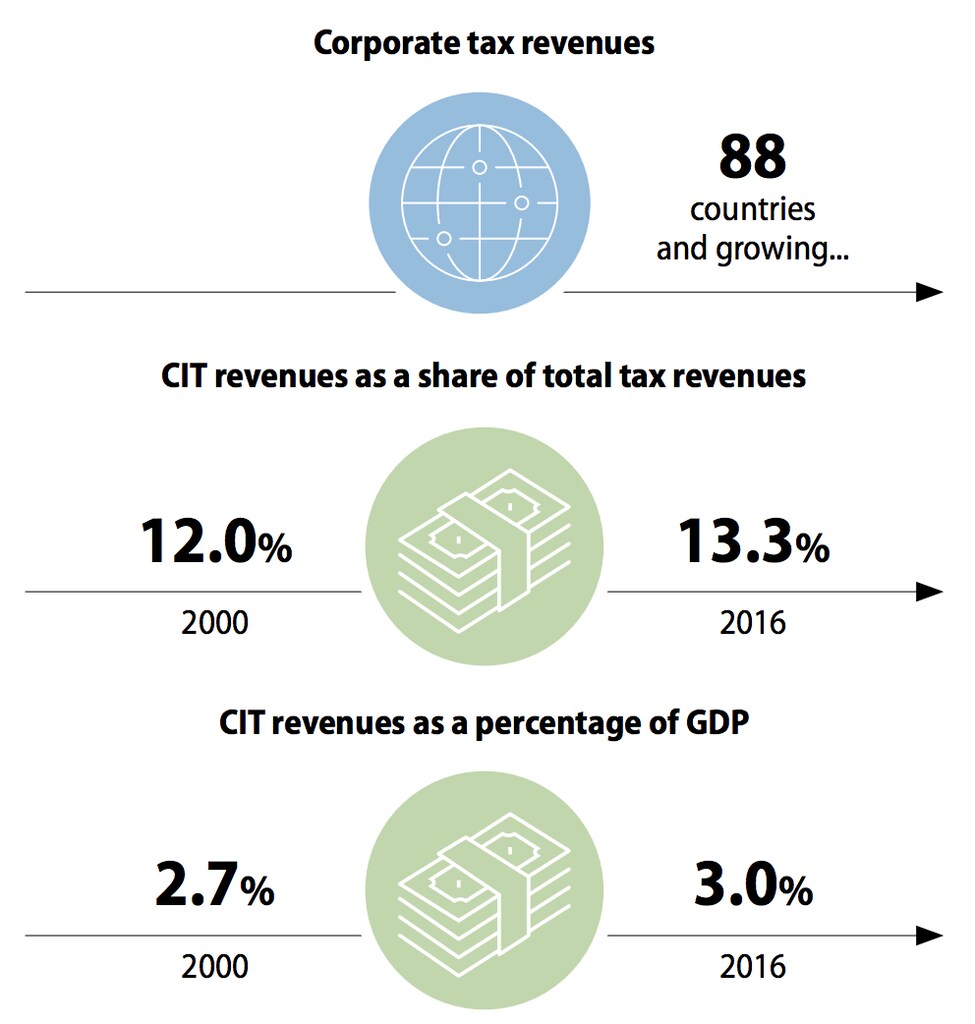
法人税率は、1980年代の40%台後半から50%程度から、2018年には21.4%へと低下した、OECDの調査によれば。同調査は88か国を対象としたものである。この動きは、税率が低いほど対内投資や企業活動全般が促進されるという考えに部分的に後押しされている。IMFワーキングペーパー「Death and Taxes: Does Taxation Matter for Firm Survival」なども、実効限界税率が高いほど、企業が財務的に破綻する可能性が高まることを示している。
とはいえ、税率が低下する一方で、各国が課税ベースを拡大してきたため、世界全体では、法人税が総税収およびGDPに占める割合は上昇している。OECDの税務統計によると、法人税は総税収に占める割合が2000年の12%から2016年には13.3%に上昇し、GDPに占める割合は2.7%から3%に上昇した。
さらに、多くの調査によれば、企業は投資先を決定する際、税制上の優遇措置よりも、政治的安定性や労働力・市場へのアクセスなどの他の要因を重視している。税率の安定性と確実性は、通常、表面税率の低さよりも優先される。したがって、法人税率は重要ではあるものの、投資の主要な決定要因ではない。
インセンティブについてはどうか?
より重要なのは、投資を促すよう、研究開発(R&D)控除などのインセンティブを適切に設計することである。2016年にIMFが行った、イノベーションと研究開発に関する研究は、先進国の企業がR&D支出を40%増加させれば、GDPが5%増加しうることを示唆している。
R&Dを奨励するための財政政策には、税制上の優遇措置や直接補助金が含まれる。実証研究では、実効税負担が海外直接投資(FDI)に影響を及ぼすことが示唆されている。ただし政府は、インセンティブの提供に慎重になり、対象を適切に絞り込み、その効果を明確に測定することを確実にする必要がある。
これは特に途上国に当てはまり、さまざまな研究、例えば2015年の報告書(IMF、OECD、世界銀行、国連による)では、インセンティブはしばしば効果が低い、あるいは非効率であることが明らかになっている。また、途上国へのFDI誘致において、税は先進国ほど重要ではないことも示されている。
インセンティブは中小企業(SME)にとっても重要となりうる。しかし、ここでも状況は複雑である。例えば、KPMGが最近行った研究では、英国のSMEを対象とした調査では、回答者の41%が、資金調達の必要性から、投資家向けの優遇措置が最も重要だと答えた。しかし、最も急成長しているSMEは、そうした優遇措置を第一には挙げなかった。おそらく、複数回の資金調達ラウンドにおける選択肢も制限されるためである。代わりに、設備投資に対する100%の優遇措置を選んだ。同調査はまた、さまざまなインセンティブが投資、イノベーション、雇用創出を促すとみなされている一方で、優遇措置と掲げられた政策との間に明確な関連がないことが多いことも明らかにしている。
その他の税についてはどうか?
企業は法人所得税よりもはるかに多くの税を負担している。2019年12月に、欧州ビジネス税フォーラムが後援して発表された研究「total tax contribution」では、欧州連合および欧州自由貿易連合の上位41社が、支払った所得税1ユーロにつき1.41ユーロのその他の税を負担していることが示されている。
これらの非所得税には、生産、人、財産、環境への影響に対する税が含まれる。これらは、付加価値税や従業員の所得税のように、徴収されるものの企業が負担しない税とは異なり、事業活動の直接的なコストである。同報告書はまた、上位41社が負担する所得税1ユーロにつき、6.72ユーロの税が徴収されていると推計している。
関税(輸入に対する税)は、国や対象となる商品・サービス、自由貿易協定の適用の有無によって大きく異なる。IMFの報告書によれば、「関税の引き上げは、中期的に、国内の生産と生産性を経済的にも統計的にも有意に低下させる。関税の引き上げは、失業の増加、不平等の拡大、実質為替レートの上昇ももたらすが、貿易収支への影響は小さいにとどまる。」とされている。ただし、貧しい国ほど影響は小さいことも指摘されており、関税が政府財政の不可欠な一部である場合には、関税を維持すべきとの主張を裏付けるものでもある。
結論
完璧な税制の唯一の設計図は存在しない。各制度は、それが設計される国の特定の状況を考慮する必要がある。また、すべての利害関係者との対話を通じて策定されるべきである。
法人に関しては、一方で、企業が貢献すべき安定した繁栄の社会を必要としていることを認識する必要があり、他方で、企業は法人税よりもはるかに多くを負担していること、そして税制は投資と成長を促すよう設計される必要があることを認識する必要がある。




