従来の考え方では、グローバル化によって市場を超えて人口統計上の集団の間に共通の態度が生まれたとされている。
新たな研究は、こうした前提に疑問を投げかけ、より繊細で地域に根ざしたアプローチを提案している。
企業は機会を最大化するために、戦略を国ごとの事情に合わせて調整することを検討しなければならない。
数十年にわたるグローバル化によって、分断された社会が間違いなく互いに近づいた。人々は海外旅行をし、ソーシャルメディアで交流し、同じ映画や音楽をストリーミングで視聴することで、世界中で同様の潮流、視点、価値観にますます触れるようになっている。そのため多くのグローバル企業は、グローバル化によって考え方の近い消費者からなる広大で国境のない市場が生まれつつあり、似たメッセージによって特定の人口統計集団にアピールできると想定してきた。この考え方は、ミレニアル世代、Z世代、富裕層といったグローバルな「メガセグメント」について、特に強まっている。
しかし、調査によると、ボストン コンサルティング グループ(BCG)の顧客インサイトセンター(CCI)の調査では、世界の消費者の考え方は依然として均一からは程遠いことがわかった。消費者の態度は、幅広い商品やサービスにわたって市場ごとに大きく異なる。実際、こうした地域差は、似た視点やニーズを持つと一般に見なされることの多い人口統計上のセグメント内でも同じように顕著である。
消費者の選択を実際に左右する細やかな違いを理解することが、今ほど重要になったことはほとんどない。COVID-19危機以前から、世界市場は社会的・技術的変化によってすでに変革を遂げていた。現在、世界各国の経済がさまざまな段階で回復しつつある中、グローバル企業は、パンデミックが自社の製品カテゴリーにおける購買行動や利用状況をどのように変えたのかを把握しようと躍起になっている。多くのマーケターは、製品を位置づけるために従来から用いてきた手法に頼っている。人口統計データを分析し、アンケート調査やフォーカスグループを用いて、幅広い態度や感情について人々に質問しているのである。
リスクは、企業が一般的な類型に基づいてグローバルキャンペーンを構築することで、不適切な選択をしてしまう可能性があることだ。消費者の選択を左右する要因に関する大規模な国際調査プロジェクトの一環として、CCIは中国、日本、オーストラリア、フランス、ドイツ、米国において、年齢や所得層の異なる15,000人の消費者にインタビューを行った。消費者には56の異なる態度に関する言明への回答を求めた。
主要な調査結果
消費者の態度と行動は、所得層や年齢層を問わず、依然として極めて地域性が強いことがわかった。東洋と西洋の違いが際立っているだけでなく、アジアの二大市場の間でも差が大きい。例えば、オーストラリア、フランス、ドイツ、米国の消費者は、はるかに強い個人主義を示した。最も重要な態度を順位付けするよう求められた際、これらの国の回答者は「個人であることが重要である」という意見に強く同意したが、この言明は日本ではあまり共感を得ず、中国では上位10の態度に入らなかった。
一方で、テクノロジーが「より豊かな生活を可能にする」こと、また「スタイルのセンス」で認められることが重要であることについては、西洋よりも日本と中国で同意がはるかに高かった。一部の態度において、中国の消費者は調査対象とした他の市場とは一線を画していた。中国の消費者の86%は、自分の購入品を他者がどう見るかに関心を示したが、これは他の国ではあまり重要な関心事ではなかった。他者からの評価が重要だと答えたのは、ドイツ人では27%、フランス人では24%にとどまった。中国の消費者の約80%は、将来に対して楽観的であることに同意しており、これもまた他のどの市場よりもはるかに高い割合だった。日本では、将来に対して楽観的だと答えたのは25%にすぎなかった。
また、私たちの調査結果は、世界の若い世代や高所得層の消費者の態度が収束しつつあるという考え方に疑問を投げかけるものでもある。Z世代の消費者の態度について国間の相関を、全回答者の相関と比較したところ、例えば若い消費者の態度の違いは、市場ごとにそれと同じくらい明確に異なることがわかった(下のグラフを参照)。また、高所得層の間でも、他の所得層と同様に態度が大きく異なっていた。
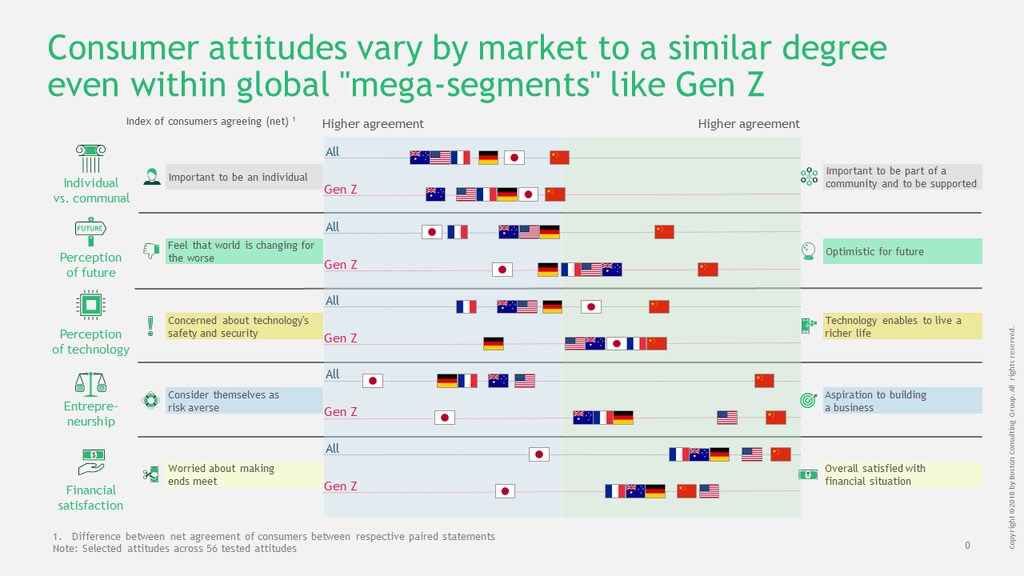
ただし、私たちの調査では、一部の国の消費者の間で目立った態度の一致も見られた。米国とオーストラリアの消費者は、驚くほど幅広い感情において一致していた。例えば、「親しい少人数の友人グループ」に属することに同程度に高い優先順位を置き、テクノロジーの利点や将来への楽観についても同程度に同意していた。しかし全体として、市場をまたぐそうした一致は例外であり、通例ではなかった。
消費者の態度が世界各地で大きく異なるのと同様に、そのニーズも異なる。スナックを例に挙げると、中国の消費者は、他の市場の消費者と比べて、スナックを購入する際に健康と品質をはるかに強く求めていると答えた。日本の消費者は、間食において「利便性」をはるかに重視していた。一部のカテゴリーではこれは驚くべきことではないかもしれない。ネスレ、フィリップス、スターバックス、マクドナルドといった主要な国際ブランドは、競合する市場において、スナック、飲料、メニューなどの製品を現地の嗜好に合わせることが重要であると長年認識してきた。
画一的なアプローチの見直しが必要
驚くべきことに、自動車、保険、パソコン、決済など、企業が現地化への投資を比較的少なくしているカテゴリーにおいても、消費者のニーズは国によって異なることがわかった。ほとんどの製品カテゴリーのうち、コンテンツストリーミングや高級小売など、ごく一部のカテゴリーでのみ、ニーズは世界的にある程度似通っていた。COVID-19期間中の消費者心理に関する他のBCG CCIの調査では、消費者が地元のブランドやコミュニティを支持する中で、こうした現地化がさらに強まる可能性があることが示された。
これらの調査結果は、人口統計のみに基づくグローバルな消費者のメガセグメントの類型は誇張されていることを示している。異なる国のZ世代の消費者が同じオンラインゲームをプレイし、同じソーシャルメディアチャネルを利用しているからといって、広範なマーケティング戦略に対して同じように反応するとは限らない。
私たちの調査の重要な示唆は、画一的なグローバルの「プレイブック」は、ほとんどのBtoCカテゴリーでは機能しそうにないということである。企業は、製品や訴求を現地の顧客に合わせる際に、国ごとのアプローチを取らなければならず、従来は現地化してこなかったカテゴリーであっても、現地の考え方がニーズにどう影響するかを考慮に入れなければならない。消費者の選択を左右するものをより繊細に理解することは、対象市場でカテゴリーを支配するか、大きな利益を取りこぼすかを分ける違いとなりうる。
詳細は、「グローバル消費者の選択を解き明かす」。




