東南アジアがパンデミックからの脱却を目指すなか、持続可能な経済回復の基盤を築くには、資本やその他の金融サービスへのより広範なアクセスが必要となります。
朗報として、金融サービスのデジタル化により、金融包摂に対する根強い障壁を解消する新たなツールが生まれており、東南アジアはその恩恵を受けやすい立場にあります。
フィンテック企業は、イノベーションと実験を推進する役割を果たすことができますが、政府と企業のより深い協力も同様に重要です。
東南アジアの経済はこの10年で大きく前進してきた一方、東南アジア人の10人中6人以上が銀行口座の利用が不十分、または銀行口座を持っていない状況にありますのが現状です。
零細・中小企業(MSME)は東南アジア経済の重要な原動力であり、アジア開発銀行による報告書によれば、2010年から2019年にかけて国内労働力の69%を占めていました。しかし、正式な信用履歴がないことや煩雑な要件のために資金調達が困難であり、成長の可能性が制限されています。Tech for Good Instituteによる2021年の調査では、調査対象となったMSMEの60%超が、資金が必要な際に融資を受けられませんでした。
インフォーマル労働者は、東南アジアの労働力の70%超を占めると推定されており、また、金融サービスの提供が依然として不十分な状況にあります。多くは銀行口座を持たず、債務を抱え、取引の大半を現金で行っているため、正式な金融ツールの利用につながる信用履歴を築くことが困難です。
正式な金融サービスを利用できる消費者の間でも、多くは貯蓄口座などの基本的なサービスに限られています。一部の人々にとっては、知識の不足、隠れた手数料への懸念、高い料金が、予期せぬ事態への備えや金融目標の達成に欠かせない保険や投資商品の購入を妨げています。また、まとまった支払いではなく、より手頃な小口の保険プランを必要とする人々もいます。
東南アジアがパンデミックからの脱却を目指すなか、持続可能な経済回復の基盤を築くためには、資本やその他の金融サービスへのより広範なアクセスを可能にすることが極めて重要になります。
東南アジアにおける格差の解消
朗報として、金融サービスのデジタル化により、金融包摂に対するこれらの根強い障壁を解消する新たなツールが生まれており、東南アジアはその恩恵を受けやすい立場にあります。
東南アジアのほとんどの国では、携帯電話の普及率がクレジットカードや銀行口座の普及率を大きく上回っています。例えばインドネシアでは、人口の約75%が携帯電話を所有しており、クレジットカードの所有はほとんど見られず、銀行口座を持つのは人口の半分にすぎません。さらに、東南アジアの人口の約半数は30歳未満でテクノロジーに精通しており、同地域では西側諸国と比べてより速くオンライン決済が導入されています。
一方、COVID-19により、デジタル金融サービスや決済の普及が加速しました。都市封鎖や社会的距離確保のルールにより、食料品の購入から公共料金の支払いまで、日常生活におけるオンライン取引の利用が促されました。
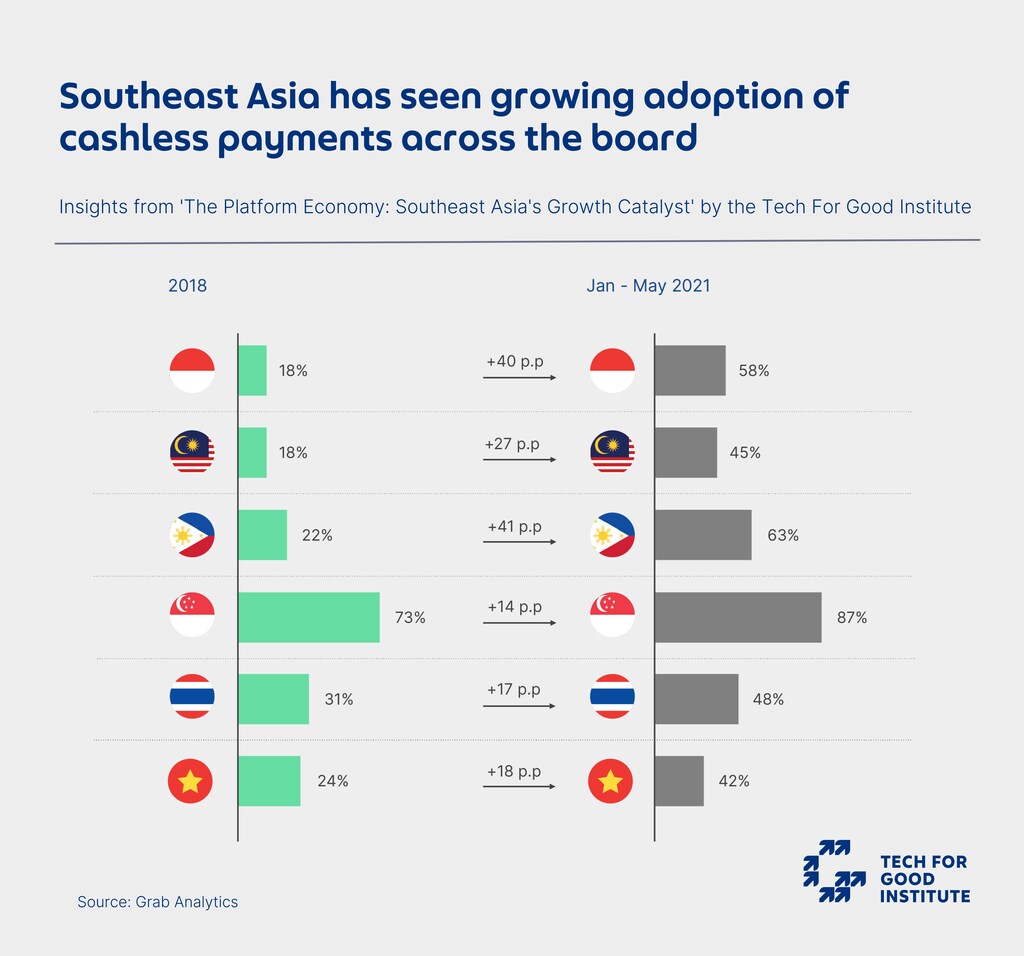
2018年から2021年にかけて、各国でキャッレス決済の普及が着実に進んでおり(下記のインフォグラフィックを参照)、企業もそれに続いてデジタル金融サービス(DFS)を提供するようになりました。
DFSプロバイダーは、オンライン購買履歴やインフォーマル労働者の収入などのビッグデータを活用し、信用スコアを持たない人々の顧客リスクプロファイルを構築しています。例えばインドネシアでは、Grabがデジタル信用プロバイダーであるJULOと提携し、ドライバーや配達パートナーに当日中に小口融資を提供しています。
データは、MSMEへの融資においても役立っています。例えばGrabは、Grabアプリを通じて得た事業収入、顧客レビュー、その他の取引に関するデータを評価し、信用力を判断してから融資を行うことができます。
大きな支出を「細分化」する新たな機会も生まれています。DFSプロバイダーは、金融サービスの高額な支払いを、時間をかけて分割される小口の支払いに分け、それらの購入を直感的で関連性の高い接点に組み込んでいます。
シンガポールでは、一部の保険会社がフリーランス労働者向けに、利用量に応じた個人傷害保険の提供を開始しています。労働者は、ギグの業務の種類に基づいて時間単位の小口保険料を支払い、その業務に従事している期間のみ補償を受けられます。これにより、保険の手頃さと利用しやすさが向上しています。また、Grabの後払いサービス(PayLater)は、消費者が商品の支払いを無利子の分割払いにできるようにし、キャッシュフローをより適切に管理できるようにしています。これらのサービスは、クレジットカードを持たない人々に選択肢を提供するとともに、よりリスクの高い、または規制されていない融資から遠ざける役割も果たしています。
政府との連携が不可欠
これらは大きな可能性を秘めていますが、企業だけで取り組むことはできません。金融包摂をさらに進めるうえでは、官民のより緊密な協力が求められる障壁が依然として存在します。そうした協力によって双方にとって利益のある成果を得られる分野がいくつかあります。
1. デジタル導入: デジタル決済へのアクセスと導入は第一歩ですが、2020年時点では、全取引の80%超が、東南アジアにおける消費者と事業者の間で現金によるものでした。DFSプロバイダーは、政府と協力して、小規模な伝統的事業者、高齢者、農村部の住民など、キャッシュレス化に消極的な特定のグループ向けの啓発プログラムを設計し、全国的な導入を促進するための重要な働きかけやインセンティブを提供できます。例えば2020年には、マレーシア政府が全国的な経済刺激策を導入し、GrabPayを含む選定された電子ウォレットサービスプロバイダーを活用して、パンデミックのなかで対象となる1,500万人のマレーシア人に政府資金を支給するとともに、安全で便利な消費を促しました。
EDISONアライアンス:デジタル格差の解消に向けて、フォーラムは何をしているのか?
2. 認識と信頼: DFSがもたらす利点と潜在的リスクについての理解にも依然として格差があります。フィンテック企業、教育機関、政府機関は連携して金融リテラシーの向上に取り組むことができます。これは、これまで金融商品との接点が限られていた人々にも、より多くの金融商品が利用可能になるなかで重要です。新たな利用者は、デジタル金融商品を使って資金を管理する方法や、データプライバシーを管理し、サイバーセキュリティリスクから身を守る方法について教育を受ける必要があるでしょう。
3. ガバナンス: また、政府とDFSプロバイダーが協力して、個人データの責任ある利用など、新たな金融サービスの安全な利用と普及を促進する規制の枠組みを共同で策定する必要性も同様に重要です。オンライン金融取引の安全性が低いという懸念に対処し、信頼を築くうえでこれは極めて重要になるでしょう。
私たちは、金融包摂という普遍的な課題の解決に役立つ新たなデジタルツールを手にした、刺激的な時代を生きています。この課題を解決することは、東南アジアにおいて持続可能な社会経済の進展を促し、東南アジアの人々の日常生活を支えるうえで極めて重要になるでしょう。
しかし、成功は孤立した取り組みでは達成できず、その使命は大きなものです。フィンテック企業はイノベーションと実験を推進する役割を果たすことができますが、政府と企業のより深い協力も同様に重要です。これが実現すれば、東南アジアの未来は明るく輝くでしょう。




