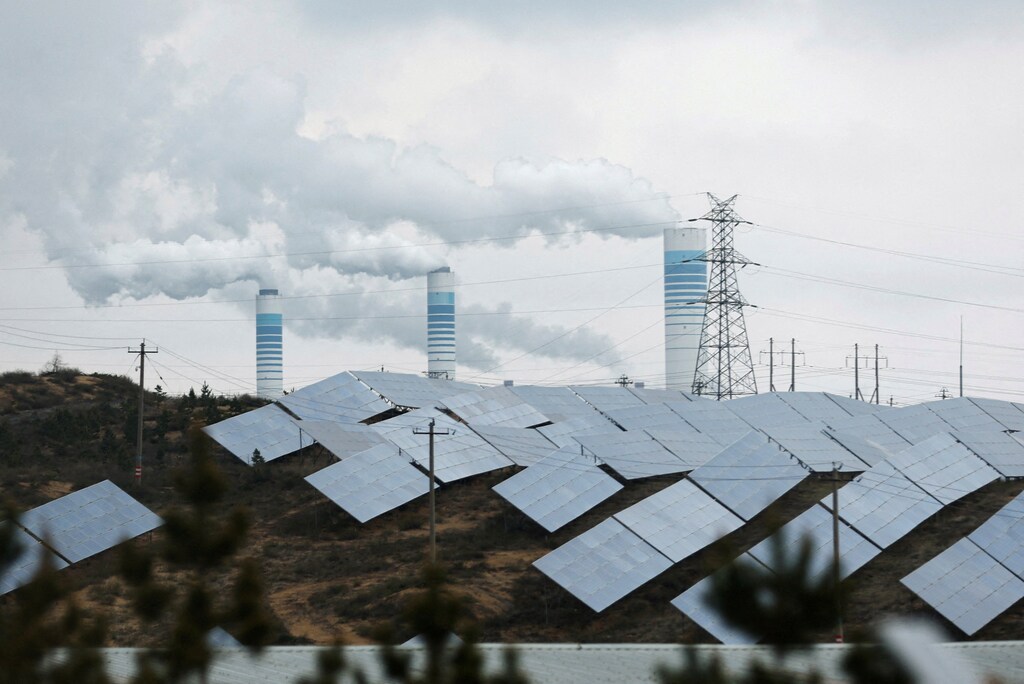
中国の産業部門は世界の生産量の半分以上を占め、エネルギー消費量は急速に増加すると予想されている。
しかし、強力な政策支援と投資を背景に、エネルギー転換指数の評価は過去10年間、着実に向上している。
クリーン電力は中国の産業部門の脱炭素化を可能にするうえで鍵となる。ここでは、その実現に向けた2つのアプローチを紹介する。
世界経済フォーラムは、アクセンチュアとともに「産業向けクリーン電力」イニシアチブに取り組んでいる。このイニシアチブは、協働を通じて中国の産業部門のネットゼロへの移行を加速し、持続可能な発展を実現することを目指す。
中国の産業部門は、主要な素材産業における世界の生産能力の半分以上を占め、最終エネルギー消費量は急速に増加し、他国を上回ると予想されている。
2020年、中国は世界の産業部門の炭素排出量の40%を占めた。そのうち、鉄鋼業とアルミニウム業は、産業部門における電力使用に伴う炭素排出の主な発生源だった。今後、電化の拡大と再生可能エネルギーの開発が、産業部門のカーボンフットプリントの削減に寄与する。
一方、中国のエネルギー転換指数(ETI)の評価は過去10年間、上昇傾向にある。強力な政策支援と、再生可能エネルギーへの高水準の投資および研究開発の継続により、中国のエネルギー転換への準備度は過去10年間で43%向上した。
中国は再生可能エネルギー製造の強固なエコシステムを築き、多くの新興産業を育成してきた。その主な原動力は、電力供給の多様化と送電網の質の向上だ。こうした状況は、産業部門でクリーン電力を積極的に開発する時期が来ていることも示している。
クリーン電力開発の主なソリューション
産業部門でクリーン電力の導入を加速する主なソリューションは、自家発電の転換とグリーン電力取引の2つだ。
自家発電の転換:オンサイト自家発電、オンサイト電力購入契約(PPA)
グリーン電力取引:オフサイト電力購入契約(PPA)、グリーン電力、エネルギー属性証書(EAC)
自家発電の転換
既存資源、政策支援、新たなビジネスモデルを適切に評価することで、自家発電の転換が直面する資源面および経済面の制約を克服できる。
第一に、一次アルミニウムはエネルギー集約型産業の一つであり、その石炭火力による自家発電設備の一部を、水力資源が豊富な中国南西部へ移転する必要がある。私たちの分析と予測によると、政策がさらに厳格化されなければ、同地域の水力資源は2025年以降、一次アルミニウムの新規生産能力を支える限界に達する。そのため、代替となるクリーン電力の方法を検討する必要がある。
第二に、中国では屋上太陽光パネルに大きな潜在市場があるものの、設置は不動産権や手続きなどの要因によって制約されている。今後、政策的なインセンティブが拡充されれば、屋上太陽光パネルの導入容量と設置範囲は引き続き拡大し、一部の障壁は緩和または撤廃されるだろう。

第三に、再生可能エネルギーの消費に関しては、再生可能エネルギーによる発電の割合が段階的に高まるなか、風力発電と太陽光発電(PV)の出力抑制を適切に評価し、市場メカニズムと連動させる必要がある。同時に、マイクログリッドの導入は、風力発電と太陽光発電の出力抑制率の調整に役立つ。
第四に、風力発電、太陽光発電、エネルギー貯蔵は、発電事業者、送電網、利用者に利益をもたらし得るが、コストの高さが市場参加者によるエネルギー貯蔵プロジェクトへの投資を妨げている。
太陽光発電の投資コストは今後、年々低下すると見込まれる。また、利用時間が長くなるにつれて、それに関連するエネルギー貯蔵設備のキロワット時当たりコストも低下する見込みだ。代替的なエネルギー貯蔵モデルと比べ、共有型エネルギー貯蔵はコストを削減し、収益を増やす。
例えば浙江省では、試験的な取り組みとして、省、市、区・県の各レベルで電気料金補助や投資補助などの優遇政策を実施し、エネルギー貯蔵プロジェクトの経済性を高めてきた。
現在、風力発電、太陽光発電、エネルギー貯蔵はまだ発展の初期段階にある。今後、技術が進歩し、コストが低下すれば、規模の経済が働き、徐々に完全な市場化が進むと考えられる。
同時に、マイクログリッドの導入と普及は、エネルギー貯蔵の高コスト抑制に役立つ。エネルギー貯蔵の支援を受け、マイクログリッドは、電力供給の確保からクリーンエネルギーの創出、さらにゼロカーボン目標の達成へと役割を移し、孤立した地域から発展した都市へと広がっていくだろう。
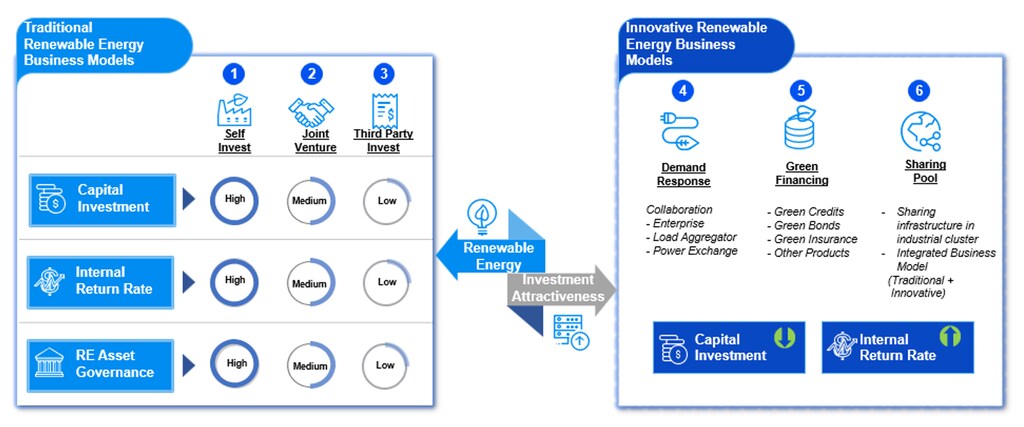
第五に、産業分野の5つの主要部門は、自家発電の転換に多額の投資を行ってきた。主なビジネスモデルは、自社投資と合弁事業だ。下図に示すように、現在、多くの企業は単一のビジネスモデルを採用しており、投資収益率が魅力に乏しい。
デマンドレスポンス、グリーンファイナンス、資源プールの共有などの革新的なビジネスモデルを導入すれば、企業はリスクを分散し、収益を増やすことができる。
グリーン電力取引
グリーン電力取引は急速に拡大しており、いくつかの課題を克服することで、産業部門の脱炭素化に向けた重要なアプローチになると期待されている。
第一に、中国のグリーン電力取引は、参加者も規模も依然として比較的限られている。今後、サプライチェーンの上流と下流が共同調達するモデルにより、分野を超えた協働が進み、産業の持続可能なバリューチェーンがさらに促進される可能性がある。例えばアップルは、サプライチェーン各社と協力し、再生可能エネルギーの機会やソリューションを特定して実施している。
第二に、中国ではグリーン電力の価格は一般に、従来型電力の平均市場価格より高い。華東電力網で初めて実施された省をまたぐグリーン電力取引の事例から得られる教訓は、上海と比べて安徽省と江蘇省には比較的豊富なグリーン電力資源があるということだ。上海にグリーン電力を送ることで、同市の需要を満たすだけでなく、より経済的な再生可能エネルギーを需要側に供給し、資源の最適配分も実現できる。
しかし、グリーン電力の需給バリューチェーンでは、グリーン電力と炭素市場の連携が実現していない。今後、政策指針と市場メカニズムが継続的に成熟すれば、電力と炭素の連動は間近に迫っている。
最後に、中国の産業部門におけるグリーン電力取引はまだ初期段階にあり、体系的な運営モデルや管理体制は確立されていない。多くの企業は、一時的な問題や個別の業務の解決に注力している。実際には、社内での自営、外部支援、共有資源プールなど、グリーン電力取引にはさまざまな運営形態がある。
例えばBASFは、完全子会社を通じて自社の再生可能エネルギー事業を運営し、長期的な再生可能エネルギー電力取引を通じて欧州連合(EU)のカーボンニュートラル目標の達成を支援している。再生可能エネルギー調達の専門コンサルタントであるシュナイダーは、専門知識と経験を生かして、産業企業により包括的なコンサルティングと助言を提供し、グリーン転換の完了を支援することに取り組んでいる。
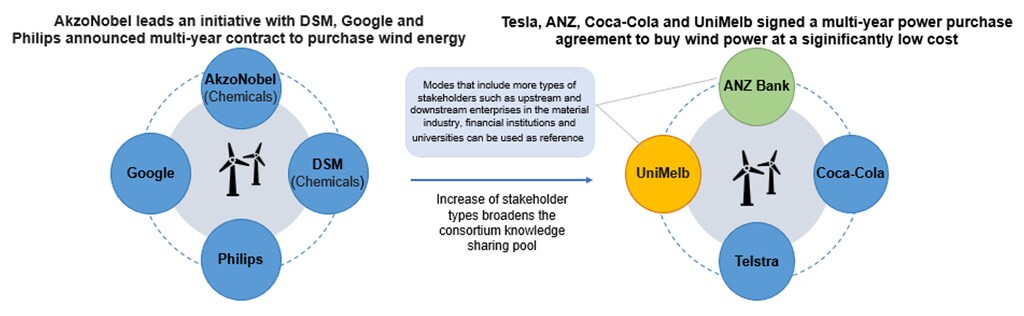
下図に示すように、アクゾノーベルやDSMなどの企業は、資源共有プールを通じてグリーン電力取引を実現した。これにより、グリーン電力の購入機会を増やし、電力コストを削減し、関係者間により多様な協力関係を導入するとともに、革新的な共有モデルの発展をさらに促進できた。
今後、中国の産業部門は先進的な事例から積極的に学び、さまざまなモデルの長所と短所を検討し、グリーン電力取引の成熟と専門化を進めるべきだ。
産業部門は脱炭素化で重要な役割を担う
中国の産業部門の脱炭素化は、国内および世界の炭素削減目標の達成に不可欠な役割を果たす。
したがって、産業部門の脱炭素化に向けた重要なソリューションの一つは、クリーン電力の利用を急速に拡大することだ。これは、化石燃料による自家発電をクリーン電力に転換し、強固なグリーン電力取引市場を構築することを意味する。
政策の継続的な成熟と市場化の進展により、クリーン電力には明るい展望が開ける。産業企業は既存の課題を克服し、新たな機会をつかむ必要がある。
世界経済フォーラムは、このイニシアチブと記事へのアクセンチュアの貢献に謝意を表する。




