中央銀行デジタル通貨は、デジタル経済を効果的に運営する手段として、各国政府の関心をますます集めています。懸念が残るため、ほとんどの中央銀行はまだ通貨の導入に着手していません。
CBDC体制の将来を左右する重要な成功要因は、公共部門と民間部門の協力です。
CBDCの開発、試験、導入に民間部門が参加することには、いくつもの利点があります。CBDCは将来の金融システムで大きな役割を果たす可能性があるため、民間部門の参加は今後さらに重要になります。
今月、デジタル通貨ガバナンス・コンソーシアムは、中央銀行デジタル通貨(CBDC)に関する専門家ラウンドテーブルを開催し、これまでの取り組みを振り返るとともに、さらなる研究が必要な分野を特定しました。このワークショップには、国際機関、中央銀行、民間部門、学界、市民社会の活動家から専門家が集まりました。
CBDCをめぐる議論では、専門家は、CBDC発行の明確な目的を定める必要性、その設計に伴うさまざまなトレードオフ、そして最後に、公共部門と民間部門の協力の必要性など、多くの論点に言及しました。
これまでCBDCは中央銀行の注目を集めており、その結果、90%を超える国がこの概念を調査・検討しています。関心の高まりは2020年以降3倍になりましたが、実際の導入件数の増加にはつながっていません。CBDCを全面導入した国・地域には、バハマ、東カリブ諸国、そしてナイジェリアがあります。しかし、ほとんどの国では進捗に差があり、試験運用や概念実証を発表した段階、あるいはCBDCの必要性を調査することに関心を示している段階にとどまっています。
各国が中央銀行デジタル通貨の導入を見送っているのはなぜでしょうか。
CBDCについては、さらに検討すべき分野がいくつもあります。たとえば、プライバシー、セキュリティ、相互運用性、金融包摂、技術面の考慮事項、その他の懸念などです。未検討の課題が数多く残されているため、多くの国が様子見の姿勢を取っています。
複数の管轄区域では、CBDCの研究や実験を進める意向を示す一方、こうした疑問への理解が深まるまで全面導入を控えています。中央銀行デジタル通貨の導入は経済に長期的な影響を及ぼすため、適切に実施できるよう、十分な資源と時間をかけて構築すべきです。また、今日の技術選択は金融システムの将来に影響します。そのため、分散型台帳技術(DLT)を採用するかどうかを決め、採用する場合はどの種類のDLTを使うか慎重に検討する必要があります。総じて、CBDCの導入は金融システムの基盤をなすものとなるため、その影響や意図しない結果を慎重に測定すべきです。
導入の成功とは何を意味するのでしょうか。
導入を成功させるには、CBDCに導入前から明確で強力な価値提案があることが不可欠です。事前に次の問いに答える必要があります。なぜCBDCを発行するのか。地域の要件を踏まえ、政策目標は何か。また、その政策目標を達成するうえでどのようなトレードオフがあるのか。政策目標に最大限応えるには、どのような設計を選ぶべきか。
これらは、中央銀行が中央銀行デジタル通貨の導入に着手する前に検討すべき問いの一部にすぎません。効率性を高める選択肢として、複数のデジタル通貨の代替手段に加え、決済・金融市場インフラの進歩も利用できます。したがって、CBDCには他のイノベーションを超える、具体的な価値と有効性が必要です。
管轄区域内でCBDCがどれだけ普及するかは、設計の選択に左右されます。普及の度合いがCBDCの成否を示し、デジタル通貨の利用が不十分であれば、導入の目的が損なわれます。適切な利用を確保するため、設計過程ではエンドユーザーの意見を聞き、そのニーズを考慮しなければなりません。
現在のCBDC導入状況を踏まえると、CBDCソリューションの調査、実験、試験運用への関心は引き続き高まっています。各国がCBDCの全面導入に踏み切る準備が整うまでの期間を活用し、地域内の相互運用性を実現するため、複数の管轄区域にまたがる対話と協力を進めることができます。もう一つの重要な取り組みは、基盤となる共通のCBDC標準を策定することです。
官民連携の意義
将来の中央銀行デジタル通貨体制を左右する最も重要な成功要因の一つは、公共部門と民間部門の複数の関係者が連携することです。中央銀行や政府はCBDCにおいて重要な役割を担いますが、民間部門にもCBDCのエコシステムを強化しうる接点が数多くあります。
CBDCを導入した国やソリューションの試験運用を行った国を見ると、民間部門を組み込んだ例が複数あります。中央銀行や政府はデジタル通貨の発行に注力し、民間企業が高い能力を持つその他の分野で協力できます。
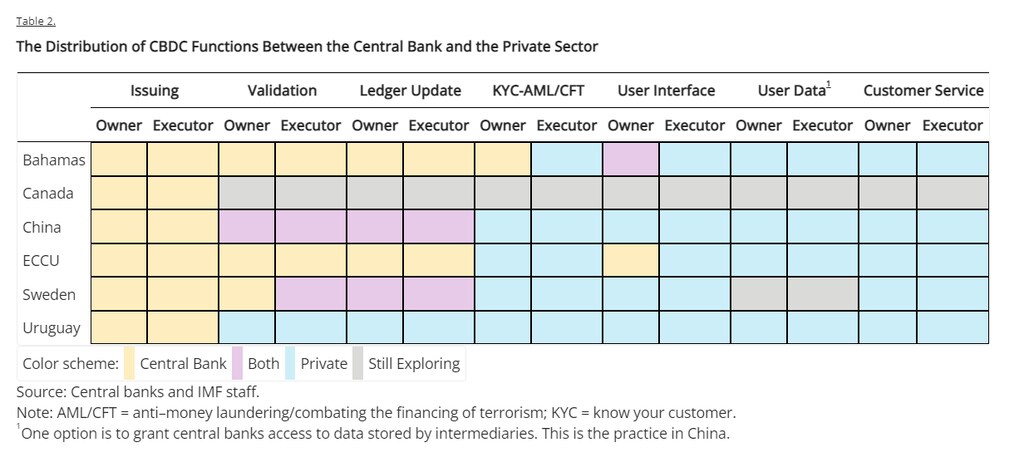
現在、中央銀行デジタル通貨は中央銀行だけで開発することも、民間部門と緊密に協力して開発することもできます。後者のモデルでは、発行、決済、消費者保護要件、マネーロンダリング対策の遵守、フロントエンドの実現などにおいて、民間部門が担う役割はさまざまです。
CBDCの導入において、官民連携にはどのような利点があるでしょうか。
CBDCの開発、試験、導入に民間部門が参加することには、いくつもの利点があります。その一部はCBDCワークショップで議論されました。
1. イノベーションを促進する:官民パートナーシップは、さまざまな分野でイノベーションと利用しやすさを推進するために活用されてきました。政府、規制当局、中央銀行は監視・監督能力を高めるべきですが、民間部門は、コンプライアンスへの対応、中央銀行デジタル通貨を構成するさまざまな要素に適した設計の選択、導入パートナーとしての協力を通じて、イノベーションの速度を高めることができます。
2. 相互運用性を高める:CBDCの普及を実現しつつ、通貨代替の落とし穴を避けるには、既存の決済システムと円滑に統合できることが必要です。必要な標準や技術スタックの策定に民間部門の専門知識を取り入れ、活用することは、CBDCの国内および国境を越えた相互運用性を確保するうえで極めて重要です。
3. デジタル・金融リテラシーを促進する:導入前にCBDCの利用者を教育することを最優先課題とすべきです。民間部門が関与すれば、業界関係者がさまざまな人口層を対象にデジタル・金融リテラシー向上キャンペーンを実施する動機づけになります。適切な教育と認知がなければ、CBDCの導入は必要な目標を達成できず、意図しない結果やリスクをさらに生む可能性が高いでしょう。
中央銀行デジタル通貨は、将来の金融システムで役割を果たす可能性があります
CBDCをめぐる官民協力には大きな可能性があります。連携は不可欠ですが、データプライバシーへの懸念、独占禁止規制、国境を越えるルールや規制の調和など、課題につながることもあります。議論は続いており、成功するデジタル通貨体制の実現に向けて、公共部門と民間部門の双方に貢献の余地があります。
CBDCをめぐる関係者の議論は、5月23日の年次総会2022でも続き、一般向けにライブ配信されます。対話をさらに進め、中央銀行デジタル通貨が将来の金融システムで役割を果たしうるか、一緒に考えましょう。




