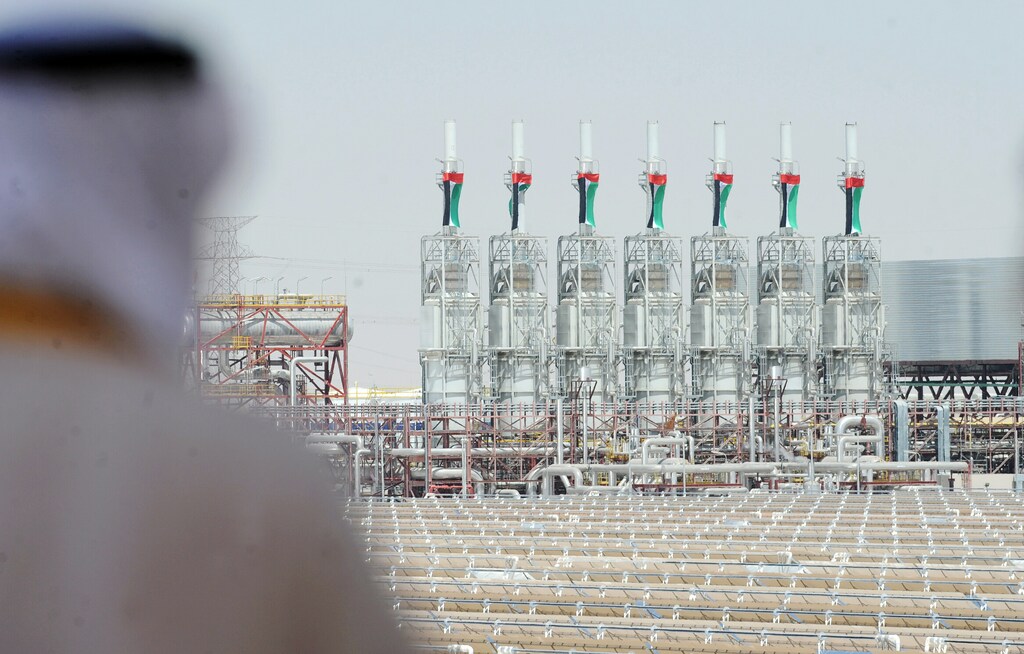
中東・北アフリカは、世界平均の2倍の速さで温暖化しています。
今後開催されるCOP28サミットの開催国として、この地域には世界中で持続可能性に関する議論を形作る機会があります。
ビジネス、特に大規模な国営企業は、この地域の持続可能なエネルギー転換において力強い役割を果たすことができます。
中東・北アフリカを、スノーグローブに例えてみてください。それは、気候変動の厳しい現実について洞察を与え、個別に研究することができる、独特な生態系です。この地域は気候変動が事実上加速している地域であるため、このアプローチに特に適しています。
この地域は、世界平均の2倍の速さで温暖化しています。2050年までに、この地域の気温上昇は1.5〜2.0°Cの範囲にとどまらず、最大4°Cに達する可能性があります。これにより、広範な砂漠化、地域全体での水不足、農作物の不作、そして熱波や鉄砲水といった極端な気象現象がもたらされるおそれがあります。こうした環境変化は社会経済的な格差を広げ、特にすでに戦争や脆弱性に苦しんでいる地域において、悲惨な人道的影響を招く可能性があります。
これが、大規模な政策転換が実施されず、この地域の企業が持続可能なビジネス戦略に完全かつ迅速に取り組まない限りの現実です。
2022年にCOP27を開催し、11月から12月にかけて開催される予定のCOP28、さらにはCOP29の開催の可能性もある中、MENAには、この地域の独自のニーズと脆弱性を反映させながら、地域および世界規模で持続可能性に関する議論を形作る機会があります。実践的かつ先見性のある戦略は、持続可能性への取り組みにおいて、他の地域を飛び越えて前進するための一助となり得ます。
これを実現するためには、この地域の政策立案者、ビジネス界、そして一般市民が、持続可能な未来に完全に取り組み、この地域が直面する重大なリスクをより深く理解し、エネルギー転換がもたらす大きな機会をより強く認識し、それをつかむ必要があります。
データを見ると、現状はそれとはほど遠いことがわかります。確かに、政府は取り組みを強化しています(この地域の現在の炭素排出量と国内総生産の60%が、過去2年間にネットゼロ公約の対象となっています)。しかし、民間部門は現時点で、これと同等のコミットメントを示せていません。類似の経済圏と比較すると、中東・北アフリカの企業は持続可能性への野心で後れを取っています。この地域の企業のうちネットゼロ目標に取り組んでいるのはわずか12%であり、その目標を達成する方法を示しているのはさらに少ない7%です。
調査によると、消費者もまた、この地域の気候変動に対する脆弱性を過小評価しています。Bain & Companyとともに、この地域に住む2,000人を対象に調査を実施したところ、回答者の65%が気候変動を地球規模の脅威として認識している一方で、中東・北アフリカの脆弱性を認識しているのはわずか45%であることが判明しました。また、一人当たりの総排出量では、中東・北アフリカは北米に次ぐ2位であることも注目に値します。これは、気候変動、省エネルギー、持続可能性に関する意識啓発をより一層高める必要性を浮き彫りにしています。
こうした一般論を超えた重大な問題は、中東・北アフリカ全域に適用できる気候変動に関する共通の政策や取り組みが存在しないことです。
湾岸協力会議(GCC)の大規模経済国は、現在、成長を炭化水素の輸出に依存していますが、世界のエネルギー転換がもたらす未開拓の機会に迅速に適応するための資源と能力を備えた唯一の国々です。この地域の他の多くの国々は、通貨の切り下げ、広範な失業、生活費の危機など、いくつもの課題に直面しています。これらの国々において公正なエネルギー転換を確実にするためには、新たなエネルギーインフラに資金を提供する気候ファイナンスが必要です。
しかし、気候変動の影響は国境で止まるものではありません。レジリエンスがあり持続可能な中東・北アフリカの実現に向けて、地域の持続可能性アジェンダでは、協力を優先し、気候変動対策をコストではなく機会として捉えるべきです。これを実現するためには、大胆で革新的かつ地域全体にわたる戦略が不可欠となるでしょう。
ビジネスの役割
ビジネスは、中東・北アフリカの大規模な国営企業が一部主導する、この大きな転換において力強い役割を果たすことができます。ビジネスは、サプライヤーの行動を促すこと(サプライヤーに排出量の測定と削減に向けた前向きな取り組みを奨励すること)、野心的な目標と計画を示してリーダーシップを発揮すること、消費者の意識を高めること、そして国境を越えた官民による気候連携を構築することによって、先頭に立つことができます。
これらの取り組みには、ビジネスが財務面および人的資本への投資に直面するため、コストがかかることは避けられません。しかし、こうした政策、推進力、リーダーシップが整えば、中東・北アフリカ諸国は、持続可能性への取り組みの進展という点で、より有利に飛躍できる立場に置かれるでしょう。
方程式のもう一つの側面は、クリーンエネルギーへの投資です。炭素排出量の削減という利点に加え、再生可能エネルギーへの移行は新たな雇用を生み出し、現地人材の育成を促進します。サプライチェーンの現地化は、現地の製造能力の開発に役立ち、ひいては、この地域の人的資本と専門知識を育成する基盤を築くことにつながります。
このように捉えると、中東・北アフリカの気候変動への対応は、経済の多角化、輸出、成長、そして雇用創出を大きく加速させる可能性を秘めています。しかし、この地域のステークホルダーは、複数の分野で行動しなければなりません。彼らは、強固な排出削減目標を設定し、その達成に向けて取り組まなければなりません。省エネルギー対策を実施し、節水を含む責任ある水管理を優先しなければなりません。そして、グリーンファイナンスと投資を取り入れなければなりません。
この地域全体で、エネルギー転換の基本方針は、エネルギー消費を抑え(省エネルギーを優先)、供給をグリーン化し(再生可能エネルギーを導入)、残りを管理する(エネルギー生産の過程で炭素除去技術に投資し、炭素吸収源として機能する自然を活用した解決策に投資する)ことであるべきです。
中東・北アフリカの自然の優位性を考えれば、これらはすべて容易に実現可能であるはずです。日照時間が長く、風の強い気候、そして未利用の広大な土地を有していることから、太陽光発電および風力発電の設備にとって理想的な立地となっています。GCC以外の国々にとって、再生可能エネルギーは今や一般的に化石燃料よりもコスト効率が高くなっています。再生可能エネルギーへの切り替えにより、燃料補助金を廃止し、それに代わる形で、対象を絞った他の形態の市民支援を行うことができます。これにより、これらの国々の公正なエネルギー転換の可能性が高まるとともに、振り向けられた資金によって貧困削減の促進にも役立ちます。
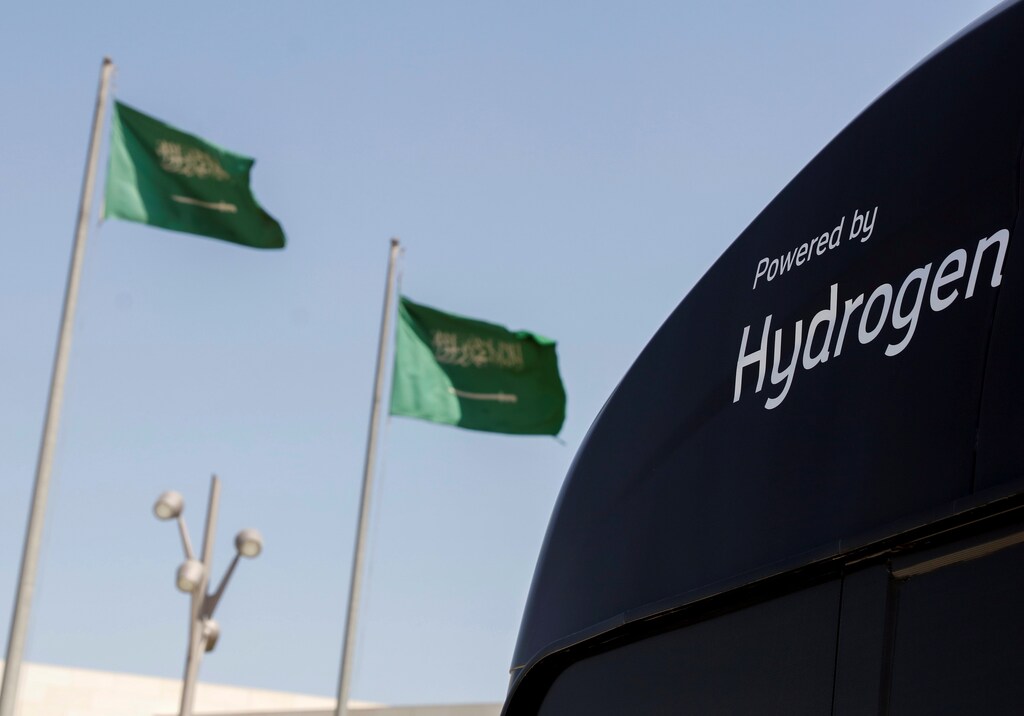
地域全体、特にGCCでは、豊富な再生可能資源と既存のインフラが組み合わさることで、増大する国際的なクリーンエネルギー需要に応える機会がこの地域にもたらされています。この点において、中東・北アフリカはすでに着実な前進を遂げています。国営企業の半数が、グリーン水素およびブルー水素の開発に取り組んでいるか、炭素の回収・利用・貯留能力の構築に関わっています。今後の課題は、この分野でリーダーとなることであり、それによってGCCが今後何世代にもわたって世界のエネルギー分野での影響力を維持することにつながるでしょう。
近年の衝撃により、中東・北アフリカのスノーグローブはすでに揺さぶられており、食料、エネルギー、その他の商品のサプライチェーンが歪められ、一部の国々では生活費の危機が生じています。
この地域の未来の姿は、政治および経営の指導者たちが、2つの非常に異なるニーズのバランスをどのように取るかに大きく左右されます。その2つのニーズとは、国民に対して当面の救済を提供すると同時に、気候関連の問題に備え、その影響を相殺するための行動をとることです。この地域はすでに今回の危機の初期的影響を目にしていますが、その全面的な影響は今後の世代において明らかになるでしょう。




