デジタル決済は、金融包摂と金融サービスへのアクセス拡大に欠かせない手段です。
ブラジルはラテンアメリカの金融包摂の拡大をけん引しています。フィンテック企業や中央銀行主導の取り組みにより、何百万人もの人々が初めて銀行口座を利用できるようになっています。
世界経済フォーラムは米州開発銀行と連携し、金融包摂をさらに拡大し、デジタル貿易の機会を切り開くことを目指す取り組みを立ち上げました。対象地域はラテンアメリカおよびカリブ海地域です。
デジタル決済がブラジルの銀行業界に大きな変化をもたらしています。過去10年間、ブラジルでは静かな革命が進み、競争の激化、より多くの金融包摂、そして銀行手数料の低下につながりました。
ブラジルでのデジタル決済の急拡大は、革新的な金融エコシステムを生み出し、一般の人々に役立っています。
この進展は、決済規制の抜本的な見直し、テクノロジーの集中的な活用、起業家精神、そしてブラジルの顧客のニーズに応える製品づくりへの注力が組み合わさった結果です。
ブラジルにおける金融包摂の急拡大
新型コロナウイルス感染症のパンデミックが始まって以来、およそ1,600万人がブラジルの金融システムに加わりました。実際、この期間にオンラインサービスへの移行が進んだことで、現在ではブラジル人の85%が金融サービスを利用できるようになっています。
これは、銀行口座を持つ人々の割合が数十年で最も大きく上昇した事例の一つです。
こうした改善にもかかわらず、デジタル決済の導入には依然として障壁があります。しかし、ブラジルの有望なフィンテック企業の一部は、他の関係者との連携に解決策を見いだそうとしています。
2013年にサンパウロで創業したNubankは、現在、世界最大級のデジタル銀行プラットフォームの一つであり、5,300万人を超える顧客に金融商品を提供しています。さらに重要なのは、最近のデータによると、Nubankがこれまで銀行サービスを利用したことのなかった560万人に金融システムへのアクセスを開いたことです。
しかし、イノベーションだけで金融包摂の責務を担うことはできません。この取り組みには政府の支援が必要です。
政府の政策や規制は、決済事業者や市場でのイノベーションを目指す新規参入者にとって、参入障壁となる場合があります。多くの国では、セキュリティの強化、コスト管理、プライバシー上の懸念への対応を目的として、厳しい免許要件や資本要件、国内処理の義務、データ規制を導入しています。しかし、意図せず市場参入の障壁を生み出す結果になることもあります。
一方、こうした事態を回避できた国もあります。例えばブラジル中央銀行は、比例原則に基づく規制を通じて新たな金融機関の参入を促し、優れた成果を上げています。
デジタル決済の可能性を引き出す
世界経済フォーラムの「貿易と投資の未来を形作るプラットフォーム」は、米州開発銀行のイノベーション研究所であるIDB Labと連携し、「すべての人の成長を促す決済(PAGA)」イニシアチブを立ち上げました。
PAGAイニシアチブは、ラテンアメリカおよびカリブ海地域(LAC)におけるデジタル決済の真の可能性を引き出すことを目指しています。このイニシアチブには官民の関係者が参加し、地域でデジタル決済の導入をさらに進めるための実践的な提言を促しています。
以下のPAGAイニシアチブの提言は、権利とプライバシーを保護し、業界の競争力を確保しながら、金融システムから取り残されている人々のアクセスを促進します。
市場の障壁を減らし、イノベーションを促す適切な規制慣行を構築する
相互運用性を促進し、世界的な業界標準を採用し、デジタル決済と金融サービスにおける公平な競争環境を推進することが、活力あるデジタル決済エコシステムの基盤です。
官民連携を促進する
決済分野のイノベーションは加速しています。こうした進展を包摂的で持続可能かつ安全なものにするため、官民は協力して、個人や企業のニーズを満たす製品やサービスを提供する必要があります。
安全な越境デジタル決済を実現するため、デジタル貿易協定を検討する
規制当局は、技術面とネットワーク面の相互運用性を実現するため、国際標準の採用と普及を促す貿易協定において、国際標準への取り組みを明文化することを検討できます。
新技術とイノベーションを促進する
技術革新は、新たなデジタル決済と貿易の機会を生み出し、重要な障壁への対処にも役立っています。政府は、すべての事業者に公平な競争環境を促す柔軟な規制や政策を設計することで、イノベーションを後押しできます。
ブラジルの成功事例
ブラジルでは、イノベーションを促進する規制環境により、デジタル銀行が新技術を活用できるようになりました。これらの技術は、パンデミック中に見られた金融包摂の拡大に不可欠でした。しかし、すべてのLAC諸国で同じ状況が見られるわけではなく、特に零細・小規模・中規模企業(MSME)では課題が残っています。
ある調査によると、加盟店の登録手続きは、MSMEの80%が正規経済に参加するうえでの主な障害の一つであり、非正規のままにとどまる理由にもなっています。
ブラジルでデジタル決済を通じた金融包摂を促したもう一つの要因は、ブラジル中央銀行が2020年に開始した即時決済システムPixの導入でした。
Pixにより、4,000万人を超える人々が初めて銀行振込を行うことができました。2020年11月から2022年3月にかけて、Pixの利用者数は急増し、4,100万人から1億2,400万人超となりました。また、国際決済銀行(BIS)の最近の報告書によると、Pixは調査対象となったすべての即時決済システムの中で、世界で最も速い普及曲線を示しました。このシステムは現在、次のような社会福祉プログラムの給付にも広く使われています。CadUnicoやBolsa Familia。
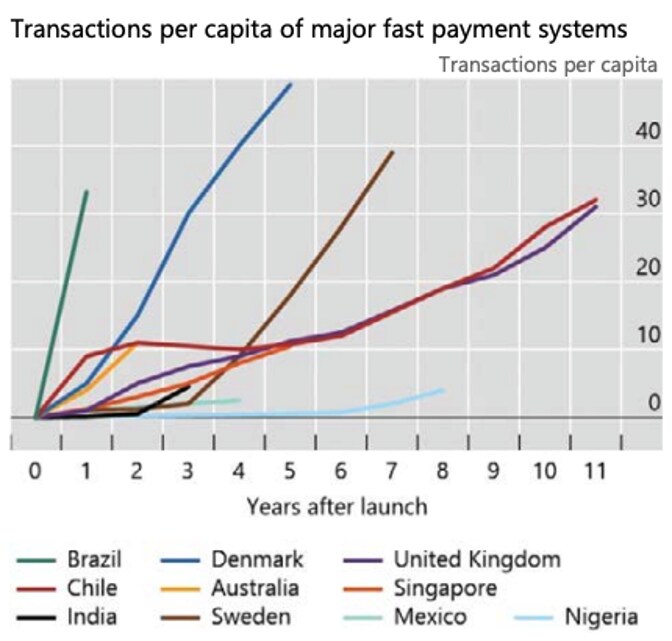
Pixは、即時決済インフラの構築が、中銀にとって地域の金融包摂を促進する重要な手段になり得ることを示しました。
地域が課題に直面する一方、LACでは決済のデジタル化と、それに伴う恩恵が目覚ましく拡大しています。利用しやすい金融サービスの提供を通じて、人々やMSMEは力を得ています。
デジタル決済をさらに発展させるには、政府と業界が新技術を導入し、決済の近代化を進める必要があります。
これにより、決済エコシステムのイノベーションが促進され、個人や企業が新たなイノベーションを活用できるようになります。また、フィンテックなどの技術開発に向けた政府間機関や多国間機関の投資も促進されます。これらはすべて、デジタル化が進む世界における金融包摂に不可欠です。




