確認できる最古の硬貨は、3,000年以上前に中国で作られました。
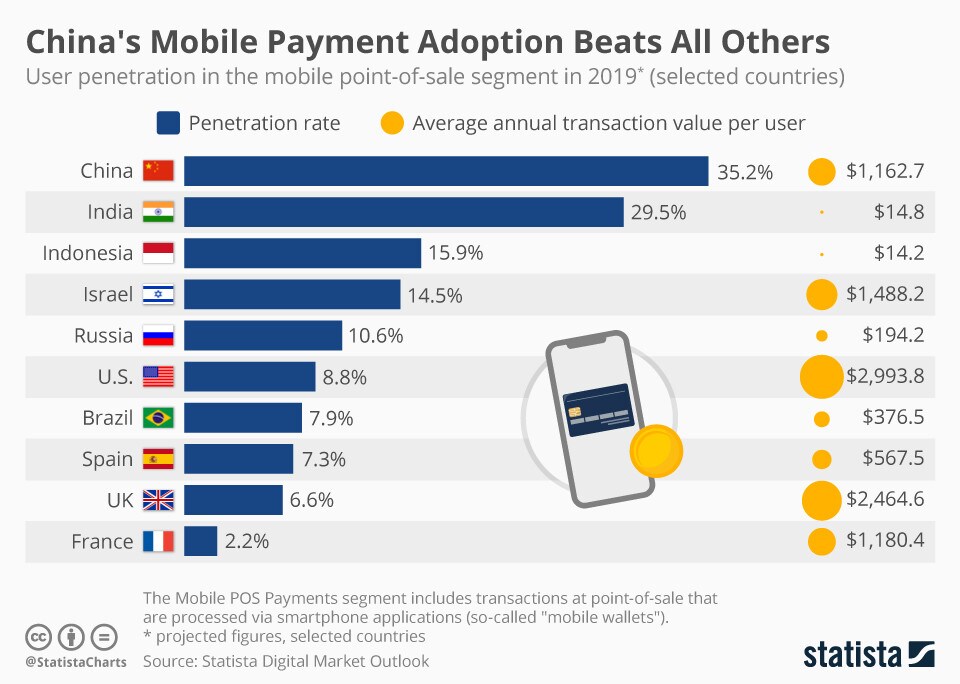
しかし、今日の中国を訪れれば、スマートフォンの顔認証を使って支払いをする人々を目にする可能性が高いでしょう。
これは急激な変化ですが、決済革命の始まりにすぎません。
現金とモバイルウォレットの両方を含む新たなグローバル決済エコシステムは、通信、銀行、小売という大規模で強力な3つの業界が融合した結果です。
民間部門と公共部門が協力し、最新技術を活用してキャッシュレス社会の可能性を最大限に引き出せれば、大きなメリットがもたらされます。
仲介者をなくし、金融包摂の格差を解消する
まず、キャッシュレス社会への移行が現在どの段階にあるのかを振り返ることが重要です。
これまでのところ、この移行は基本的に、現金から現金に代わる決済手段への移行です。取引処理に民間企業が関わるため、必然的にコストが発生します。その結果、送金の際に価値が目減りします。
これが、真のキャッシュレス社会についての私の構想です。現金と同じように、価値の全額が交換されます。そのためには、銀行などではなく国が決済事業者となり、実質的に国が支える公共インフラとして機能する必要があります。
処理コストを回避して生じた節約分は、たとえば経済的に疲弊した地域を再生する基金に充てるなど、支援を必要とする人々のために活用できます。
直感に反するように聞こえるかもしれませんが、ほぼ誰もが資本にアクセスできると私は考えます。しかし、社会の貧困層にとっては、その資本を利用するためのコストが往々にして極めて高額です。優れた事業のアイデアがあっても、起業資金を用意できなければ、その事業を軌道に乗せるのは難しいでしょう。
キャッシュレス社会への移行に加え、送金、決済、銀行サービスのラストマイルを変革することで、金融包摂の格差解消につながります。
汚職と闘う手段
キャッシュレス技術は、汚職や組織犯罪との闘いにおいても、最も有力な手段の一つとなり得ます。
そして、ここでも最も大きな恩恵を受けるのは、最も支援を必要としている人々です。
世界には、1日1.25ドル未満で暮らさざるを得ない人々が14億人います。同時に、約1兆2,600億ドルが、実質的に途上国から盗み取られています。その原因は汚職、贈収賄、窃盗、脱税です。その資金を各国に取り戻せれば、14億人を貧困ライン以上の生活へと引き上げ、少なくとも6年間、その状態を維持できます。
すべての人がエンドツーエンドの電子決済インフラ、つまりキャッシュレス環境につながれば、資金の流れが透明になります。国際援助であれ民間投資であれ、取引に関わるすべての人がデジタルでつながっていれば、資金の行き先と使途を確認できます。
その枠組みの外に現れた資金は、すぐに検知して調査できます。これにより、法執行機関や法廷会計士が調査対象を絞り込み、隠された資金を特定して回収しやすくなります。
実現を可能にする要素
もちろん、これほどの変革を受け入れるには、克服すべき課題が数多くあります。政府は、本人確認の管理や安全性とプライバシーの保護などの分野で、先を見越した積極的な対策を講じる必要があります。
しかし、実現を支える基盤、つまり構成要素となる「電子配管」はすでに整っています。安全で利用可能なエコシステムと次世代インフラも、すでに存在します。
Finablrは、規制調整と国境を越えたコンプライアンスにおいて40年にわたる経験を有し、170か国に広がるネットワークを持っています。また、独自の技術により、2018年だけで総額1,150億ドルに上る1億5,000万件の取引を実現しました。
後戻りはできません。メリットを実現するには、キャッシュレス化に伴うリスクに向き合い、いくつかの課題に対処する必要があります。
先進国では、キャッシュレス社会によって、シームレスで摩擦がなく低コストの取引が実現します。途上国では、社会経済を大きく変える恩恵がもたらされる可能性があります。
誰もが容易に利用できる価値交換は、より平等な世界をつくり、住む場所にかかわらず人々の絆を強めます。




