破壊的なテクノロジーが、金融サービスの顧客に力を与えつつあります。
APIにより、組織のニーズに合わせてカスタマイズできる金融サービスアプリケーションの開発が可能になります。
業界は、この新たな時代に効果的なガバナンスを構築するための取り組みを結集させる必要があります。
イノベーションは何十年にもわたり金融サービスの特徴でしたが、近年、変革をもたらす新たなテクノロジーが登場したことで、顧客主導の金融の時代が本格的に見えてきました。ブロックチェーンやクラウドコンピューティングといったテクノロジーが多くの注目を集めている一方で、アプリケーション・プログラミング・インターフェース(API)こそが、リテール、機関投資家向け、そして取引後の各分野における金融サービスの未来を真に象徴しています。
業界はAPIの成長を主に消費者の視点から見てきました。オンラインで買い物をしたこと、スマートフォンでレストランを予約したこと、あるいは旅行ポータルで休暇を予約したことがあるなら、あなたはAPIを利用しています。
平たく言えば、APIとは、アプリケーションやソフトウェア同士が互いに通信し、それらの間でデータをスムーズに流通させることを可能にする一連のルーティンや手続きです。そして「データ」と「システム」というこれらのキーワードこそが、当業界にとっての入口となります。すでに、米国、欧州、東アフリカ、アジアの金融市場や銀行業においてAPIが変化をもたらしつつありますが、今後数年間、いくつかの要因を背景に、特に取引後処理においてその利用はさらに加速していくと予想されます。
NetflixやUber、Amazonによるパーソナライズされたサービスの時代に私たちが求めるものは、市場インフラに顧客が求めるものと何ら変わりません。それは、組織の固有のニーズに合わせてカスタマイズできる柔軟なアプリケーションです。
APIはこのアプローチを可能にし、企業が、既存のシステムとともに、自ら選んだ方法で、いつでも利用できる独自の商品やサービスを創出することを可能にします。さらに、利用者は、一部のケースでは自社の顧客向けに、多額のテクノロジー投資を必要とせずに機能を追加できるため、より費用対効果が高く効率的な事業運営の方法となります。
DTCCでは、顧客主導の金融の進化を積極的に追跡し、このアプローチを取引後処理に取り入れています。例えば昨年、開発者向けの社内APIポータルを構築し、2020年には外部向けのAPIマーケットプレイスを立ち上げる予定です。スマートフォンのApp Storeと同様に、当社のマーケットプレイスは、企業が当社の商品やサービスのAPIにアクセスするための単一の中央拠点として機能します。APIは段階的に展開し、最終的には業界に広範なサービスを提供することを長期的な目標としています。
個別のAPIからなるデジタルプラットフォームとして取引後のエコシステムを再構築することにより、市場インフラは顧客のニーズにより迅速に対応し、カスタムソリューションを開発する必要性を減らし、現行のプロセスで求められる絶え間ない検証と再確認の繰り返しを解消できるようになります。将来的には、企業は口座の開設や解約、取引の照合や決済、ポジションの算出や評価をスムーズに行えるようになり、時間、コスト、労力を節約するとともにリスクも低減できるようになります。
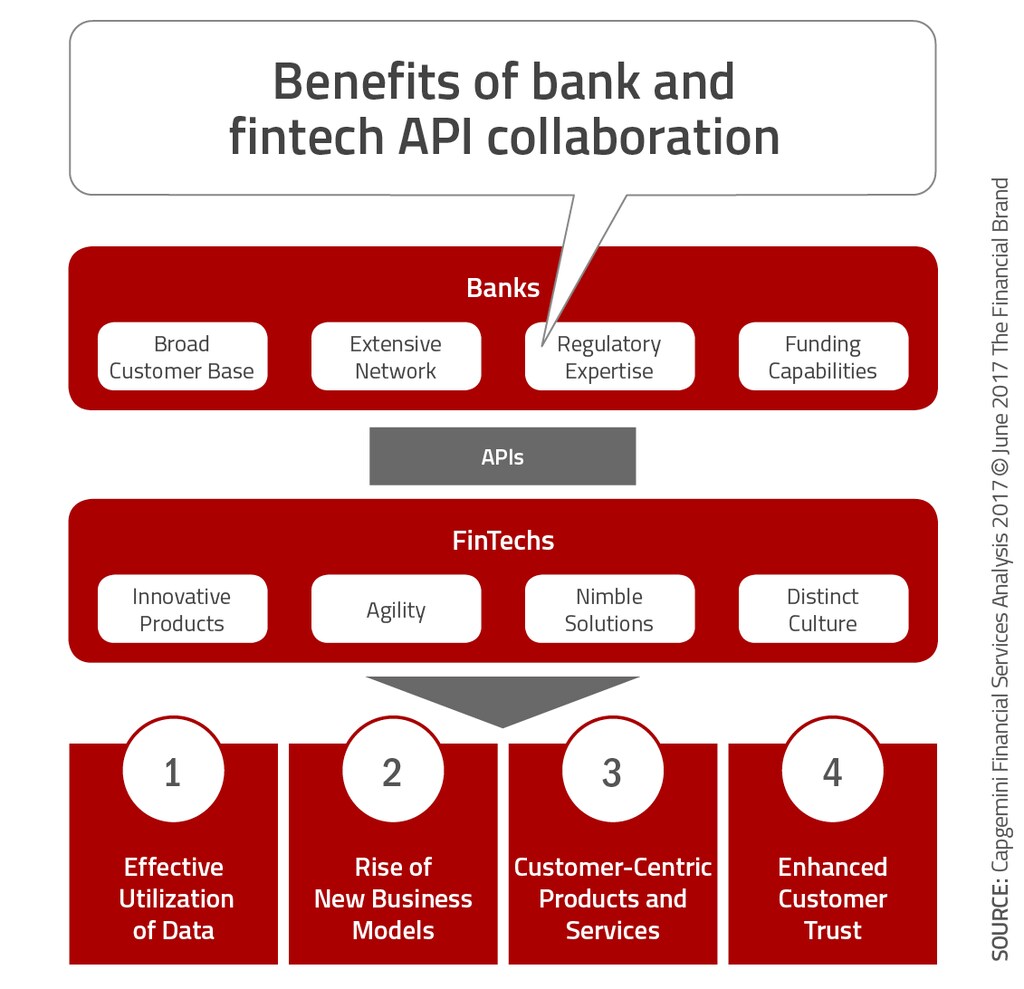
この取り組みはまだ始まったばかりですが、企業は、欧州における第2次決済サービス指令(PSD2)などの新たな規制要件に迅速に対応する必要があります。PSD2は、消費者保護とデータ管理の強化を目的としており、銀行と第三者間の安全なデータ共有を義務付け、決済サービスおよび決済サービスプロバイダーを支援するものです。
9月に施行されたPSD2には、オープンバンキングモデルを支援するオープンAPI指令が含まれており、API枠組みの標準化に向けた取り組みを促してきました。Amazonを含む第三者が情報を取得する可能性があるため、金融機関はデジタル体験の向上に注力し、競争力を維持する必要があります。
APIは、クラウドや分散型台帳技術(DLT)とともに、取引後のインフラを汎用化しながら、大きな俊敏性を生み出すより高次のサービスのツールボックスを構成する要素です。クラウドサービスにより、かつてはサーバーの発注、構築、納品、稼働まで待つ必要があった企業も、仮想サーバーを使って世界中のどこにでもデータを配置できるようになります。
DLTは、デジタル形式で分散型かつ非中央集権的なデータを、共有された複製およびワークフローとして作成する道を開きます。取引、証券、資産、住宅ローンが個別に処理される現在のデジタルプロセスとは異なり、デジタル変革では、すべてのルール、ロジック、活動が資産そのものに組み込まれます。
変革は猛烈なスピードで進んでいるため、業界は、こうした新たな働き方の発展を導くための効果的なガバナンスモデルを構築する取り組みを結集させる必要があります。
さらに、市場インフラは事業の回復力をこれまで以上に重視する必要があります。顧客が取引後のサービスや機能を自社のソリューションに組み込むにつれ、両組織のプラットフォームはより深く統合されるため、市場の衝撃が発生した場合にも事業運営が中断されないという確信を業界が持つことが極めて重要になるからです。
デジタルプラットフォームの登場とAPIの利用は、今後数年間に金融サービス業界の運営方法が大きく変わることを意味しています。取引後の将来像を予測することは不可能ですが、ひとつ確かなことがあります。それは、サービスは顧客が求めるときに、求める方法で、そして顧客個々のニーズに最もよく応える形で提供されなければならないということです。




