⦁ 取引はゼロサムゲームではありません。
⦁ 売り手は、新しいオーナーが事業価値を高める能力があるかどうかという視点から買い手を選ぶべきです。
⦁ 取引の利点を買い手と売り手の双方にとって揃えることは、数多くの利益をもたらします
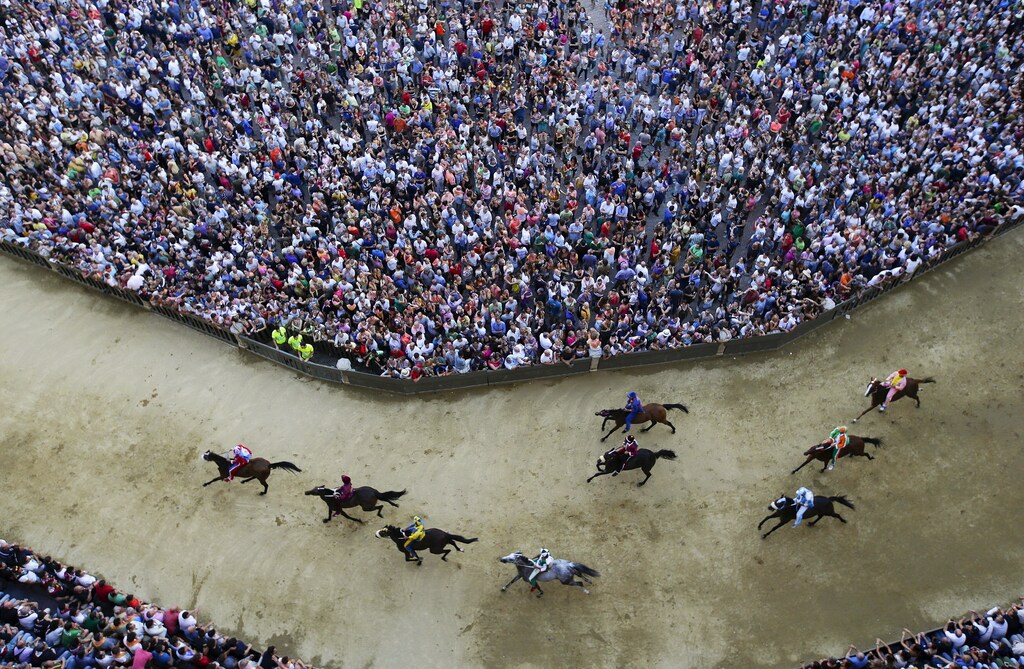
数年後、考古学者が今日の過熱した取引環境を報じる新聞の見出しを発見したとすれば、それを競馬と誤解するかもしれません。企業Aがポールポジションにつけ、企業Bがリードし、企業Cが差を縮めているかもしれません。レースの終わりには、勝者は一人だけで、敗者は多数になります。
実際、多くのディールメーカーはこのように捉えています。我々が取引に勝つ。他の全員は負ける。この勝ち負けの発想は、金融、特にプライベート・エクイティ分野の取引文化に深く根付いています。この分野では、基金、財団、年金基金の投資家から運用者に託された資本を投入するよう、非常に大きなプレッシャーがかかっています。
しかし、最高値を支払うことが、事業の将来の成功を示す最良の指標となることは決してありません。言い換えれば、買い手が取引に「勝った」かどうかは、最終的に投資家、あるいは顧客や供給業者から従業員や事業が営まれる地域社会に至るまで、企業の長期的な成功に利害関係を持つ幅広い人々に、期待されるリターンをもたらすかどうかをほとんど保証しません。
この極度に圧縮された機会主義的なM&Aの仕組みから生じるインセンティブ構造は、いくつかの構造的な課題を生み出します。売り手は、再生を必要とする事業を自ら負担するのではなく、M&Aをそうした事業を手放す手段と捉えるよう誘導されています。多くの場合、売り手は買い手に提供する情報を制限し、慎重に選別します。将来、ネガティブなサプライズが生じても、売り手はすでに去っているでしょう。
一方、買い手は、情報の不完全さによるリスクが小さい、より clean で単純な事業に傾きます。こうしたプロセスは信頼を生むことにほとんど寄与しません。その結果、最大の課題と最も複雑な事業を抱える企業、すなわちしばしば注目が不足しており、新たな所有構造から最も利益を得られる可能性のある資産は、取引が困難になっています。
多くの事業オーナーは、一定水準の成功まで事業を育てたものの、次の段階の収益性のある成長を実現するには、追加の戦略的・業務的支援と資本が必要であることに気づきます。
これらの企業は、人材やプラットフォーム拡大の問題から、資本調達やイノベーションの障壁に至るまで、幅広い課題に直面しています。多くの場合、適切な資源を投入できれば、価値を創出する大きな機会となります。しかし、これらの課題への解決策への投資を促さない仕組みでは、所有形態にかかわらず、価値の最大化に苦戦するでしょう。
ただし、そうである必要はありません。代わりに次のアプローチを検討してください。取引をゼロサムゲームとしてではなく、最も知識が豊富で深く関与している人々を、企業の共有ビジョンのもとに結集させる機会として追求することです。
根本的に、事業とそのすべての主要なステークホルダーの成功は、買い手が「パイ」の規模を拡大する能力に結びついています。これは、後継者問題、技術的な破壊、市場成長の鈍化など、しばしば逆風や障壁に直面する中でも求められます。
この成果を最大化するよう取引が構成されていたらどうでしょうか。売り手は事業において重要な持分を保持します。デューデリジェンスのプロセスを通じて、事業の課題について透明性を保ちます。売り手は、価値がどのように配分されるかだけでなく、新しいオーナーが事業価値を高める能力があるかどうかという視点から買い手を選びます。取引後も、長期的に価値を創出する取り組みに意味のある形で貢献します。言い換えれば、取引が成功したとき、関係者全員が勝者となります。
もちろん、これは買い手と売り手の双方が、取引に勝ち、利益を上げ、財務価値を最適化する責任を負うことを排除するものではありません。CD&Rでは、過去10年間に投入された資本の60%が「パートナーシップ」型取引に投資されてきました。この取引では、同社が売り手と並んで共同オーナーとして行動しました。そして私たちは、買い手と売り手の双方にとっての利点を揃えることが、数多くの利益をもたらすと信じています。
⦁ 第一に、デューデリジェンスがより透明で協調的になります。結局のところ、買い手と売り手は共に事業を所有し、その責任を負うことになるからです。
⦁ 第二に、このアプローチで取り組む買い手と売り手は、スキルセット、経験、ネットワークが補完的であり、投資の仮説や成長計画に価値を加えることを確認する十分な時間を持てます。
⦁ 第三に、レバレッジの水準が低いほど、リスクプロファイルが有利になります。売り手が取引の代金の一部を事業に再投資し、条件を分担することで、これらの取引を成立させるために必要となるレバレッジが少なくて済むことがよくあります。そして
⦁ 第四に、厳格なデューデリジェンスのプロセスは、買い手が双方にとって適切な入札に対して、公正で、しばしば自信を持ってより高い価格を支払う可能性が高くなることを意味します。これは、短期間のオークションプロセスでは実現し得なかった水準であることも多いです。
こうしたパートナーシップ型取引は、売り手が誰が買い手であるかを重視する場合に生じる、有利なダイナミクスを示しています。売り手が企業であれ、家族であれ、創業者であれ、その姿勢が出発点となります。信頼は、透明性、信用性、誠実さに支えられた信頼です。2020年以降、市場の不確実性が高まる中、事業オーナーが信頼できる実績あるパートナーに助言を求める、協調的な取引アプローチを採用すべきです。




