新型コロナウイルス感染症のパンデミックは、世代を超える危機と、より良い資本主義モデルが急務であることを明らかにした。
長期的なビジョン、受託者意識、価値観に基づく戦略を備えたファミリービジネスのモデルは、世界的な解決策の一翼を担うことができる。
経済の回復には、価値と外部性を総合的に測定する、よりレジリエントで持続可能なモデルが必要だ。
新型コロナウイルス感染症のパンデミックは、私たちの生活のあらゆる側面を大きく変えた。短期的な公衆衛生・経済危機のさなか、それはまた、世代を超える危機を浮き彫りにし、経済と社会に長く存在してきた分断や不均衡を鮮明にした。
この前例のない課題は、世界が目覚める契機となった。株主至上主義と短期的な利益の最大化に突き動かされてきた、これまでの経済・社会システムが問われている。こうした状況のなか、社会全体が求めているのは、行動を起こし、よりレジリエントで公平、かつ持続可能な経済・社会・環境モデルへと移行することだ。
企業がこの危機にどう対応したかは、より原則に根差した経営哲学が存在することを示した。組織形態のなかでも、ファミリー企業は、適切なガバナンスのもと、明確な目的を持つオーナーが結束すれば、責任あるビジネスモデルに必要な要素を備えている。
同様に、ベルギーの化学会社ソルベイは、危機の影響を受けた従業員を支援するため、連帯基金を設立した。ソルベイの上級幹部を含む経営陣は、自発的に半年分の給与の15%を基金に拠出することに合意した。取締役会長で一族の一員でもあるニコラ・ボエル氏は、年間給与の50%を拠出した。2,300人を超える株主が代表する一族も、最終配当の3分の1を基金に自発的に拠出することに合意した。
ファミリービジネスは最も歴史が古く、広く見られる組織形態の一つで、小さな街角の商店から、スワロフスキーのような誰もが知るブランド、ウォルマートのような上場企業、マースのような非公開企業まで多岐にわたる。一部のファミリービジネスは、ステークホルダーを重視する慣行の先駆けとなり、長年にわたり高い倫理観のもとで事業を営んできた。
中国の「義荘」は、范氏一族が1050年に一族の人々や地域社会を組織的に支援するため設立したもので、最も初期のステークホルダー・モデルの一つである。その後、数世紀にわたり、多くの名門ビジネス一族がこれに続いた。同じ価値観に基づく原則は、19世紀の英国のクエーカー教徒のビジネス一族にも見られる。彼らは、事業は家族の延長であり、従業員、地域社会、社会に対して深い責任を負うという信念のもとで繁栄した。
ファミリービジネスは世代や遺産を見据えているため、長期的なレジリエンスの秘訣を築いてきたようだ。ファミリービジネスは、持続可能なパンデミックからの回復をどう主導できるのか。そして、世代を超える危機にどのような解決策をもたらせるのか。

1. 長寿が繁栄をもたらす
上場企業は四半期単位で事業を運営する一方、ファミリービジネスは世代を超える遺産という原則に基づいている。企業は、構造的な脆弱性を生み出してきた四半期主義を超えて考え、持続可能な長期的価値の創出を確かなものにする必要がある。上場企業のCEOの平均在任期間は7年だが、非公開企業の同等の役職者は、しばしば四半世紀にわたって在任する。
四半期ごとの報告サイクルをはるかに超える世界的課題に直面するなか、長期的視点で事業を営むファミリービジネスは、ステークホルダーのために適切な戦略・投資判断を下すことができる。
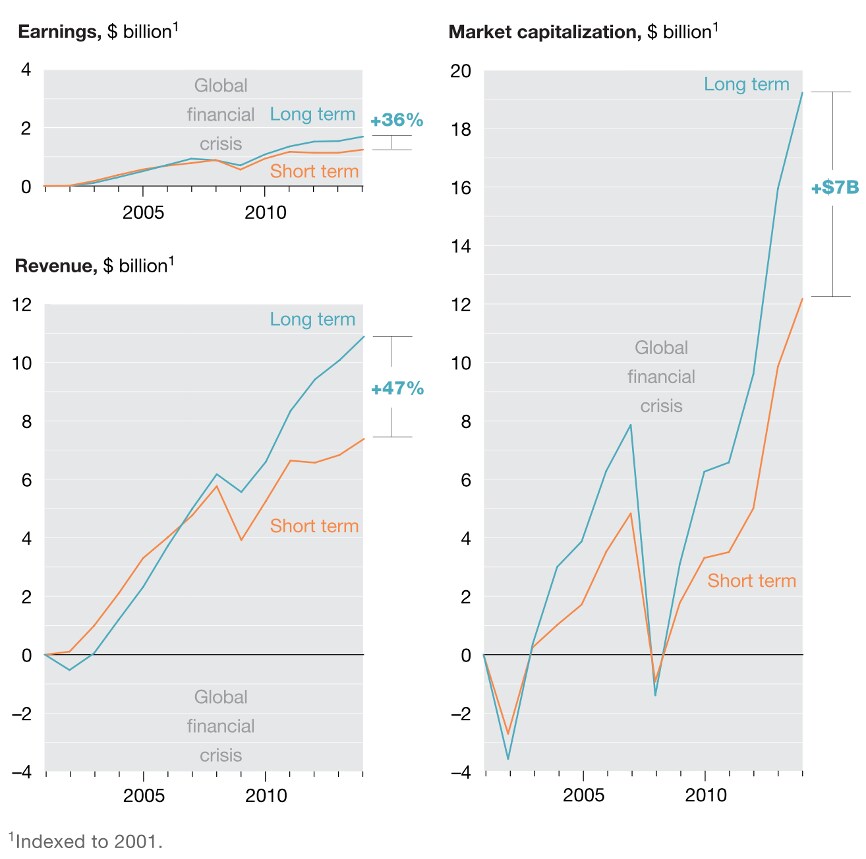
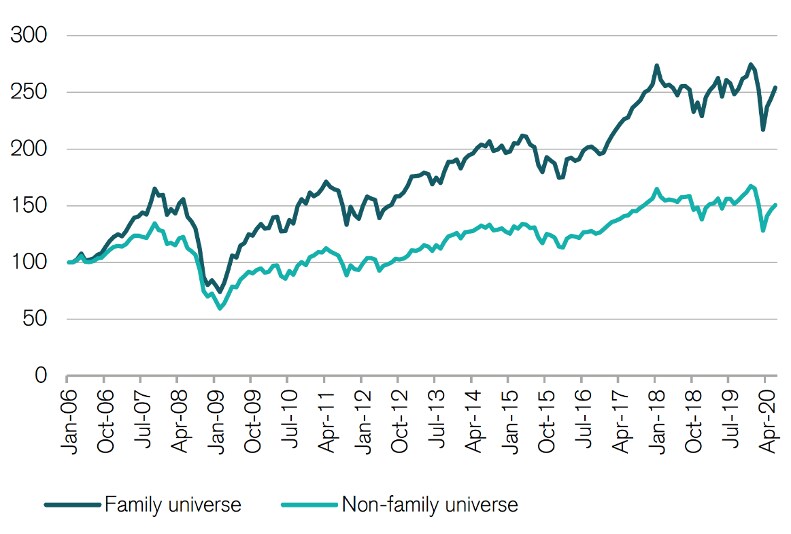
証拠は、長期志向の企業がより優れた業績を示してきたことを示している。長期的な視点を持つファミリービジネスは、継続的に非ファミリー企業を上回る業績を達成し、新型コロナウイルス感染症のパンデミック下でも、より高いレジリエンスを示した。
ノルウェーを代表するブランド消費財供給企業オルクラの会長、スタイン・エリック・ハーゲン氏は、一族を、すべてのステークホルダーの最善の利益のために行動する責任を負う、明確な目的を持った長期株主と捉えている。持続可能性を戦略の中核に据え、一族はすべての製品でパーム油を代替品に切り替えることを即座に決めた。
一族の投資持株会社の次世代メンバーで取締役を務めるカミラ・ハーゲン・ソルリ氏は、こう指摘した。「ファミリー企業として、私たちが今日下す決定は、将来の世代によって評価されます。次の世代に遺産を残すには、自社を取り巻く環境に投資しなければなりません。人々と環境が健全でなければ、事業は成り立ちません。」
香港を拠点とする中国の調味料メーカー、李錦記は創業132年を迎え、ファミリービジネスをさらに1,000年存続させる計画に取り組んでいる(S&P 500指数構成企業の平均寿命は20年未満)。従業員の信頼も、消費者の愛着も、人が住める地球もなければ、企業が千年も続くことなどできるだろうか。
2. 責任あるオーナーシップを実践する
事業の支配権を持つ一族は、組織全体にわたる抜本的な変革を迅速かつ効率的に実行できる。数千億規模の資産と何千人もの従業員を動かすその力は、比類ない。
ファミリーによる所有には、アイデンティティと遺産も伴う。一族の志は事業戦略の中心にあり、組織全体にわたる受託者意識を育む。この高まった責任感は、匿名かつ分散した株主が陥りがちな近視眼的な姿勢やただ乗りの問題に対処する。そうした株主は、自らの行動や外部性がもたらす、より広範で長期にわたる影響を見過ごしがちだ。
スイスのプライベートバンク、ピクテの取締役会長ニコラ・ピクテ氏は、こうした受託者意識を次のように表現した。「私たちは自らを富の守り手だと考えています。私たちの使命は、価値を絶えず高め、事業を可能な限り最良の状態で次世代に引き継ぐことです。」
英国のスポーツ・ファッション企業ペントランド・グループの第3世代メンバーで副会長を務めるアンディ・ルービン氏は最近、一族の株主とともに会社の目的を見直した。新たな目的は「すべてのステークホルダーに価値を創造すること」であり、ブランド管理部門の目的は「世代から世代へ、世界中の人々に愛されるブランドのファミリーを築くこと」だ。
タイ最大のファミリーコングロマリット、チャロン・ポカパン(CP)グループを所有するチャラワノン一族には、国、地域社会、そして会社の繁栄を築くという指針がある。CPグループのCEOで一族の第3世代メンバーであるスパチャイ・チャラワノン氏は、こう強調した。「これは、特に困難で厳しい時期において、私たちが行うすべてのことの中心であり続けています。」
パンデミックの間、同社は事業を展開する地域の医療専門家や医療従事者に2,914万ドルを寄付した。同グループは新型コロナウイルス感染症による解雇を回避することを約束しただけでなく、失業問題の解決を支援するため、全国で2万8,000人を採用する計画も発表した。
3. 善のためのビジネス
多くの企業は、企業の社会的責任(CSR)や慈善活動を通じて社会に還元してきた。しかし、外部性全体を総合的に評価していないため、これは部分的な取り組みにとどまる。企業は一方で慈善活動やCSRに取り組みながら、他方で非倫理的に利益を最大化することもできる。この二面性は、もはや許容できない。
包括的なオーナーシップのアプローチを取れば、一族は事業、ファミリーオフィス、一族の慈善活動において、プラスの影響を確かなものにできる。事業を所有する一族は、自らが生み出す外部性に対して差し引きでプラスの貢献をする必要があり、そのためには全体的な環境負荷を統合的に捉えなければならない。
世界最大級の製薬会社ロシュの副会長で慈善家でもあるアンドレ・ホフマン氏によれば、オーナーや株主は、投資収益だけでなく、所有または投資する企業の影響も知りたいと考えている。収益性のある解決策を生み出すことは重要だが、利益を何よりも優先し、その後に慈善活動で「穴埋め」するという考え方では、社会や消費者の期待に応えるにはもはや不十分だ。企業は持続可能性を主軸に据えて問題に取り組むべきだ。「『善のためのビジネス』は、安定と持続可能性に最も大きく貢献する手段です。」
4. ステークホルダー資本主義を受け入れる
過去50年間、株主至上主義と短期的な利益の最大化が経営慣行を支配し、企業の負の外部性はしばしば「他人の問題」と見なされてきた。驚くべきことに、世界の経済主体上位200のうち157は企業である。こうした多国籍企業は、社会において絶大な力を持つ。
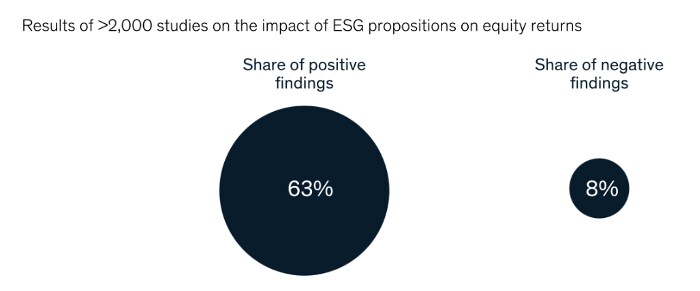
最近の証拠は、マッキンゼーの調査で示されているように、ステークホルダーを重視するビジネスモデルは収益性があり、長期的な競争力も高め、すべてのステークホルダーにとってのリターンを最適化できることを示している。同様に、調査によれば、ESGファンドの大半は複数の投資期間にわたり非ESGファンドを上回る成績を上げ、存続率も高い。利益、人々、地球環境の調和を図り、両立させることが可能だと示唆されている。
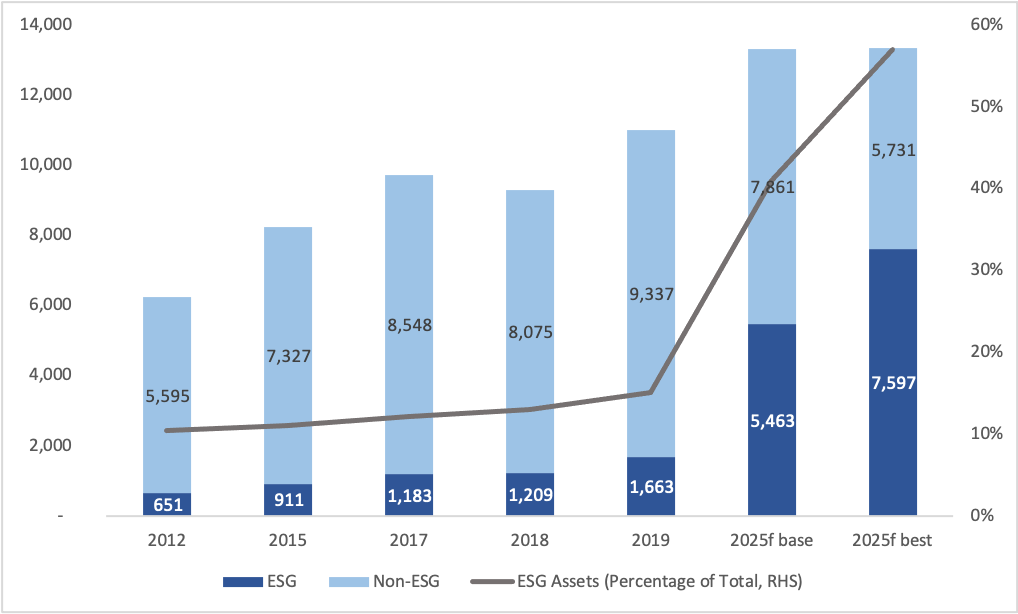
アンドレ・ホフマン氏は、問題の根本は企業が価値を測る方法にあると確信している。歴史的に、測定・報告されてきたのは金融資本だけであり、環境と社会は別の尺度で扱われてきた。自然資本、社会関係資本、人的資本を含む枠組みを通じて、より包括的で持続可能な方法で世界を測定する必要がある。
ロシュは、ダウ・ジョーンズ・サステナビリティ・インデックス(DJSI)で11年にわたり、最も持続可能な製薬会社に選ばれている。アンドレ氏にとって、長期的な持続可能性への注力には財務投資が必要だが、それはコストではなく会社にとっての利益と見なされる。必要なのは、考え方を変え、ステークホルダーに対する責任を重視する哲学を持つことだ。
責任ある経済の構築
ファミリービジネスのモデルには長所も短所もあるが、これらの事例は、より良い資本主義モデルが可能であることを示している。株主、取締役会、経営陣が適切なガバナンスのもと、強い価値観に基づいて足並みをそろえれば、企業は大きな影響をもたらす前向きな変化を推進できる。
世界は、ステークホルダーの福祉を測るより効率的な方法の必要性を認識している。環境・社会・ガバナンス(ESG)の実績に関する情報開示、報告、追跡を改善するため、世界的な動きがまとまりつつある。世界経済フォーラムのファミリービジネス・コミュニティは、企業部門とともに、より良い経済・社会システムを再構築することを約束し、ステークホルダー資本主義への歩みを始めた。