3Dプリンティングのファイルは、現在、関税の対象ではありません。
デジタル関税を課すと、貿易摩擦コストの増加により、3Dプリンティング(3DP)の普及が遅れる可能性があります。
付加価値税(VAT)または売上税は、関税よりも実務的な代替手段となる可能性があります。
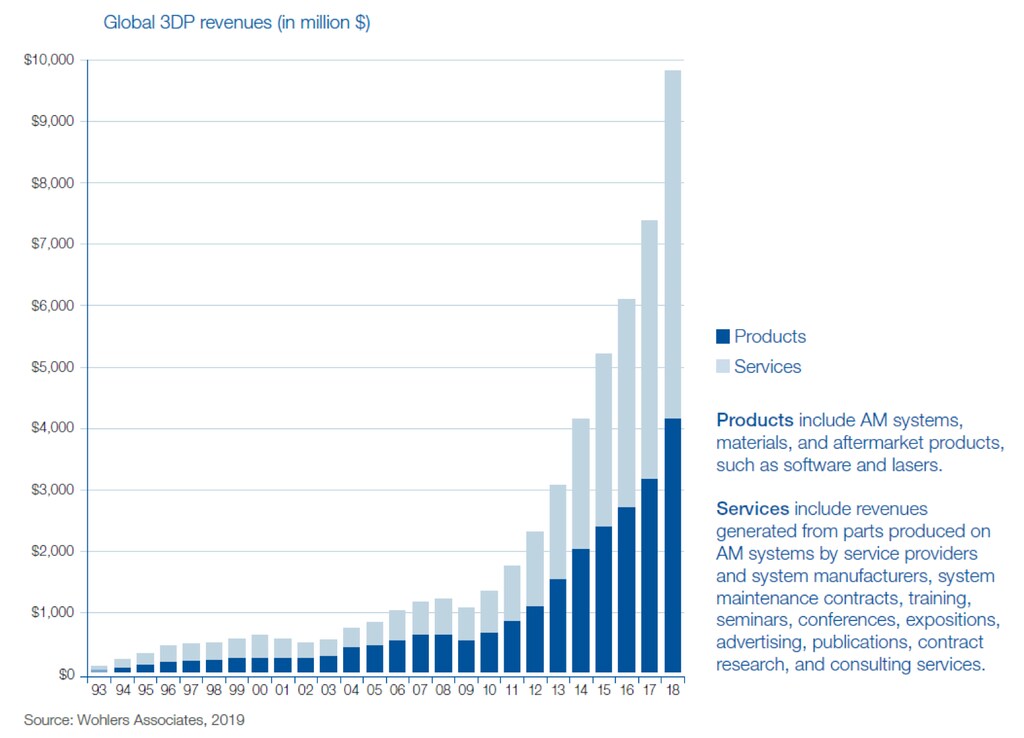
3Dプリンティング(3DP)の世界の売上高は、過去30年間で年率ほぼ30%という急速な成長を続けてきましたが、それでも2018年時点で世界の製造業売上高の0.1%未満にとどまっていますです(下図を参照)。
これまでのところ、従来の大量生産品と比べて単価が高く、生産にかかる時間も長いことから、3DPの世界的な普及率は低い水準にとどまっています。現在、国境を越える3DPファイルには関税が課されていないにもかかわらず、このような状況が続いています。では、こうした関税が当たり前になったら何が変わるのでしょうか?
3Dプリンティングは、歯列矯正用のマウスピース、補聴器、靴のミッドソールなどのカスタムメイドの製品や、一見すると製造が不可能に思える形状の製品の製造によく使用されています。私たちは自然と実際の物理的な印刷に注目しがちです。しかし、その裏側では、コンピュータ支援設計(CAD)のデジタルファイルが、製品を印刷するための重要な情報をすべて担っています。
グローバル化した世界では、これらのデジタルファイルは国境を越えることが多く、「電子的送信」とみなされています。そのため、物品かサービスかを問わず、世界貿易機関(WTO)の枠組みにおける電子的送信に対する関税の、いわゆる「モラトリアム(猶予措置)」の対象となります。
モラトリアムは1998年に遡ります。この年、WTO加盟国は2年間、電子的送信に対して関税を課さないことで合意しました。それ以来、大きな論争もなく、最近まで、WTOの閣僚会議のたびに延長されてきました。
電子書籍、ストリーミング動画、オンライン教育など、デジタル化された財やサービスの国境を越えた取引が増えるにつれ、デジタル貿易とオフライン貿易の促進を目的として恒久化を主張する国がある一方で、関税収入の増加などを理由に撤廃を望む国もあります。
2019年12月、WTO加盟国はモラトリアムを延長し、2020年6月までの措置としました。次回の主要な貿易会合は、カザフスタンのヌルスルタンで開催される予定です。経済協力開発機構(OECD)では、デジタル経済の文脈における国際的な法人課税について議論が続いています。これは、物理的または仮想的な製品に対して国境で課される関税とは別の論点です。
モラトリアムが3Dプリンティングにとって何を意味するのか、以下のいくつかの問いについて考えてみましょう。
モラトリアムを維持することは、3DPにとって何を意味するでしょうか?デジタル関税を見送ることは、貿易摩擦コストの低減により、3DPの普及を促進する可能性が最も高いでしょう。CADファイルを、たとえばクラウドベースのソリューションを用いて国境を越えて共同で作成できるようになれば、イノベーションをさらに促進する可能性もあります。また、3DPの普及に関して、各国の競争条件を平準化することにも寄与し得ます。関税が存在しないため、企業がバリューチェーンを世界中にどのように配置するかに影響を及ぼす要因もなくなります。
デジタル関税は3DPの普及を遅らせるでしょうか?遅らせる可能性はあります。さらに、3DPが既存の製造プロセスに組み込まれるにつれて、企業は事業拠点を決定する際に、どの国が電子的送信に課税しているかを考慮する可能性が高くなります。したがって、デジタル関税は、ニッチな分野における3DPの普及だけに影響するのではなく、より広範な産業や貿易にも影響を及ぼすと考えられます。
各国は3DPに対してどのようにデジタル関税を課すのでしょうか?3DPファイルに関税を課すには、物理的な貿易と同等のレベルのデジタル貿易の管理が必要になります。デジタルの流れを追跡するための技術力が必要になると考えられますが、その技術の利用可能性は国によって異なる可能性があります。こうした能力を獲得するためのコストや、電子的送信に対する関税の実際の執行も異なる場合があり、場合によっては高額になる可能性があります。これは、別の観点からも「デジタル・デバイド」を拡大させないために重要です。
関税はどのように算出されるのでしょうか?税関当局は、3DPファイルの価値をどのように評価するかを検討する必要があります。これは理論上の問題にとどまりません。デジタル製品を国の関税制度に組み込むための政策は、すでに導入されているためです(ただし、現時点では関税率は0%です)。
第一の問題は、3DPファイルが物品とみなされるか、サービスとみなされるかです。3DPファイルがサービスとみなされる場合、サービスが国境で課税されることはほとんどなく、仮に課税されるとしても、関税を適用できるかどうかは、サービス貿易に関する一般協定(GATS)に基づく約束に左右されます。
3DPファイルが物品として扱われる場合、新たな課題が生じます。WTO関税評価協定は、物品の関税上の価格を定義する主要な基準として「取引価格」を用いており、これは関税の算出において重要です。しかし、このアプローチは一部のデジタル製品には適用が困難な場合があります。たとえばソフトウェアは、通常、販売取引の対象ではなく、利用に関するライセンス契約の対象となります。ソフトウェアの支払いは、販売時に1回限りで行われるのではなく、サブスクリプション、定期払い、その他の方法で行われることがあります。
3DPファイルの価値は、仕向地市場における将来の印刷回数に左右されるため、定義することがさらに困難になる可能性があります。1つの3DPデジタルファイルから無制限の数の印刷が可能です。したがって、たとえばブロックチェーン技術などを用いて3DPファイルの将来の利用状況を追跡し、関税の支払いを後日に繰り延べるという代替的なアプローチを検討すべきです。
その他にどのような選択肢があるでしょうか?付加価値税(VAT)または売上税は、関税よりも実務的な代替手段となる可能性があります。仕向地主義の原則は広く受け入れられているため、3Dファイルに付加価値税または売上税を適用することは実行可能です。オーストラリア、スイス、インド、欧州連合などの一部の国は、物品およびサービスのデジタル貿易取引において、国内事業者と海外事業者との間で消費税の公平性を実現することを目指し、この方向性を採用しています。
デジタル貿易と税制の交差点では、さまざまな問題が生じています。3DPはそのいくつかを浮き彫りにしています。急速に発展している技術として、3DPはデジタル製造、グローバルサプライチェーン、環境・持続可能性など、他の分野にも影響と課題をもたらします。
こうした状況を踏まえ、世界経済フォーラムは、これらのビジネスおよび政策上の課題への対処方法についての指針を提供するため、ホワイトペーパーを発表しました。政府、企業、その他の利害関係者は、技術変化による混乱に対処しつつ、そのメリットを最大化するために、さまざまな潜在的シナリオに基づいて計画を開始できます。
「3Dプリンティング:意思決定者のためのガイド」の全文報告書はこちらからご覧いただけます。




