エネルギー需要が減少する中でも、電化と再生可能エネルギーは拡大を続けるでしょう。
分散型エネルギーネットワークが、従来の公益事業モデルに取って代わるでしょう。
この新しいモデルの成功には、デジタルトランスフォーメーションが不可欠です。
エネルギー転換については長年にわたり議論されてきました。しかし今やパンデミックにより、正しい選択をすれば、想像していた以上の速さでそれを実現する機会が世界に与えられています。
エネルギー需要は3.8%減少しました。2020年第1四半期には、交通、航空、そして経済活動全般が大幅に縮小した結果です。排出量は5%減少しました。
懸念されるのは、新型コロナウイルス感染症が収束すれば、需要と排出量が単純にパンデミック前の水準に戻ってしまうことです。これを防ぎ、将来への道筋を定めるための機会は限られています。国際エネルギー機関(IEA)によれば、2020年末までに行動を起こす必要があります。
エネルギー分野においては、すでに進行中のトレンド、すなわち脱炭素、分散化、デジタル化が加速することを意味すると考えています。
1. 脱炭素化の推進
ビジネスにおけるリモートワークや業務のオンライン化への流れは、将来の混乱リスクに備える手段としても、今後さらに拡大する見込みです。その結果、継続的な省エネルギー対策に支えられ、エネルギー消費量は減少すると予想されます。
これと並行して、電化と再生可能エネルギーは拡大を続けるでしょう。化石燃料への投資はすでに減少しています。これは部分的には気候変動への対応によるものですが、原油価格の継続的な下落が示すように、収益性の低下に対する反応でもあります。
しかし、三菱重工業(MHI)のような産業企業の視点から見ると、電化が直面する2つの重要な課題を特定しました。
1つ目は、再生可能エネルギーの間欠性です。この解決策の一つは大規模な蓄電の開発であり、世界最大級の計画の一つである米国ユタ州で進行中のAdvanced Clean Energy Storageがあります。これは余剰の再生可能エネルギーを対象に、さまざまな種類の蓄電を検討するもので、水素を製造するための電気分解プロセスへの電力供給も含まれます。
水素は、2つ目の課題、すなわちいわゆる「削減困難な」分野の移行を容易にする解決策としても広く考えられています。これらは、事業の電化や二酸化炭素排出量の削減が困難な産業です。たとえば、大型輸送、航空、製鉄、セメント生産などが該当します。
水素への移行を支援するため、さまざまな政府の政策支援策が進められています。例えば欧州委員会(EC)は最近、規模を拡大するための水素戦略を発表しました。現在はニッチ市場にとどまっている分野を拡大するためです。しかし規模を拡大するには需要の創出が必要であり、その需要は、まだ黎明期にある電解による「グリーン」水素では現時点で満たすことができません。
ECは、天然ガスから水素を改質し、炭素回収・貯留(CCS)によってCO2排出を回収する「ブルー」水素の製造を経由する必要があることを認めています。
2. 人々のための、人々による
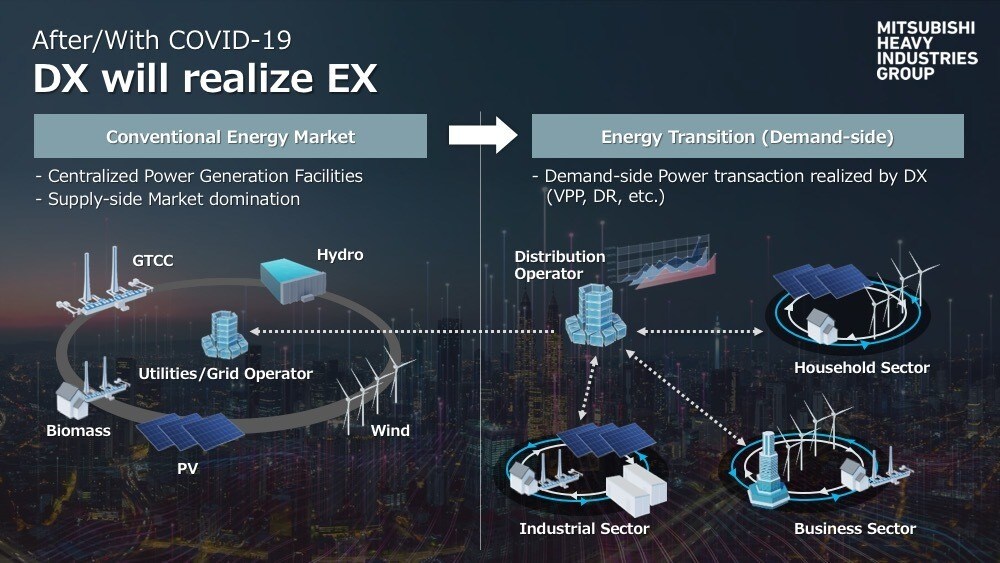
エネルギー転換を加速させるうえで重要な要素は分散化です。これは、独占的な電力会社が大規模発電所から最終消費者へエネルギーを供給する、従来の公益事業モデルからの転換を意味します。
それに代わるのは、エネルギー消費者が自らのエネルギーポートフォリオを管理する、民主的なビジネスモデルに基づく分散型エネルギーネットワークです。その仕組みには、再生可能エネルギー、住宅や工場、蓄電池、燃料電池などが含まれ得ます。
集中型モデルでは、需要がピークに達した際に、より多くの電力が発電・供給されます。分散型システムでは、需要応答を活用して配電と系統の安定性を管理します。調整すべきエネルギー消費者、設備、需要パターンの数は膨大です。
いくつかの国やエネルギー企業は、利用者へのインセンティブを提供する形でこれらの課題に対処するため、新たな市場の仕組みを試行しています。例えば、コーンウォール地方エネルギー市場やVermont Greenなどです。
3. デジタル化がエネルギー転換を推進
このような取り組みの成功に不可欠なのがデジタルトランスフォーメーションであり、パンデミックを受けてさらに勢いを増しています。
多様化する エネルギー源によって駆動するシステムを管理するには、高度な自動化と分析が高い水準で求められます。
予測型人工知能、機械学習、モノのインターネット(IoT)、ブロックチェーンなどの支援技術は、需要を分析し、分散型グリッド全体でどこからどれだけの電力を引き出すかを調整するうえで不可欠です。
これまでのところ、こうした応用は電力業界で十分に活用されてきていません。新しい電力エコシステムの個々の要素を効果的に調整するには、デジタル化を現在の「カジュアルIT」段階、すなわち多くの企業がまだ主に試行錯誤を続けている段階から、デジタル技術が成熟し、完全に統合され、事業上不可欠となる「本格的なIT」段階へ移行させることが極めて重要です。
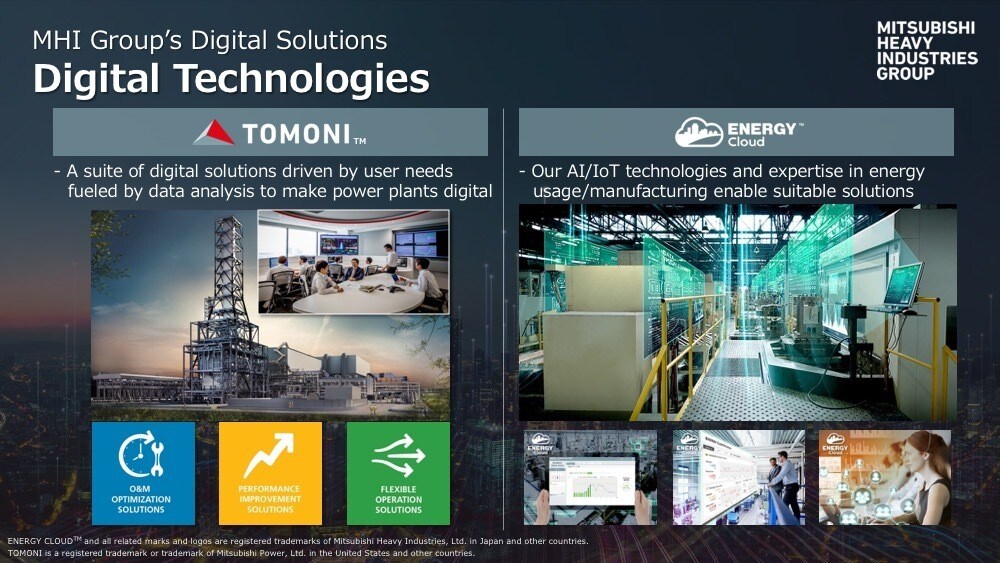
例としては、仮想発電所、ホームエネルギー管理(Hive、Google Nestなど)、当社のEnergy Cloudのようなクラウドコンピューティングソリューション、そしてMHPS-Tomoniのようなデジタルツインがあり、これらは発電所や系統の仮想的な複製を作成します。
新しい分散型ネットワークが真に定着するには、多くがまだ規模を拡大し、さらなる標準化を経る必要があります。
正しく進めるために
「炭素の逆戻り」を回避するためには、新型コロナウイルス感染症による景気後退から回復する中で、エネルギー企業、規制当局、政策立案者にとって、これら3つのトレンドを迅速に推進することが直近の最優先課題でなければなりません。
脱炭素化、分散化、デジタル化を着実に推進し、社会がこれらの課題で一体となって前進できるようにするには、既存インフラを「改修」する場合でも、エネルギーシステムをゼロから設計する場合でも、環境、経済、社会の各優先事項のバランスを取る必要があります。MHIの「エネルギーインフラ向けQoEnインデックス」のような計量経済学的アプローチを採用することで、エネルギーインフラ向けQoEnインデックスは、世界中の都市がこの繊細なバランスを実現する助けとなります。
こうして、政府や都市計画担当者は、経済的ニーズと環境の両方にとって、将来のエネルギーインフラを「適切な形」で整備することができます。