COVID-19は、気候変動が金融システムを覆しかねないという認識を一層強めた。
デジタル変革は、多くの経済の原動力である中小企業にとって、特に緊急性が高い。
パンデミックにより、顧客のデジタルに対する期待と、技術投資の必要性が加速した。
パンデミックは、数世代に一度とも言える地球規模の課題に対して、多くの金融機関がいかに準備不足であったかを露呈させた。しかし同時に、それへの対応として、戦時体制にも似たスピードと創意工夫を生み出すきっかけともなった。今こそ、それらの資質を、パンデミック後の世界の金融システムを形作る取り組みに活かさなければならない。
2008年とは異なり、金融システムは良好に対応してきた。金融機関は強靭性を発揮し、リスクを増幅させることなく、政策当局と協力して緊急融資の実行や返済猶予の提供を行ってきた。また、迅速にイノベーションを起こした際立った事例も見られた。
パンデミックの初期段階において、Andreessen Horowitzの共同創業者であるマーク・アンドリーセンは次のように述べた。「今こそ構築の時だ。」新たなインフラを構築すべきだという彼の呼びかけは、金融インフラにも同様に当てはまる。世界経済フォーラムの「レスポンシブ金融システム評議会」での議論を踏まえ、必要な金融インフラを構築するために取るべきいくつかのステップを以下に示す。
1) 低炭素経済への移行を大幅に加速させる
パンデミックは、気候変動もパンデミックと同様に金融システムを覆しかねないという認識を一層強めた。エネルギー分野で70年ぶりの最大規模の衝撃は、資産調達に関する新たなパラダイムを要求している。Refinitivのデビッド・クレイグCEOは、信頼性が高く包括的でリアルタイムのデータがなければ、持続可能な回復を大幅に加速させることはできないと指摘する。投資家や資金提供者が必要とする、包括的で最新かつ一貫性のあるデータを整備するには、まだ道のりがある。
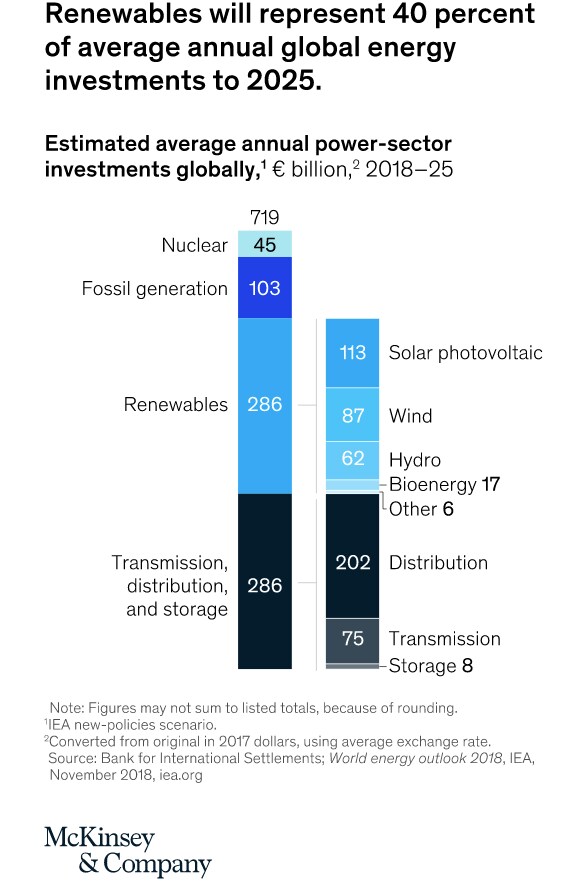
エネルギー移行は、公的・民間の市場投資家や資金提供者にとって大きな機会である。COP26向けの調査によれば、持続可能なインフラへの投資と、経済のあらゆる分野における事業のイノベーションおよび再構築への資金供給のため、年間3.5兆ドルが必要とされている。
金融は、データとリスク管理ツールの構築、標準的な開示の主流化、そして低炭素経済への移行を支える資本の動員に全力を注ぐべきである。また、今年のCOP26に向けて、マーク・カーニー国連民間金融アジェンダを支援すべきでもある。政策当局が移行を支える市場ベースのインセンティブを整備し、緑の濃淡を反映した分類体系と絶え間ないイノベーションを整えれば、移行はより速く進むだろう。
2) デジタル主導の回復を中小企業に向けて加速させる
デジタル変革は、多くの経済の原動力である中小企業にとって、特に緊急性が高い。中小企業は、米国と欧州の民間部門の雇用の半数以上を生み出している。中小企業は雇用創出者であり、地域社会の構築者、イノベーター、そして機会の実現者でもある。
それにもかかわらず、世界各地で実施された融資保証制度により、大企業と中小企業の資金調達へのアクセスの格差が拡大していることが浮き彫りになった。金融は、パンデミックによる甚大な影響から中小企業が回復するうえで、極めて重要な役割を担っている。
一部の金融機関は、中小企業向け融資戦略を転換し、より広範なデジタル対応の促進に着手している。在庫管理と運転資金の統合、不正の最小化、企業をデジタル市場につなぐ支援は、決済と同様に重要である。これは金融にとって緊急の優先課題である。
政府は、有利な政策環境を整えることで、重要な役割を担っている。これには、データへのアクセスの民主化から、事業のデジタル化への投資に対する税額控除、国境を越えた販売と資金調達の障壁の撤廃に至るまで、あらゆるものが含まれる。特に、国境を越えた取引において、デジタル金融サービスや電子商取引ソリューションの国際的な提供者の能力を複数の障壁が制限している箇所を、改めて検討する必要がある。
3) 中央銀行と金融規制当局に、強靭なイノベーションの導入を促す
インフォシスのモヒット・ジョシ社長によれば、パンデミックにより、顧客のデジタルに対する期待と技術投資の必要性が少なくとも3~5年分加速した。これには、金融機関、技術プロバイダー、規制当局による緊急かつ大幅に増大した投資が求められる。また、銀行や保険会社がソフトウェアの管理方法において、構築ではなく購入へと大きく転換する兆しもあると考えている。企業が最良のソリューションを必要としていると認識し始めたためである。さらに、従来型でない多くの新規参入企業が、金融インフラにおいてますます大きな役割を果たしつつある。規制当局は、これらの大きな変化に追いつき、デジタル時代に合わせて規制を更新する必要がある。
技術によって障壁が取り払われるにつれ、規制当局と民間部門は新たな形で協力していく必要がある。例えば、誰一人取り残さずにデジタル決済へ移行するには、ブロードバンドおよびモバイル通信ネットワークの大幅な強化が求められる。一方、オープンファイナンスの実現には、データ、金融、競争政策の各当局および立法者が、問題を包括的に検討する必要がある。データの開放は、意図しないリスクを生む可能性があるからである。イノベーションや規制の変化は問題を解決し得るが、新たなリスクや、形を変えた古いリスクももたらす。サンタンデールの会長であるアナ・ボティン氏は、技術企業と規制対象機関の間で公正な競争条件が欠如していることは、早急に対処すべき課題だと指摘する。
強靭なイノベーションを可能にするもう一つの要素が、パブリッククラウド・インフラである。このインフラは成熟し、規制当局や金融サービスに対する高い期待に応えられる段階に達している。企業は、この技術がもたらす俊敏性、サイバーセキュリティ、イノベーションのためのプラットフォームの恩恵を受けられるはずである。規制当局は、パンデミックが示したように、これがもたらす追加的な回復力を、他のリスクと比較検討する必要がある。
銀行システムの分解は、従来の規制モデル、経済のモデリング、そして中央銀行の運営方法に対して、根本的な課題を投げかける可能性がある。デジタル時代の決済システムを強化するには、ボラティリティの最小化を目的として設計された暗号資産であるステーブルコイン、中央銀行デジタル通貨、その他の決済イノベーションを導入するための新たな指針も必要となる。端的に言えば、中央銀行と政策当局は、規制とインフラが革新的なビジネスモデルに確実に追いつくようにすべきである。
これらの優先課題は、より広範な目標とも密接に関連している。金融リテラシーの向上、より良いデジタルIDの整備、包摂的な決済システムの形成、その他のデジタル政府の取り組みの促進、そしてサイバーセキュリティの強化も、重要な鍵となる。
このアジェンダがいかに複雑であるかについて、私たちは一切の幻想を抱いていない。既得権益を守るために、例えば地域の弱小銀行の保護や補助金の支給などを理由に、速度を落とすよう求める声も多く上がるだろう。しかし、これは新たな金融インフラへの投資を鈍化させかねないため、決意と創意工夫が必要である。
この危機は、イノベーションを可能にし、インフラを構築し、回復に向けた強靭性を促すことの緊急性を浮き彫りにしている。私たちは、それをすべての人の利益のために掴み取る必要がある。




