ESG(環境・社会・ガバナンス)報告は、ますます不可欠となり、義務化されるケースも増えています。
しかし、明確な基準がないため、サステナビリティ報告は依然として複雑で、進展の妨げとなっています。
2022年の世界経済フォーラム年次総会(ダボス会議)を前に、企業のリーダーたちは、企業がESGへの約束の進捗を追跡し、実現する方法について見解を示しました。
伝えられるところによると、2兆7,000億ドルの資産が、現在2,900を超えるESGファンドで運用されています。FTのジリアン・テット氏が監査人や会計士を「突然、非常に流行している」と評したのも不思議ではありません。
企業情報開示の一貫した制度づくりに向けた機運が高まる一方、ESG(環境・社会・ガバナンス)に関する取り組みや実績の追跡・測定には、依然としてばらつきがあります。
MITスローン経営大学院の研究者らによると、ESGスコアの標準化が欠けているため「全体として混乱」が生じていると、最近の報告書は指摘しています。ESG評価の基礎となるデータがどのように作成されているかに、より注意を払う必要があります。
世界経済フォーラムの「ステークホルダー資本主義の測定:持続可能な価値創造に向けた共通指標と一貫した報告」は2020年に発表され、企業がSDGsへの貢献を一貫した方法で追跡できるようにしました。しかし、混乱は続いています。
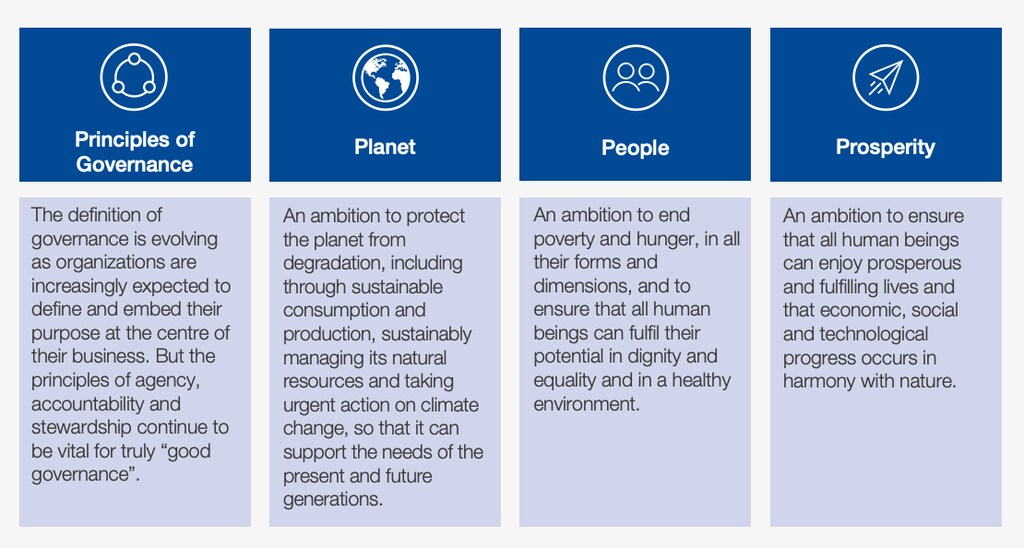
世界経済フォーラムは、企業が持続可能な開発目標(SDGs)の達成に向けた自らのプラスの貢献を追跡できるよう、どのような支援をしているのでしょうか。
ブライトスターのマハ・エルトブギ氏と、サステナビリティ会計基準審議会(SASB)のジャニーン・ギロ氏が説明します。「あまりにも長い間、世界の市場は、気候変動や資源制約から経済的不平等、人種的不公正に至るまで、社会と環境に共通するさまざまな課題に関わるリスクと機会を効率的に評価する備えができていませんでした。レジリエンスを確保し、前進を促すには、一貫性と包括性を備えた企業情報開示制度が必要です。」
この方向への動きが見え始めています。資本市場向けの包括的なサステナビリティ開示の世界的な基準を策定するため、COP26で設立された国際サステナビリティ基準審議会(ISSB)は、最初の2つの基準案について意見募集を開始しました。最終的な要求事項は、企業価値を評価する投資家の情報ニーズを満たすのに役立つと期待されています。
フォーラムの2022年年次総会(ダボス会議)を前に、ESG報告の複雑さに企業のリーダーたちがどう対処し、サステナビリティへの約束をどう実現しているのかを尋ねました。以下がその回答です。
「世界的に一貫したESG基準」の実現に取り組む
プニート・レンジェン、デロイト グローバルCEO
気候危機への対応は、私たちの世代を決定づける課題となるかもしれません。政府や社会制度が重要な役割を担う一方、企業には、いま世界が必要としている変革を主導する機会があります。その機会をつかむには、意義ある行動を起こし、その内容を報告する必要があります。
現在、企業はさまざまな任意のサステナビリティ報告枠組みを利用しています。しかし、一貫した基準が採用されなければ、資本投資や企業の影響を理解するうえで重要な、関係者による「同じ条件での」比較は困難です。こうした任意の枠組みは透明性の妨げとなり、選択的な報告やグリーンウォッシングにつながる可能性があります。
デロイトは、他のビッグ4とともに、世界経済フォーラムの国際ビジネス評議会と協力し、既存のESG指標のうち、主要な基準設定機関が用いる21項目を特定し、企業が影響を評価するための共通枠組みを提示しました。これは、世界的に一貫したESG基準という最終目標に向けた重要な一歩です。これらのESG指標に照らして進捗を測定する企業は、ステークホルダーにとってより大きな長期的価値を創出できる立場を築けます。
デロイトは、組織内での取り組みと、クライアントとの協働の両面で、ESGへの約束の実現を続けています。後者は、企業がより持続可能な未来への道筋を定める支援をするデロイトのサステナビリティ&気候変動部門を通じて行っています。

「社会(S)の課題を重視し、社会に関する報告を活用する」
ジョン・シュルツ、ヒューレット・パッカード・エンタープライズ副社長兼最高執行責任者
ESGでは、環境とガバナンスの課題は、社会的側面に比べて定義しやすいものです。社会的側面については、何を測るのが最善か、データが不足するなかで企業の実績をどう把握するかという問題があります。
いまこそ「S」の課題を重視し、社会に関する報告を活用して、バリューチェーン全体に責任を広げる形で事業変革を加速させるときです。緊急に取り組むべき3つの段階を提案します。
1. ESGへの取り組みをコンプライアンスから価値創造へと転換し、自社の中核事業が社会的成果にどのように同時に貢献できるかを明確に理解する。
2. 直接雇用の従業員やサプライチェーンにとどまらず、責任ある製品設計から製品を社会に役立てる方法まで、バリューチェーン全体に社会的影響の視点を組み込む。
3. 適切な目標と指標を特定し、取締役会レベルに至るまで対話とガバナンスを確保して、適切なステークホルダーとの信頼を築く。
こうした原則を実践し、ヒューレット・パッカード・エンタープライズは、責任あるテクノロジーを開発・販売する責任を受け入れてきました。AI倫理原則を定め、新型コロナウイルス感染症の治療を加速させるなど、社会的成果に向けて自社のソリューションを提供しています。社会的影響への投資などの投入指標や、社会への成果を測る結果指標について、透明性を高める機運を後押ししたいと考えています。
「効果的なESG戦略には、トップダウン主導の変革が必要」
ローラ・M・チャ、香港証券取引所(HKEX)会長
投資家はESGをめぐって行動を起こしています。モーニングスターは、2021年末時点で世界のサステナブルファンドの運用資産残高が2兆7,400億米ドルに達したと推計しました。
しかし、信頼性と比較可能性のあるデータの不足やグリーンウォッシングのリスクは、進展を妨げるとともに、低炭素への移行を推進する企業への資金投資の障壁にもなっています。
効果的なESG戦略には、組織の環境・社会への影響を監督し評価する、トップダウン主導の変革が必要です。
HKEX会長として、明確なESG、サステナビリティ、気候変動に関するビジョンを策定することは、私と取締役会の責任だと考えています。
リーダーは、ESGが組織の事業モデルに及ぼす影響を理解し、ステークホルダーの期待に沿い、重要課題の評価と報告のプロセスを徹底しなければなりません。
規制当局として、私たちは2,500社を超える上場企業に対し、男性のみで構成される取締役会をなくし、ESGの重要業績評価指標(KPI)の開示を義務づけ、ESGアカデミーを通じて発行体にESGの原則を教育することで、ESGを推進してきました。
市場運営者として、グリーンボンドなど、幅広いサステナブル投資、グリーン投資、社会的投資商品に関する情報、アクセス、透明性を提供するプラットフォームを構築しました。
企業として、私たちはグラスゴー・ネットゼロ金融同盟(GFANZ)に加盟し、2050年までのネットゼロ達成を約束するとともに、年次CSR報告書で温室効果ガス排出量をすべて開示しました。
慈善部門であるHKEX財団を通じて、地域社会の活性化と社会変革を支援しています。2021年には1億3,800万香港ドル超を集め、支援を必要とする人々を助ける地域プロジェクトに資金を提供しました。
「測れば実行される」
ビル・トーマス、KPMG CEO
一貫性と透明性のある財務報告基準は、何十年にもわたり投資家が企業の成功を測る助けとなってきました。しかし、より持続可能な未来の構築に向けて資本市場の力を動員するには、その対象範囲を広げる必要があります。測れば実行されます。ISSBの発足と最初の基準案の公表により、サステナビリティ実績の透明性実現に一歩近づきました。
KPMGはこのほど、初めて「私たちのインパクト計画」を更新しました。これは、組織のESGへの約束をまとめ、その実現方法を示すロードマップです。世界経済フォーラムのステークホルダー指標を指針として活用することで、自社の事業をより明確に理解し、今後進むべき道について詳細な対話を重ねています。そして最終的に、すべてのステークホルダーの利益となるよう、長期にわたりグローバル組織を強化するうえで役立つと確信できる、より良い意思決定を行っています。
気候変動や自然の喪失から社会的不公正や不平等まで、世界が多くの深刻な課題に直面するなか、企業には変革する責任があります。同時に、すべての人々の将来の繁栄を形づくる重要課題を主導する、またとない機会もあります。一貫性と透明性のあるサステナビリティ報告は確実に役立ちます。今日から始める企業は、明日、より良い状況を迎えられるでしょう。
世界経済フォーラムは、企業が持続可能な開発目標(SDGs)の達成に向けた自らのプラスの貢献を追跡できるよう、どのような支援をしているのでしょうか。
社会(S)の報告にも「科学的根拠に基づく目標設定」のアプローチが必要
ルース・ハーパー、マンパワーグループ最高サステナビリティ責任者
「環境」について共通の測定方法を確立する動きは少しずつ進んでいますが、「社会」に関する報告は、まだ始まったばかりです。
IBCのステークホルダー資本主義指標のような指標は、報告をめぐるアルファベットの寄せ集めに新たな項目を加えるものとも見られます。しかし、より前向きに捉えれば、基準、指標、報告の調和を促し、最終的に私たちの集団的な影響力を拡大する、大きな後押しとなり得ます。
「環境」の報告と同様に、「社会」の報告にも科学的根拠に基づく目標設定のアプローチが必要です。ただし、実現までに何十年もかけるわけにはいきません。
CEO、CFO、CSOをはじめとする企業リーダーが、目標設定、節目ごとの進捗確認、進捗報告を示すデータを活用すればするほど、望ましい結果につながります。そして何より、私たちの目標や成果が、優れた人材の獲得・定着と事業の有効性や成果の実証に結びつけば、ESGにとってより良いものとなります。
マンパワーグループの「世界を変えるための取り組み」計画は、ESGへの約束を実現できるよう、事業計画と完全に連動しています。環境(E)については、検証済みの科学的根拠に基づく目標に取り組み、スコープ3排出量に対処しています。また、毎年就業先を紹介する数百万人の人材が環境に与える影響を測定し、最終的に削減する取り組みを現在試験的に進めています。
「報酬を具体的な数値目標に連動させる」
マイケル・フロマン、マスターカード副会長兼戦略的成長担当社長
ESGに関する報告の標準化は大きく進展しましたが、民間部門に必要な種類と規模の行動を促すため、開示、指標、評価という手段を活用するには、まだ多くの取り組みが必要です。
企業の社会的役割については多くの議論が行われてきましたが、企業が社会に与える影響、すなわちESGの「S」を測定する基準は、他の指標に遅れています。
企業が社会にプラスの影響をもたらすという目標を事業戦略に盛り込むよう促すには、それを反映する指標を開発する必要があります。
これは容易ではありません。ある企業が金融包摂の拡大に取り組むことと、別の企業が教育の推進に取り組むことを比較するのは難しいものです。しかし、まさにそうした取り組みを促したいのです。これを適切に実現するには、企業、会計事務所、投資家、規制当局が力を合わせる必要があります。
その目標に向けて取り組むなかで、私たち一人ひとりができることの一つは、サステナビリティ目標を事業と企業文化の中核に組み込むことです。これには、事業の運営方法、測定する項目、従業員への報酬の決め方が含まれます。
マスターカードのESG戦略は全員が担うものです。そのため私たちは最近、世界中の全従業員について、ESGの優先課題に関連する具体的な数値目標に報酬を連動させると発表しました。対象には、承認済みの科学的根拠に基づく目標に沿った排出量削減、追加のサプライヤーへの脱炭素化の働きかけ、金融包摂の拡大、男女の賃金中央値の格差縮小が含まれます。
責任を共有することで、私たちの存在意義という「なぜ」と、基本となる事業戦略の「何を」をより良く結び付け、株主に長期的な成長をもたらし、ステークホルダーとの信頼を築き、より公正で豊かな世界に貢献できます。力を合わせ、持続可能で包摂的な経済を目指すことができます。
「非財務指標が財務に及ぼす影響を記録する」
ダニエル・シュミット、SAP SE最高サステナビリティ責任者
企業の長期的な成功に向けて適切な意思決定を行うには、経営リーダーが財務測定だけにとどまらない包括的なデータと実績指標を利用できる必要があります。こうした非財務データは、全体的な運営と報告を可能にし、ESGへのマイナスの影響を軽減し、プラスの影響を高めるために必要な可視性をもたらします。
幅広い報告枠組みや基準に加え、国内外の規制によって複雑さは増大し、企業間や業種間で実績を比較する能力が損なわれています。ESG報告がそれ自体を目的とし、企業が持続可能な価値創造に資源を投じる妨げとならないよう、統合が必要です。
ダブル・マテリアリティ評価は、対処すべき主要な社会・環境影響を特定し、リーダーが焦点を取り戻すのに役立ちます。さらに、バリュー・バランシング・アライアンスの手法のような影響測定方法を適用すれば、ESG影響を金額換算し、事業上の意思決定に組み込むことができます。
非財務指標が財務に及ぼす影響を記録することで、SAPはサステナビリティ目標の達成に近づいています。このアプローチは、2030年までのネットゼロ排出という約束などの目標達成への道を開きます。影響測定で得た経験は、SAPサステナビリティ・コントロール・タワーなどのデジタル技術やソリューションへの投資にも生かされ、透明性と報告の迅速化・高精度化を実現します。
「一貫性、包括性、透明性のある報告」
スコット・テュー、トレイン・テクノロジーズ、エネルギー効率・サステナビリティセンター担当副社長
企業の気候変動対策、特に温室効果ガス(GHG)排出量の報告に注目が高まるなか、規模を問わずすべての企業は、一貫性、透明性、測定可能性を備えたサステナビリティ実績データの作成を優先し、財務実績と同じ厳しさで環境面の進展に責任を持たなければなりません。
ESG報告は、トレイン・テクノロジーズが実行可能な進捗を示すうえで、最も効果的な手段の一つです。対象には、2030年サステナビリティへの約束の達成に加え、長期的な環境・社会目標が含まれます。2021年のESG報告書「明日を今日変える」では、次の決定についても詳しく説明しています。幹部および上級リーダーの報酬をESG指標に連動させることです。指標には、排出量削減、管理職に占める女性の割合、多様性が含まれます。
投資家、顧客、従業員、NGO、その他のステークホルダーに対し、包括的で有益なデータを自主的に提供してきた業界の先駆者として、当社の年次ESG報告書は、この業界のどの企業よりも多くの枠組みに準拠しています。気候関連財務情報開示タスクフォース(TCFD)、グローバル・レポーティング・イニシアティブ(GRI)、サステナビリティ会計基準審議会(SASB)、世界経済フォーラムのステークホルダー資本主義指標などが含まれます。これにより、多様なステークホルダーは、当社の実績、プロセス、データ、そしてそれらと企業戦略およびより広い社会的な文脈との結び付きを、より深く理解し検証できます。
多くの企業は排出量の全体像をまだ算定できておらず、環境・社会への影響データの一部だけを選択的に開示する企業もあります。世界中の企業に、一貫性、包括性、透明性のある報告に必要な資源を投じるよう呼びかけます。それが、次世代に向けて環境と社会への意識がより高い未来を可能にします。




