UberやLyftのような配車サービス会社の車両は走行距離の多い車ばかりであるため、電動化は交通部門の脱炭素化に大きく貢献するでしょう。
しかし、こうしたドライバーがEVに乗り換えるには、車両価格がガソリン車より安くなるだけでなく、米国全土で充電インフラが改善されなければなりません。
UberとLyftはいずれも、2030年までに100%電動化を実現することを約束しています。
米国のUberやLyft、中国のDidi、インドのOlaなどの配車サービス会社(TNC)の車両は、世界の道路を走る自動車全体のうち比較的小さな割合を占めるにすぎないかもしれません。しかし、侮ってはいけません。配車サービスの電動化は、排出量を削減し、他の交通部門の電動化を促進する大きな可能性を秘めています。世界の気温上昇を1.5°C以内に抑えるという目標を達成するためには(RMIは、そのためには2030年までに米国で5,000万台を大きく超えるEVの普及が必要だと考えています)、TNCの車両の電動化を含め、あらゆる機会を活用しなければなりません。
TNCの車両は走行距離が長いため、1台を電動化することで、乗用車3台を電動化した場合と同等の排出削減効果が得られます。さらに、TNCの電動化は、公共の直流急速充電(DCFC)ステーションの主要な利用者となり、顧客にEVを体験してもらうことで、他の交通部門でも同様の転換を促すことができます。これは、公共の教育や意識向上にとっても価値があります。
TNCによるEVへの転換は実現可能だと考えられる理由があります。主要なTNCはいずれも、何らかの形で車両の電動化を約束しています。UberとLyftは2030年までに100%の電動化を約束しており、Olaは2026年までに40%の電動化を約束しています。また、Didiはすでにプラットフォーム上で数十万台ものEVを運行しています。
しかし、追い風があるにもかかわらず、TNCの電動化への道筋はまだ完全には整っていません。RMIの最新のインサイトブリーフ「Racing to Accelerate Electric Vehicle Adoption: Decarbonizing Transportation with Ridehailing」では、EVは配車サービスの運行条件にすでに技術的に対応できること、また、従来のガソリン車とのコスト競争力も転換点に近づいていることがわかりました。しかし、EVの普及に必要な充電インフラは、充電需要に対応できるよう急速に拡充する必要があります。
この業界の電動化を加速させるには、公益事業者、規制当局、自動車メーカー、自治体、TNCなど、複数の関係者が利害を一致させて協力する必要があります。私たちのインサイトブリーフでは、ゼネラルモーターズとの協業によるMaven Gigプラットフォームの1億マイルを超える実車データを用いて、TNCの電動化に対する障壁の実態を調査しました。また、これらの関係者が移行に貢献できる主な方法についても概説しています。
ドライバーにとってEVが良い投資となるようにする
TNCドライバーの収入は、大部分が車両の所有・運用コストに左右されます。ドライバーがEVへの乗り換えを決断するためには、EVの初期費用がガソリン車と同等であるか、所有・運用コストがガソリン車よりも大幅に低くなければなりません。
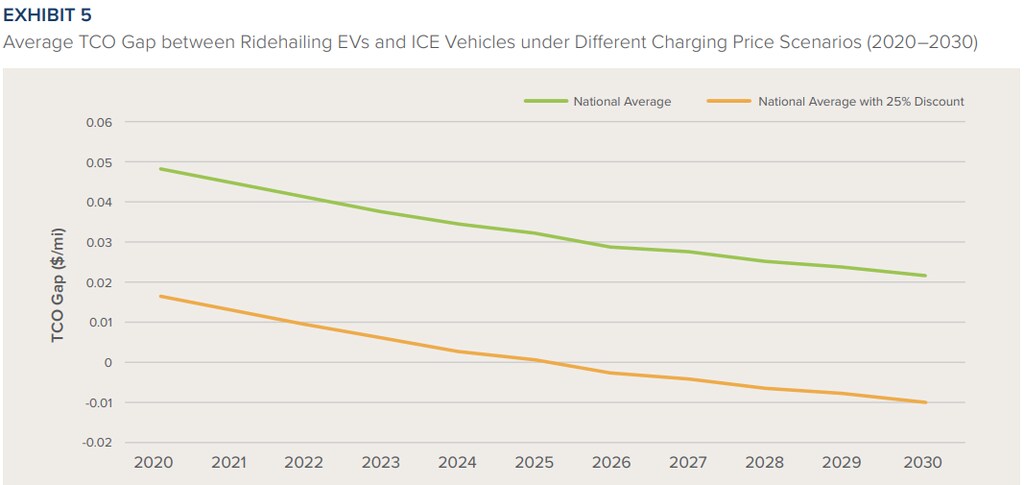
TNCのEVドライバーのコストを下げる要因は多くあります。EVはメンテナンス費用が低く、当社の分析によれば、インフラが充実した都市で運行する場合、充電時間によって失われる配車サービスの収入はわずかです。しかし、こうした利点があるにもかかわらず、TNCのEVドライバーが支払う充電料金は、コスト競争力を左右する決定的な要因となり得ることがわかりました。
公共のDCFCに大きく依存する専業のTNCドライバーは、ガソリン代と同等か、それ以上の充電料金を支払うことになりかねません。これでは、EVに一般的に伴う運用コストの削減効果が失われてしまいます。運用コストの優位性がなければ、初期費用がガソリン車より高いEVをTNCドライバーに購入してもらうのは非常に困難になるでしょう。
この影響を軽減するために最初に取り組める手段の一つは、ドライバーが自宅でレベル2(L2)充電を利用できる環境を整えることです。L2充電は設備投資が比較的少なく、ガソリンの給油に比べてはるかに安い住宅用電気料金で充電できます。
問題は、TNCドライバーは戸建て住宅に住んでいないことが多い、または専用駐車場がないため、L2充電へのアクセスが著しく低いことです。たとえば集合住宅にL2充電器を設置するなどして、L2充電へのアクセスを拡大できれば、TNCドライバーにとってEVのコスト競争力を大きく高めることができます。L2充電器の設置が困難、あるいは不可能な残りのドライバーには、費用対効果の高い公共のDCFCが不可欠です。
費用対効果の高いDCFCを推進するために、公益事業者は料金体系を見直し、初期段階のEVの普及を妨げるのではなく促進することができます。そうすることで、公共のDCFC事業者の電気料金を引き下げ、その節約分を消費者に還元する余地を広げることができます。
さらに、TNC事業者と充電事業者の相互利益により、充電事業者が利益を上げながら、TNC事業者に割引を提供することも可能です。この相互利益を活かし、UberとEVgoは最近、Uberのドライバーが標準のEVgo充電料金から最大25%の割引を受けられると発表しました。これは、TNCのEVのコスト競争力に好影響を与えると私たちは考えています。
TNCドライバーには、広く行き渡った公共の充電インフラが必要
EVのコスト競争力は必要不可欠ですが、大規模な公共充電インフラを大規模に整備しなければ、大規模な電動化を引き起こすには不十分です。TNCの車両は、自宅での充電が利用できず、1日の走行距離も長いため、特に公共の充電インフラに大きく依存しており、顧客へのサービス提供には公共の急速充電が欠かせません。米国のインフラは近年改善されてきていますが、配車サービス車両の潜在的な需要を満たすには依然として不十分です。
TNC車両のための広く行き渡った公共インフラを構築するには、関係者全員が協力する必要があります。州政府や自治体は、充電ステーションの建設に対するインセンティブを提供し、計画や許認可の承認を合理化する必要があります。また、公益事業者は、公共の充電ステーション向けのメイクレディ(受け入れ準備)インフラに投資し、系統連系の手続きを簡素化する必要があります。
一方、TNC事業者と充電事業者は、充電を費用対効果が高く収益性のあるものにするための協力方法を見つける必要があります。この双方にメリットのある関係を築くため、充電器は現在および将来の配車サービスの需要に対応できるよう、適切な場所に適切な規模で設置されなければなりません。こうした目的のため、RMIは、関係者がTNC向けの充電インフラの設置場所を賢く選定できるよう、分析ツール群を開発しています。
アクセルから足を離すわけにはいかない
世界の気温上昇を1.5°Cに抑えるためには、TNC車両の電動化を含め、交通の電動化を加速させるあらゆる機会を活用する必要があります。TNCの電動化には有望な追い風が吹いています。自治体、EVSE事業者、公益事業者、規制当局、そしてTNC自身が目標を共有し始め、その実現に向けた方法を試行していますが、取り組みはまだ道半ばです。
TNCの車両は、ガソリン車と同等のコスト競争力を獲得すること、そして十分な充電インフラを利用できるようにすることという課題にいまだ直面しています。これらの課題に対処するためには、上記のすべての関係者が協力し、インサイトブリーフで示したような解決策を実行する必要があります。迅速に取り組めば、次に配車サービスを利用するときには電気自動車に乗れるようになるだけでなく、交通の脱炭素化も大きく前進する可能性があります。




