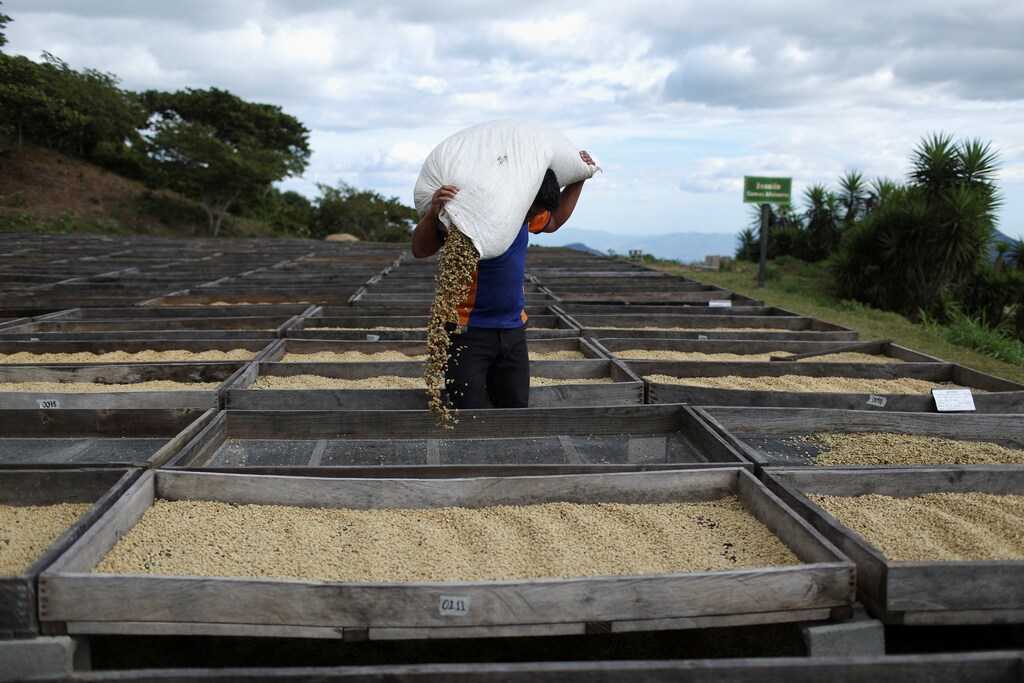
世界のコーヒーの95%以上は熱帯地域で栽培されており、熱帯は気候の変動に最も脆弱な地域です。
不安定な気候はコーヒーの収穫を危険にさらし、農家の生計を脅かすとともに、コーヒーの価値連鎖全体に影響を及ぼしています。
コーヒー業界における影響重視型の気候保険のアプローチは、保険が将来にわたって価値連鎖の確保に役割を果たしうることを示しています。
ある朝目覚めると、毎日飲んでいるエスプレッソの価格が倍になっていることを想像してみてください。金箔が載っているからでも、コーヒー輸入への新たな関税が課されたからでもなく、気候が静かに、しかし容赦なく、毎朝の一杯の経済構造を作り替えてしまったからです。
コーヒーは世界で最も取引される商品の一つであり、その中心にあるのがスイスです。同国は年間38億ドル以上相当のコーヒーを輸出しています。しかし、コーヒーのサプライチェーンは、熱帯地域の小規模農家から始まります。そこでは気候ショックがすでに収穫量と品質に影響を及ぼしています。作物が不作になると価格は上昇し、かつては当たり前だったものが贅沢品になってしまいます。
これは仮定の話ではありません。世界の市場が、激しさを増す気候の変動と衝突したときに何が起こるかを示す兆候なのです。
なぜコーヒーは気候ショックにこれほど晒されやすいのでしょうか。
世界のコーヒーの95%以上が熱帯地域で栽培されており、気候の変動に最も脆弱な地域です。世界の気象を形づくる要因の中で、エルニーニョ・南方振動(ENSO)はコーヒーに最も大きな影響を与えています。
ENSOは、干ばつから大雨へと状況を大きく振れさせることがあります。ほとんどのエスプレッソのブレンドに使われるアラビカ種のコーヒーにとっては、どちらの極端な状況も被害をもたらしえます。雨が多すぎると開花が妨げられ、雨が少なすぎると豆が縮み、予測のつかない季節は病害虫をさらに悪化させます。
研究によると、ENSOは複数のコーヒー栽培地域で同時に作物の損失を引き起こす。モデルによれば、気候変動に伴い、こうした事象はより頻繁かつ深刻になると予測されています。その結果、供給の不安定化と、価格への持続的な圧力が生じています。
複数のコーヒー生産地域が同時に被害を受けると、輸出業者や焙煎業者はより多くの費用を負担し、その分の高い価格を消費者に転嫁します。しかし、収穫が同じ被害によってしばしば減少または壊滅する小規模生産者は、この価格上昇の恩恵を受けられません。むしろ、回復のための手段がほとんどないまま、最も大きな損失を被ることが多く、それが価値連鎖全体のレジリエンスを損なっています。
保険によるコーヒー価値連鎖のリスク軽減
持続可能な農業、供給源の多様化、データの改善など、コーヒー分野全体で、コーヒー価値連鎖が直面するリスクをより適切に管理するための取り組みが進められています。しかし、すべてのリスクを移転できるわけではありません。
保険は、システム全体のレジリエンスを構築するうえで中核的な役割を担いうるものです。
保険は、しばしば毎月支払う費用のように見なされています。しかし、温暖化が進む世界において、保険は個人、サプライチェーン、そして世界経済を守り、安定をもたらす基盤です。それにもかかわらず、保険は最も必要とされる場所から姿を消しつつあります。
多くの裕福な国々では、保険会社がリスクの高い地域から撤退しつつあります。開発途上国では、補償がほとんど存在しません。これは、世界中に波及しうる体系的なリスクです。

気候保険に適した環境の整備
保険商品が成長できるのは、次のような適切な環境が整っている場合に限られます。
商品の革新と開発を可能にする好ましい公共政策を整えること。
消費者を保護し、市場の効率性を支える強固な規制を整えること。
地域社会および政府レベルでの気候リスクの理解を深めること。また、
政府および産業界の能力構築を進め、事業の管理、運営、規模拡大を行うこと。
しかし、気候リスクが高まり続けるなかでは、たとえ適切な環境が整っていても、一部の市場では保険商品が近いうちに手の届かないものとなったり、そもそも提供されなくなったりするおそれがあります。
最近の報告書では、気候関連の保険料が2030年までに50%上昇する可能性があると警告されています。だからこそ議論は、単に保険を提供することから、レジリエンスを促進することへと移行しなければなりません。適切に価格設定され、位置づけられた保険は、気候変動への適応、農業慣行の改善、防災・減災に向けたより賢明な投資のための経済的なシグナルとなります。
保険がすでに数千のコーヒー農家を支えてきた例
保険会社、開発機関、政府、アグリビジネスは、保険とリスク管理を統合することで、気候変動に強いコーヒー価値連鎖を構築するために協力しています。
例えば、世界で3番目に大きなコーヒー市場であるコロンビアでは、影響重視型の保険会社Blue Marbleが2018年にパラメトリック保険の商品を開始しました。この商品は衛星気象データを活用し、気象の閾値を超えた場合に保険金の支払いを自動的に発動させるもので、迅速かつ透明性の高い支援を農家に届けています。
この商品は開始以来、コロンビア全土に広がり、官民パートナーシップを通じてインドネシアやペルーなどの国々にも展開されてきました。これまでに1,600万ドルの保険金を支払い、数万の小規模コーヒー農家世帯が気候ショックから立ち直る助けとなっています。
しかし、レジリエントなコーヒー価値連鎖を構築するためのコストを、農家だけが負担することはできず、恩恵を受けるすべての関係者が分担しなければなりません。輸出業者、焙煎業者、企業、消費者などです。2024年、UNDPはメキシコにおいて、MiCROと共同でパイロット事業としてパラメトリック保険の商品を開始しました。この商品は、干ばつ、過剰降雨、地震から小規模コーヒー農家を守るためのものです。保険料はコーヒー取引業者が負担し、農家は気候リスクを低減し、金融リテラシーを高めるための新たな農業慣行の導入も支援されました。
リスクの低減、管理、移転を組み合わせたソリューションの開発は、ウィンウィンの関係を生み出します。生産の源にある生計を守ることで、価値連鎖全体の安定を確保できるのです。
保険を通じて世界的なリスクへのレジリエンスに投資することは、連帯の行動であるだけでなく、賢明で経済的な利己心に基づく行動でもあります。それは、世界のサプライチェーンを守り、気候に脆弱な経済における開発の進展を守る方法です。コミュニティがより早く回復できる方法であり、私たちの共同の未来をより安全なものにする方法でもあります。
こうした組み込み型の金融的保護策は、大規模に実施され、価値連鎖全体に統合されることで、気候リスクが深刻化する中で不可欠になるでしょう。20ドルのエスプレッソが現実になる前に、それらを構築し、共にレジリエンスを深めていきましょう。