この記事は、McKinsey & Companyが最初に公開したものです。www.mckinsey.com。Copyright (c) 2021 All rights reserved. 許可を得て転載。
新型コロナウイルス感染症、地政学的事象、気候関連事象が、世界の食料システムのレジリエンスに影響を及ぼしています。
McKinseyは、展開を続け、絶えず変化する危機を4つの側面から捉えた見解を示します。
何が起きたのでしょうか。次に何が起きる可能性が高いでしょうか。最も大きな影響を受けるのは誰でしょうか。何ができるでしょうか。
同社は、来年はさらに厳しい年になる可能性がある一方、迅速な緩和策によって最悪の事態を避けられる可能性があると予測しています。
新型コロナウイルス感染症のパンデミック。サプライチェーンの逼迫。気候関連事象。こうした混乱ですでに食料価格が上昇するなか、2月下旬にロシアがウクライナへ侵攻しました。現在、世界に6つある穀倉地帯の一つ穀倉地帯での戦争に加え、小麦や肥料の重要な供給・輸送拠点である黒海地域での戦闘により、世界の食料安全保障は高リスク状態へと傾いています。
黒海の港で滞留している約2,000万トンの穀物を搬出することを目的に7月22日に署名された合意は、市場に一定の安堵をもたらし、一部の穀物価格は侵攻前の水準に戻りました。この明るい展開にもかかわらず、目先の懸念と長期的な課題が重なり、依然としてリスクの高まりを示しています。目先の懸念としては、穀物合意によって港湾の物流上の問題が一部緩和される可能性はあるものの、結果は不確実であり、内陸部には大きなボトルネックやその他の複雑な問題が存在し、穀物が消費者に届きにくい状況が続く可能性があります。また、問題となっている約2,000万トンの穀物が、ウクライナのサイロに保管されていた5~6カ月間、最適な条件で保存されていなければ、品質が低下し、人が食べるのに適さなくなっている可能性があります。さらに懸念されるのは、作付面積の縮小と投入資材の入手難(および一部の穀物が収穫されないままになる可能性)により、ウクライナの2022~23年の収穫量が平年を3,000万トン以上下回るという当社の予測です。
こうした目先の懸念は、2020年初頭に新型コロナウイルス感染症のパンデミックが始まり、世界のサプライチェーンが大きく揺さぶられたことで生じた長期的な課題と重なっています。続いて、パンデミックの影響を和らげることを目的とした金融・財政政策により、2020年半ばから商品価格が上昇しました。侵攻前でさえ、小麦とトウモロコシの価格は過去10年間の平均を40~50%上回っていました。2022年に話を進めると、ウクライナ戦争による黒海の港湾封鎖が供給へのアクセスを大きく制限しました。この状況を受け、多くの国が穀物輸出を抑制し、自国の食料確保を図っています。さらに、インドを襲った最近の熱波と、西欧で現在続いている乾燥した夏が重なり、世界市場への穀物供給を1,000万トン以上減らす可能性があります。これは、気候変動が食料商品にもたらすリスクの高まりを鮮明に示しています。最後に、穀物価格は下落したものの、肥料価格は高止まりしており、穀物商品価格が下落の兆しを見せるなか、一部の農家は肥料の使用を控えています。
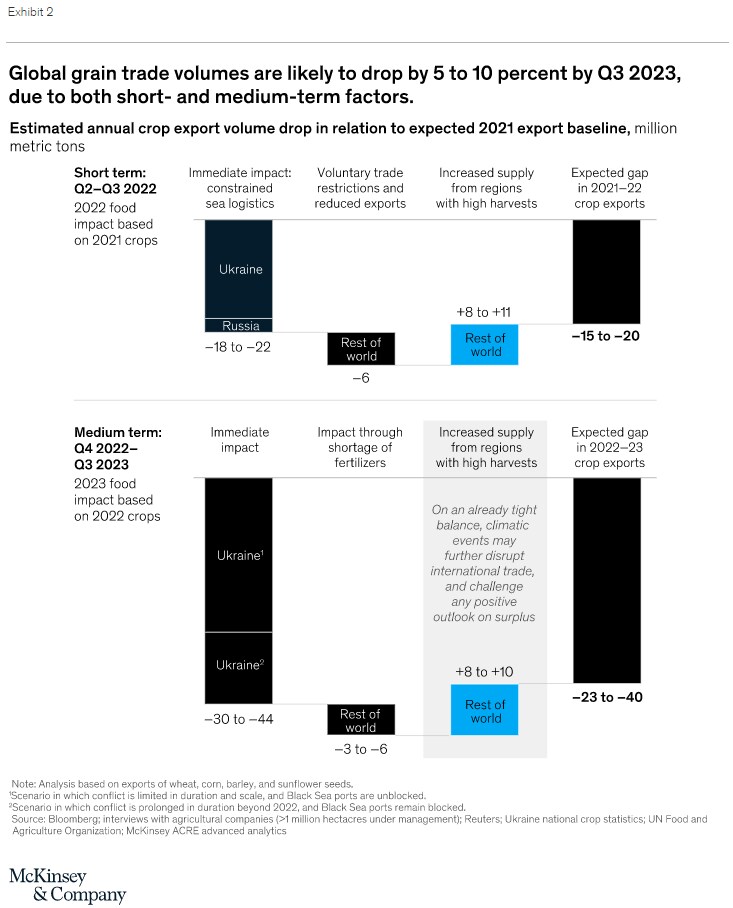
迫り来る食料危機の影響は、2007~08年の世界食料危機や、アラブの春の一因となった2010~11年の食料価格高騰を上回る可能性があります。今日のより厳しい見通しは、最終的に2022年の世界の穀物輸出供給において、小麦とトウモロコシが合わせて約1,500万~2,000万メトリックトン不足する事態につながりかねません。最近署名された合意が機能しない長期危機を想定した最悪のシナリオでは、2023年の不足量は約2,300万~4,000万メトリックトンに達する可能性があります。
この大幅な不足は、最大2億5,000万人にとって1年分の栄養摂取量に相当し、世界人口の3%に当たります。これがもたらす人々の苦しみに加え、近年の食料危機の経験からは、ほかにもさまざまな不安定化の影響が考えられます。
以下では、展開を続け、絶えず変化する危機を4つの側面から捉えた見解を示します。
今年は、ウクライナの物流上の制約と他国の輸出制限により、輸出が減少しました。
来年はさらに厳しくなる可能性があります。7月に始まった次の収穫期に、ウクライナの作物生産量は35~45%減少すると推定しています。
国によって受ける影響には差があり、全体的な影響は近年の同様の危機を上回る可能性があります。
迅速な緩和策によって最悪の事態を避けられる可能性がありますが、その機会は狭まりつつあります。
ウクライナ紛争は、すでに不安定な状況にある世界の食料システムの重要な柱を揺るがしています。何が起きたのか、次に何が起きる可能性が高いのか、誰が最も大きな影響を受けるのか、何ができるのかを理解するのは複雑です。状況に対処し、可能な限り望ましい結果を支えるには、断固とした行動と協力が必要になるでしょう。
ウクライナの物流上の制約と他国の輸出制限により、輸出が減少
現在、世界の食料供給は二つの重大な障害に直面しています。ウクライナからの輸出減少、そして程度は小さいもののロシアからの輸出減少と、世界の供給をさらに制約しかねない波及効果です。現在の輸出不足の主な原因は、黒海地域に貯蔵されている穀物を運び出す能力が低下したことです。署名された合意が約束どおり完全に実行されれば、短期的な問題の多くは緩和される可能性がありますが、こうした最善の結果が実現するかは定かではありません。
世界の輸出量が減少
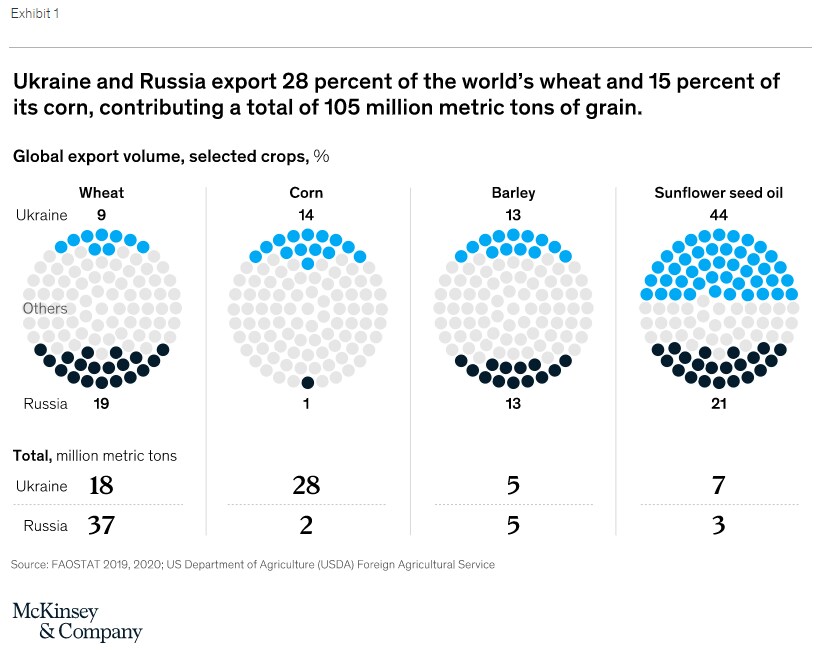
世界の穀物の大半は、ウクライナやロシアを含む六つの主要生産地域から供給されています。両国を合わせると、世界で輸出される小麦の約28%、トウモロコシの15%を生産しています(図表1)。黒海の港湾封鎖、航路沿いの機雷、代替ルートの不足により、輸出量は直ちに減少しました。鉄道やトラックでウクライナから搬出する必要がある小麦やトウモロコシの供給は、ウクライナと隣国で異なる線路幅、貨車不足、ポーランドとルーマニアの港湾の限られた輸送能力など、物流上のボトルネックに直面しています。ウクライナの黒海沿岸の主要3港から穀物を輸出できるようにすることを目指した最近の合意にもかかわらず、状況は依然として不確実で不安定なものとなるでしょう。
海上輸送の制約だけで、ウクライナからの輸出量は推定1,600万~1,900万メトリックトン減少しました(ただし、黒海の港から大量の穀物が近く流れ始めれば、輸出量は増える可能性があります)。ロシアからの減少量は200万~300万メトリックトンです。世界で取引される4億メトリックトンの約5%は、比較的小さな量に思えるかもしれません。しかし、新たな契約の必要性を生み、市場の流動性への信頼を損なうため、2年間にわたる商品サイクルを大きく乱すには十分かもしれません。その結果、一部の国が備蓄を増やす可能性もあります。
次の作付け期には、戦争によってウクライナの作付けと収穫が妨げられ、ロシア、ブラジル、その他の生産国では作物への投入資材が最適水準を下回ることも重なり、供給はさらに逼迫する見込みです。これらの影響により、2023年には世界で取引される穀物が2,300万~4,000万メトリックトン不足する可能性があると推定しています(図表2)。合意が守られ、ウクライナから黒海経由の輸出が大規模に再開すれば、不足量はより小さくなる可能性があります。より悲観的なシナリオは、ウクライナの港湾が大部分で封鎖されたままとなり、農家の資金繰りや農業投入資材へのアクセスが制限され、作付面積が縮小した場合に起こり得る事態を示しています。
国内市場を貿易制限で守ろうとした国々により、供給はさらに逼迫しました。戦争開始から2022年5月までに、新たな輸出禁止措置や輸出許可要件が約40件導入されました。こうした措置は実施国に一見利益をもたらすことがありますが、歴史が示すように、利用可能な食料備蓄への圧力を強め、価格を押し上げ、世界の貧困層の食料安全保障をさらに脅かします。
輸出の増加により、悪影響はある程度抑えられており、さらに緩和される可能性もあります。記録的な収穫が見込まれる地域や、価格上昇の恩恵を得ようと穀物備蓄を放出している国々からの輸出が増えています。こうした措置による緩和効果は不明です。自主的な取り組みであり、間違いなく市場の動向や政治に左右されるためです。
来年はさらに厳しくなる可能性
残念ながら、今年末から2023年を通じて、世界の食料供給への打撃がさらに大きくなる可能性があります。執筆時点で、今年の物流上の問題により、ウクライナとロシアからの穀物輸出は合計で最大1,800万~2,200万メトリックトン減少しました。続く紛争は、農家が圃場を整え、種をまき、作物を保護し肥料を施す能力を妨げており、次の収穫期には輸出量がさらに減る可能性があります。この不足の一部は、黒海経由の輸出合意の成否、物流の改善、その他の介入策によって補えるかもしれません。しかし、世界の穀倉地帯に広がる干ばつの影響など(今後さらに悪化すると予想される傾向)が見通しを不透明にしています。
執筆時点で、今年の物流上の問題により、ウクライナとロシアからの穀物輸出は合計で最大1,800万~2,200万メトリックトン減少しました。
McKinsey & Company
ウクライナの次回の収穫量と輸出量は、過去10年間で最低となる可能性が高い
生産者への聞き取りと現地データに基づき、ウクライナの各州(行政区分)の潜在的な収穫量をモデル化しました。総じて、次の収穫期にウクライナの作物生産量は35~45%減少すると推定しています。主な要因は、軍事行動の継続や地雷による収穫面積の縮小、(昨年の収穫物の大部分を出荷できなかったことによる)農家の資金不足、肥料へのアクセス低下による収量減、作業時期の乱れ、作物保護の遅れ、ディーゼル燃料と肥料のコスト上昇による波及効果です。
農業上の課題に加え、輸出物流も引き続き困難となる可能性があります。これらの要因が重なることで、2022~23年度のウクライナの輸出量は、戦前の基準から合計3,000万~4,400万メトリックトン減少する見込みです。
他国の動向も世界の取引量をさらに減らす可能性がある
今夏から秋にかけては豊作が見込まれるものの、世界的な貿易制限により、ロシアの今後の収量は減少する可能性があります。ハイブリッド種子、植物保護製品、さらに程度は小さいものの機械やソフトウェアが輸入禁止の対象となり、主に小麦の生産に影響する可能性があります。
ブラジルのように肥料輸入への依存度が高い国では、肥料不足と価格上昇も収量を減少させると予想されます。その結果、世界市場に出回る穀物量はさらに減少する見込みです。
他の輸出国の対応次第で、世界の供給に穀物がさらに加わることも、供給がいっそう減ることもあります。一方では、貿易制限の継続や拡大が世界的な不足を深刻化させる可能性がありますが、豊作や備蓄の放出は影響を和らげる可能性があります。気候関連事象も、この微妙な均衡に影響する可能性があります。どのシナリオになるかは分かりません。
全体的な影響は、近年の同様の危機を上回る可能性が高い
消費者行動が徐々にパラダイムシフトを遂げ、タンパク質やバイオ燃料に対する世界的な需要が増える一方、気候変動によって農業部門のリスクも高まっています。食料サプライチェーンの相互連結は強まり、貿易への依存度は高く、在庫は少数の国に集中しています。石油や肥料の価格、物流コスト、実施中の貿易制限の数は、過去10年間で最も高い水準に近づいており、気候の変化は作物に悪影響を及ぼしています。
精妙な均衡を要するシステムに混乱が起きても、乗り切る態勢が整っている国があります。一方で、そうでない国もあります。脆弱性の高い国々には、世界人口の18%、世界の栄養不足人口の41%が暮らしています。2020年には、世界で8億1,100万人が深刻な栄養不良または栄養不足に苦しみました。
国によって影響は異なり、一部では壊滅的となる可能性
世界的な食料価格の高騰はすべての国に影響しますが、他国よりも影響を受けやすい国があります(図表3)。中国、米国、欧州連合(EU)加盟国などは比較的十分に保護されています。国内生産量と備蓄量が多く、購買力も高いためです。
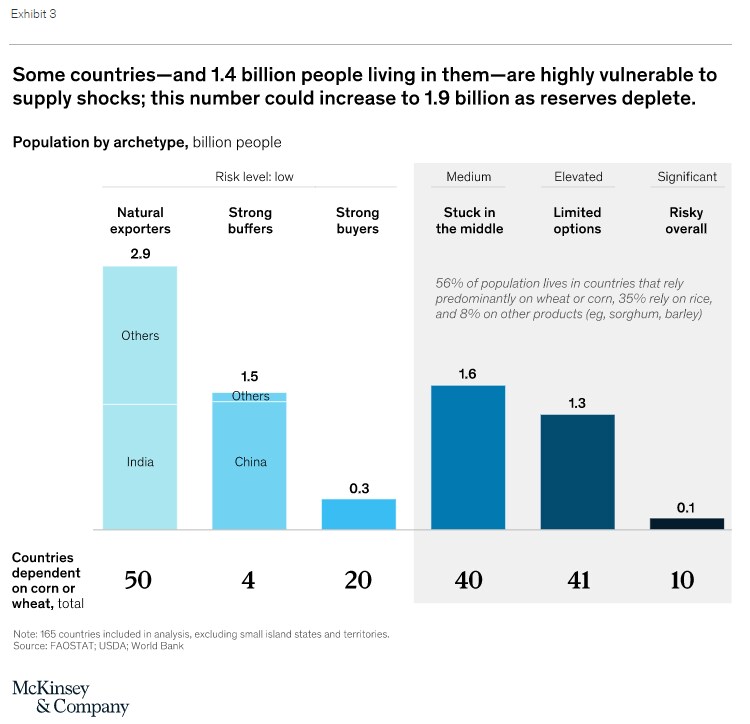
一方、バングラデシュ、エチオピア、ソマリア、イエメンなど、脆弱性が非常に高い国も数多くあります。穀物輸入への依存度が高く、備蓄は限られ、購買力も低いため、価格上昇の打撃を大きく受ける可能性があります。こうした地域には14億人以上が暮らしており、その大半はアフリカとアジアにいます。世界的な不足が続き、各国が備蓄を使い果たせば、この数字は約19億人に増える可能性があります。
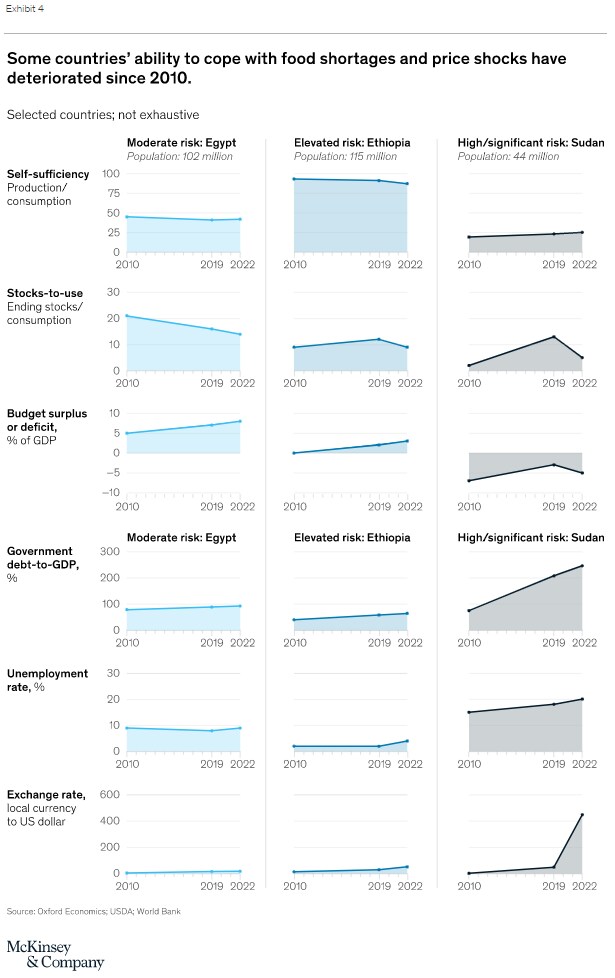
脆弱性がもたらす財政的・社会的影響への対応力を考慮すると、状況はさらに厳しくなります。2022年には多くの国で自国通貨が急落し、小麦や石油など米ドル建ての輸入商品が現地の人々にとって一段と高価になりました。主に新型コロナウイルス感染症のパンデミックの影響により、これらの国々はすでに例年を上回る財政赤字と失業率に直面しています。食料供給が逼迫すると、インフレ率が高まり、食料価格の上昇から国民を守ろうとするなかで財政への負担がさらに強まるでしょう。それができなければ、栄養不良が増加する可能性があります。
考えられる影響
過去の食料不足は、次のような影響をもたらしてきました。
インフレ:供給の逼迫、投入資材や輸送コストの高騰、投機的な動きにより、消費者物価が上昇します。
予算・財政への圧力:インフレへの対応、十分な貿易の確保、最も困窮する人々への補助金支給をめぐり、金融・財政システムへの圧力が強まります。対外債務の増加とGDP成長の鈍化により、こうした取り組みが妨げられることも少なくありません。
栄養不良と飢餓:特に最も脆弱な人々の苦しみが、価格上昇や、程度は小さいものの実際の供給不足によって増大します。
現在の状況でも、同様の影響やその他の経済的・社会的困難が起こり得ます。しかし今回は、脆弱な国々の一部で、アラブの春や新型コロナウイルス感染症のパンデミックなど過去の危機の前と比べて、政府が供給制約に対処する力が弱まっている可能性があります(図表4)。
食料システム全体のリスクは、近年の危機を上回る可能性がある
パンデミックにより各国の予算と外貨準備は目減りし、債務は過去最高水準に達したため、価格高騰への耐性が弱まっています。食料の購入が消費支出に占める割合は例年より高く、多くの国で失業率も高い状況です。政府がショックを和らげられなければ、家計は予算のより多くを食料の購入に充てざるを得ません。このような状況では、供給がわずかに途絶えるだけでも、世界の食料価格や、それに対処する社会の能力が大きく損なわれる可能性があります。
2007~08年の世界食料危機や、アラブの春の一因となった2010~11年の食料価格高騰に先立つ状況を検討すると、現在の世界の食料システムにはさらに高いリスクがあることが分かります。
迅速な緩和策で最悪の事態を避けられる可能性
世界中の関係者が、最も厳しいシナリオの現実化を防ぐために行動できる可能性があります。短期的には、リスクの低減に役立つ基本的な対策が三つあります。
黒海の物流ルートの封鎖を解除し、リスクを低減する。
貿易制限を緩和し、緩衝在庫を放出する。世界の供給を再均衡させるには、各国が世界市場で取引される穀物の供給量を増やす必要があります。
最も大きな影響を受ける地域や人々に資金援助を行う。
現在の危機をどう緩和するかを考えると同時に、関係者は次の危機を防ぐ方法も計画すべきです。政府と食料・農業バリューチェーンの事業者は、需給ショックへの対応を改善する必要があります。ここで取り上げた複数のリスクに対するレジリエンスは不可欠です。特に、気候変動が干ばつなどの極端な事象を引き起こす時代には重要です。こうした混乱は世界の特定地域で起きても、結果として世界的に価格が急騰する可能性があります。黒海の状況がそのことを如実に示しています。
官民双方による世界的な行動の根本的な変化は、世界の食料システムの透明性とレジリエンスを高める可能性があります。取り得る対策には次のものがあります。
農業を持続可能な形で変革し、特に人口が急増している輸入国で収量を増やす。
歴史的に、食料システムにおける供給ショックは、インフレ、財政力の低下、栄養不良を招き、場合によっては政情不安や暴力の時期につながってきました。戦争の期間と深刻さによっては、2億5,000万人分のカロリー必要量が世界の供給から不足する可能性があります。こうした厳しい統計は、状況の深刻さと緊急性を浮き彫りにしています。