専門家は、世界経済の状況と高水準のインフレが食料価格指数に影響を及ぼすことから、2023年は食料価格に大きな圧力がかかると警告しています。
インフレ、戦争、異常気象の総合的な影響により、世界中の多くの人々が食料へのアクセスを制限されています。
政府は、生活に苦しむ消費者を支援するとともに、農家が生産量を最大化できるよう支援する方法を検討する必要があります。
ロシアがウクライナに侵攻した直後、注目を集めている食料価格指数(国連食糧農業機関(FAO))は過去最高水準に達し、世界中で消費者物価を押し上げました。英国では、例えば、多くの日用品の価格がインフレを大きく上回る勢いで上昇し、パンと卵はいずれも12月までの1年間で18%、牛乳は30%上昇しました。
こうした価格上昇は食料安全保障を脅かしました。特に、穀物や植物油をウクライナとロシアに大きく依存している低中所得国では深刻でした。これにはアフリカやアジアの多くの国々も含まれ、これらの国々は2021年にウクライナの小麦輸出の95%を輸入していました(世界供給量のおよそ10分の1)。
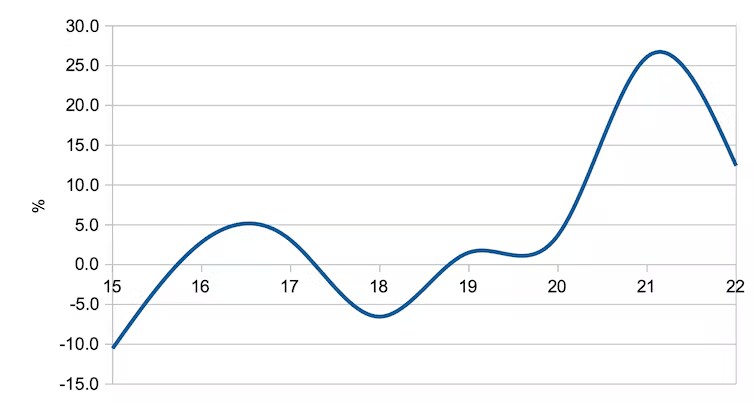
これを受けて、多くの議論がメディアで交わされ、飢饉の可能性が取り沙汰されました。しかし、侵攻から約1年後には、FAOの食料価格指数は侵攻前の水準に戻っています。
では、なぜ価格圧力は緩和したのでしょうか。そして、今後1年の見通しはどうでしょうか。
実際に起きたこと
食料価格を新型コロナウイルス感染症の影響から切り離して考えることはできません。多くの人々がエネルギー産業や食品産業で病気のために働けなくなったり、パンデミックの規制によって就労を妨げられたりし、その結果供給が逼迫しました。世界が再開し需要が高まると、食料とエネルギーの価格も上昇しました。
このため、人々はウクライナでの出来事の影響を特に受けやすい状態にありました。戦争が始まると、生産や輸出が打撃を受けるかどうか、また世界のサプライチェーンがどのように適応するかについて市場が不確実性を抱えたため、食料価格のインフレはピークに達しました。
ウクライナの穀物輸出は、国連の仲介により7月に成立した合意を受けて再開し、黒海を通る人道回廊が設けられました。また、小麦の収穫量が予想を上回ったことも助けとなりましたが、最前線周辺の広い地域では依然として収穫されていないままです。ウクライナのトウモロコシの多くも未収穫のままです。乾燥工程はエネルギー集約的であり、農家は値上がりした価格を負担することに苦慮したという追加的な理由もあります。全体として、ウクライナの穀物輸出は2022年に前年比で約30%減少しました。
ロシアは通常、ウクライナよりもさらに大きな小麦輸出国であり、世界需要のおよそ15%を供給しています。ロシアが データの提供を停止したため、これらの供給量に何が起きたのかは把握しにくくなっていますが、「友好国」とのみ取引するというモスクワの方針が、多くの国々でも供給量に影響を与えていることは確かです。
ウクライナ産・ロシア産の穀物に大きく依存していた国々は、他の供給元からの調達を余儀なくされています。例えば、イエメンとエジプトは、インドやEUからの穀物輸入を増やし、通常より高い価格を支払っています。
農家に対するいくつかの追加的な圧力により、世界の食料供給はさらに逼迫しています。肥料価格は急騰しており、過去2年間で大幅に上昇しました。主要な世界的供給国であるロシアは、国内需要に備えて備蓄を続けています。その他、エネルギー価格の高騰により生産量も減少しています。英国では、最大規模の窒素肥料工場が2022年に生産を停止しました。英国の農家が購入する肥料の平均価格は、ウクライナ侵攻前の冬と比べて現在18%高く、2年前と比べると66%高くなっています。
2022年夏の異常気象も別の問題となり、熱波が北欧、米国、中国で発生し、パキスタンでは洪水、アルゼンチンでは干ばつが起きました。依存度の高い地域では灌漑が一層困難になり、欧州では干ばつにより飼料用作物やサイレージ用牧草の供給が減少しました。その結果、食肉と野菜の価格がいずれも上昇しています。
国連世界食糧計画によると、インフレ、戦争、異常気象の総合的な影響により、世界中の多くの人々が食料へのアクセスを制限されています。深刻な食料不安に直面している人々の数は、20%増加しており、これは戦争開始以降のことです。
今後の見通し
卸売ガス価格と原油価格は、少なくとも2022年の高値からは下落しており、食品サプライチェーン全体にとって好材料となっています。これが、多くの国でインフレが緩和した理由の一つです。秋には多くの国でわずかに緩和しました。
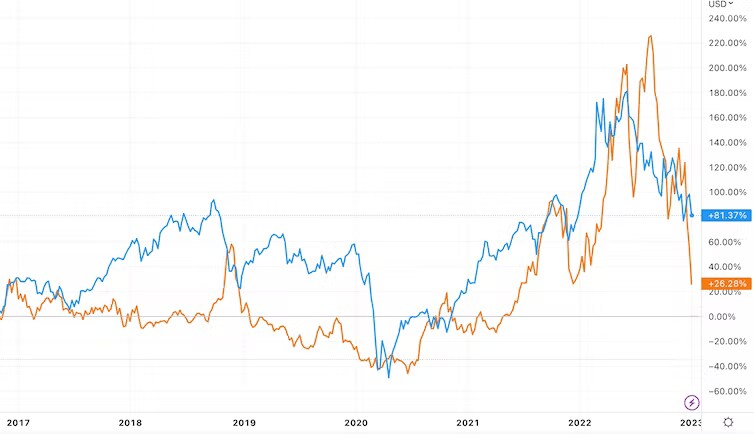
これにより、世界の食料価格指数の過熱感がある程度和らぐと見られます。穀物、食肉、特に植物油の価格はいずれも年末にかけて下落しましたが、砂糖と乳製品の価格は逆の動きを見せました。全体として、食料価格のインフレ率は依然として歴史的に高い水準にあります。
今後1年について、ウクライナで作付けされる作物の面積は17%減少する見込みです(2022年比)。他国の農家はこれを補うため小麦とトウモロコシの作付けを増やしていますが、農業コストの上昇や、極端な気象の増加の可能性により、全体の供給は依然として圧迫される見通しです。
世界経済フォーラムは、世界の食料安全保障の確保に向けてどのような取り組みを行っていますか?
供給が引き続き制限されるため、肥料価格は高止まりする可能性が高いでしょう。裕福な国の農家は、過去に価格が上昇した時期と同様に、通常どおりの量の肥料を作物に施し続けるかもしれません。しかし、貧しい国では肥料の使用を減らす可能性があり、その結果、収量と品質が脅かされ、小規模農家のコミュニティがより深刻な食料不安にさらされる恐れがあります。
要するに、2023年も多くの主要食料品は供給が逼迫したままとなる可能性が高く、価格圧力は続くでしょう。小売業者は、コストを吸収するか、消費者に転嫁するかのいずれかを迫られることになります。政府は、生活に苦しむ消費者を支援するとともに、農家が生産量を最大化できるよう支援する方法を検討する必要があります。
国際的なレベルでは、混乱を最小限に抑えるため、緊急の肥料供給協定が必要です。その際、途上国の脆弱なコミュニティへのアクセスを優先すべきです。長期的には、農業は栄養素の循環を最適化する農業手法を開発することで、肥料への依存度を減らす必要があります。

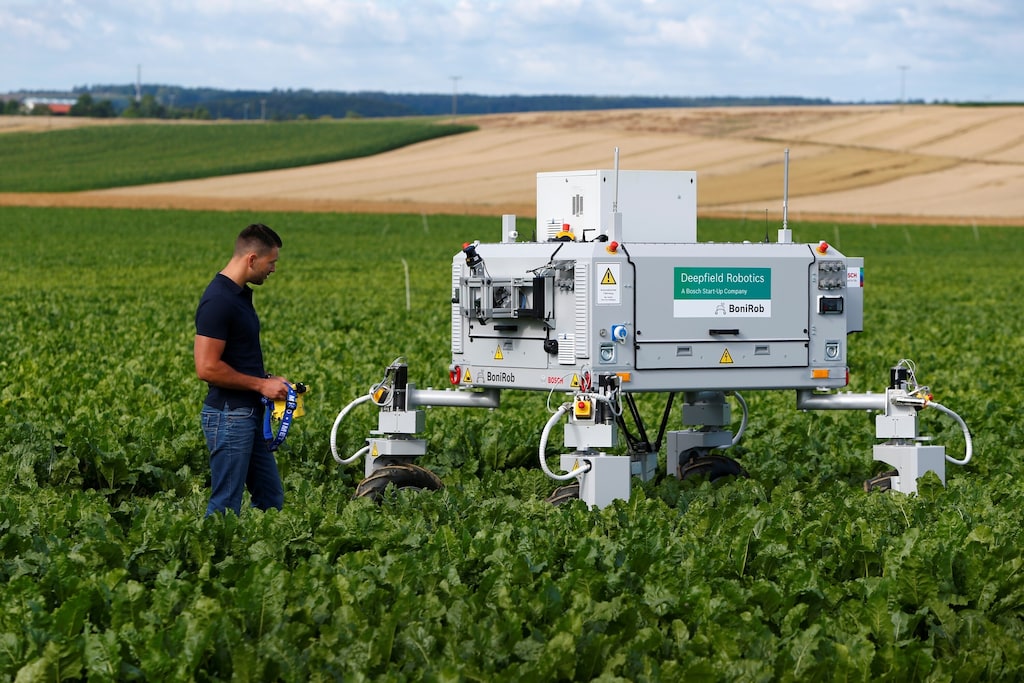
これには、堆肥をより効率的に利用することや、下水から栄養素を抽出することが含まれます。また、マメ科作物を輪作に多く取り入れることも有効です。マメ科作物は土壌の栄養素を高めるという特性があります。さらに、精密農業の技術を用いて、圃場内の資源を最も効率的に利用できる場所に的確に投入する取り組みも必要です。
これらの手法は欧米諸国では広く普及していますが、世界の他の地域、特に途上国では遅れています。肥料は今後も農業システムの一部であり続けますが、これらの点を正しく実現できれば、食料生産はより持続可能なものになるでしょう。