世界中で食品価格の上昇に懸念を抱く人々がいます。
新興市場や開発途上国は、特にパンデミックからの回復に苦慮していることから、最も大きな影響を受けると予想されています。
ここでは、3人のIMF専門家が、食品価格上昇の影響とその背景を検証します。
生産者にとっての世界の食品価格の上昇が、ニュースの見出しを飾り、人々の懸念を呼んでいます。最新のデータによると、世界全体で消費者の食品価格インフレは鈍化していますが、以下で説明するように、今後数か月で状況が変わる可能性があります。これは、多くの国の消費者が昨年すでに経験した高い価格に、さらに上乗せされるだけとなる可能性があります。
今後、価格が再び上昇した場合、国によって大きな差が生じる可能性が高いです。様々な要因により、パンデミックの影響にいまだ苦しんでいる新興市場や開発途上国の消費者が、最も大きな影響を受ける可能性が高いと考えられます。
事実1:食品価格インフレは、パンデミック以前から上昇し始めていました。
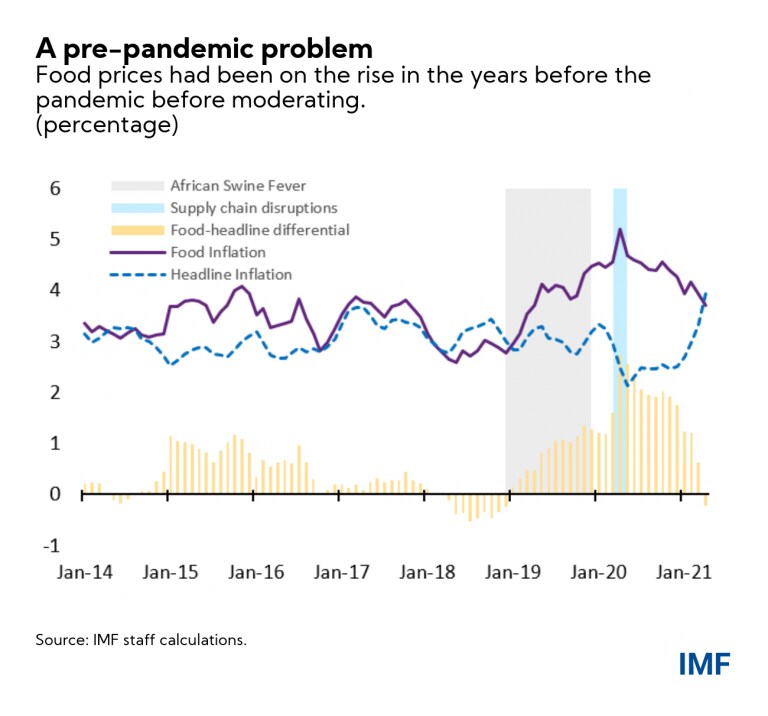
消費者の食品価格インフレの上昇は、パンデミックよりも前から始まっていました。2018年の夏、中国でアフリカ豚熱が発生し、中国の豚の飼育頭数の大部分が失われました。中国の豚は世界の豚の50%以上を占めています。このため、2019年半ばまでに中国の豚肉価格は過去最高水準に達し、世界の多くの地域で豚肉やその他の動物性タンパク質の価格に波及効果をもたらしました。これに加え、米中貿易摩擦の最中に中国が米国産の豚肉と大豆に輸入関税を課したことも、状況を悪化させました。
事実2:早期の都市封鎖措置とサプライチェーンの混乱が、消費者の食品価格の急騰を引き起こしました。
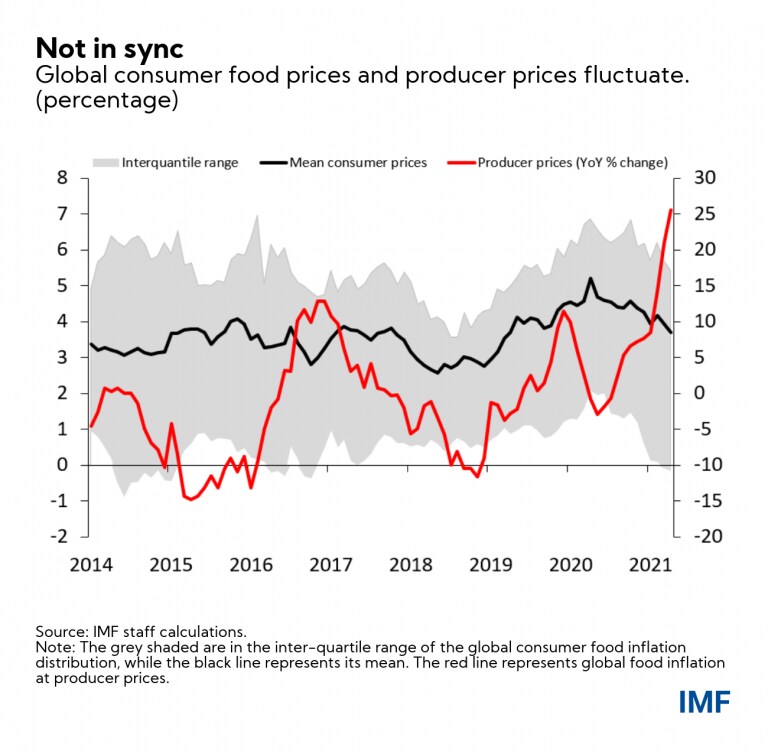
パンデミック発生当初、食品サプライチェーンの混乱、外食(外食産業など)から小売り食料品店への消費シフト、そして消費者による買いだめ(米ドルの急激な上昇と相まって)が、多くの国で消費者食品価格指数を押し上げました。消費者食品インフレは2020年4月にピークに達しました。一方、食品とエネルギーを含む一次産品の生産者価格は、一次食品商品の需要が混乱したため、急激に下落していました。しかし、2020年初夏までに、様々な消費者食品価格は鈍化し、多くの国で消費者食品インフレを押し下げました。
そのため、食料品店での食品価格(すなわち消費者食品価格)は上昇したかもしれませんが、現在、数年ぶりの速いペースで上昇していると言うのは誇張です。また、現在のところ総合インフレ率を押し上げてはいませんが、今年後半や2022年にはそうなる可能性があります(以下の見通しを参照)。一方、生産者価格は最近急騰しています(事実4を参照)。しかし、消費者価格が生産者価格の変動を反映するまでには、少なくとも6〜12か月かかります。また、平均して、生産者価格から消費者価格への転嫁率は約20%にすぎません。これは、消費者食品価格には、一次食品商品の輸送費、食品の加工、マーケティング、包装、そして輸送費などの最終的な流通コストが含まれているためです。
最後の2つの事実は、消費者食品価格の今後の見通しを理解する助けとなるでしょう。
事実3:海上輸送費と運送費の急騰。
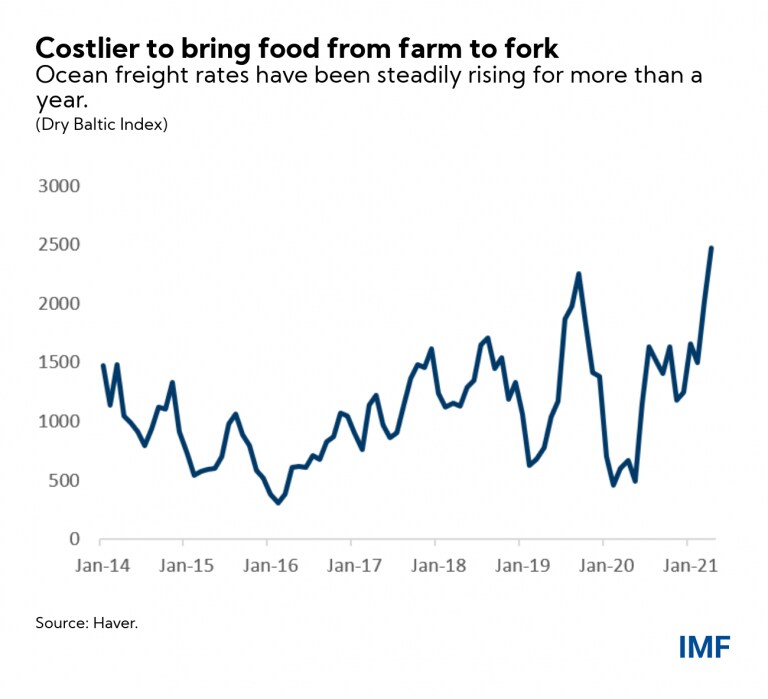
バルチック海運指数(海上輸送費の指標)で測定される海上運賃は、過去12か月で約2〜3倍に上昇しています。また、一部の地域ではガソリン価格の上昇やトラック運転手の不足により、道路輸送サービスの費用も上昇しています。輸送費の上昇は、最終的に消費者食品インフレを押し上げるでしょう。
事実4:世界の食品生産者価格は回復し、複数年ぶりの高水準に達しています。
2020年4月の底値以降、国際的な食品(生産者)価格は47.2%上昇し、2021年5月には2014年以来の最高(実質)水準に達しました(現在のドル建てでは過去最高水準)。2020年5月から2021年5月の間に、大豆とトウモロコシの価格はそれぞれ86%以上、111%以上上昇しました。
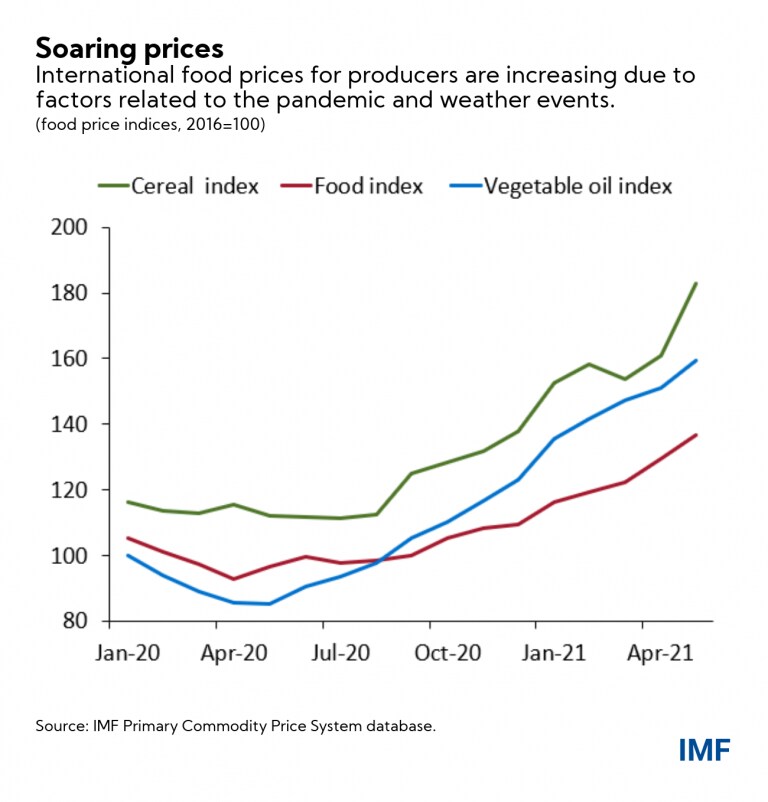
最近の生産者価格の回復を支える主な要因は3つあります。(1)人間の消費と家畜飼料の両方に対する主食の需要が高止まりしており、特に中国からの需要が顕著です。これは、パンデミックに関連した食料安全保障への懸念から、各国が食料備蓄を増やしているためです。(2)2020〜2021年の直近のラニーニャ現象(数年に一度発生する世界的な気象現象)により、アルゼンチン、ブラジル、ロシア、ウクライナ、米国など、主要な食料輸出国で乾燥した気候が続いています。これにより、場合によっては収穫量と収穫見通しが期待を下回っています。需要が供給を上回るにつれて、市場の逼迫度を示す指標である米国と世界の在庫率が、一部の主食で複数年ぶりの低水準に達しました。(3)バイオ燃料に対する強い需要が、非商業トレーダーによる投機的需要を増加させており、輸出規制も世界の生産者価格を支える追加的な要因となっています。
見通し
示した4つの事実に基づくと、2021年の残りの期間および2022年にかけて、消費者食品価格インフレが再び上昇する可能性があります。実際、最近の国際食品価格の急激な上昇は、小売業者が上昇したコストを吸収しきれず消費者に転嫁していることから、一部の地域では国内の消費者価格にすでに徐々に反映され始めています。しかし、国際食品価格は2020年と比べて2021年に約25%上昇し、その後2021年に安定すると予想されているため、今後さらに上昇する可能性が高いです。したがって、20%の転嫁率(初年度13%、2年目7%)は、2021年と2022年の平均で、消費者食品インフレがそれぞれ約3.2パーセントポイントと1.75パーセントポイント上昇することを意味します。また、運賃の上昇により、2021年の世界の消費者食品インフレにさらに1パーセントポイントが加わる可能性があります。
ただし、その影響は国によって異なります。新興市場の消費者は、食料輸入への依存度が高いため(例:サハラ以南アフリカ、中東・北アフリカの国々)、さらに大幅な価格上昇に直面する可能性があります。また、生産者価格から消費者価格への転嫁は、新興市場で大きくなる傾向があります。パンデミックに苦しむ低所得国では、食品インフレのさらなる進行が深刻な影響を及ぼし、飢餓撲滅への取り組みが後退するリスクがあります。
新興市場と低所得国は、消費者が一般的に所得の比較的大きな割合を食品に費やしているため、食品価格のショックに対してより脆弱でもあります。さらに、新興市場や開発途上経済にとっては、米ドルに対する通貨安という追加的なリスク要因があります。これは、輸出および観光収入の減少や資本の純流出が原因である可能性があります。ほとんどの食品商品は米ドルで取引されるため、通貨が弱い国では食品輸入額が増加しています。