東南アジアでは、水関連の気候災害により数十億ドルの被害が生じており、さらに生産性の低下、サプライチェーンの混乱、健康への影響も加わっている。
気候変動への適応と強靱性は、2050年までに年間1兆ドル規模の投資機会をもたらす一方、実際に投入される資金の約90%は公的セクターが拠出している。
水を通じた気候変動適応の資金調達には、数多くの取り組みや未開拓の機会があり、民間セクターはそれらを活用して自らの影響力と気候強靱性を強化することができる。
昨年後半、世界の首脳がブラジルのベレンに集まり、2025年の国連気候変動会議(COP30)が開催された際、二つの大型台風がフィリピン、ベトナム、タイを襲った。
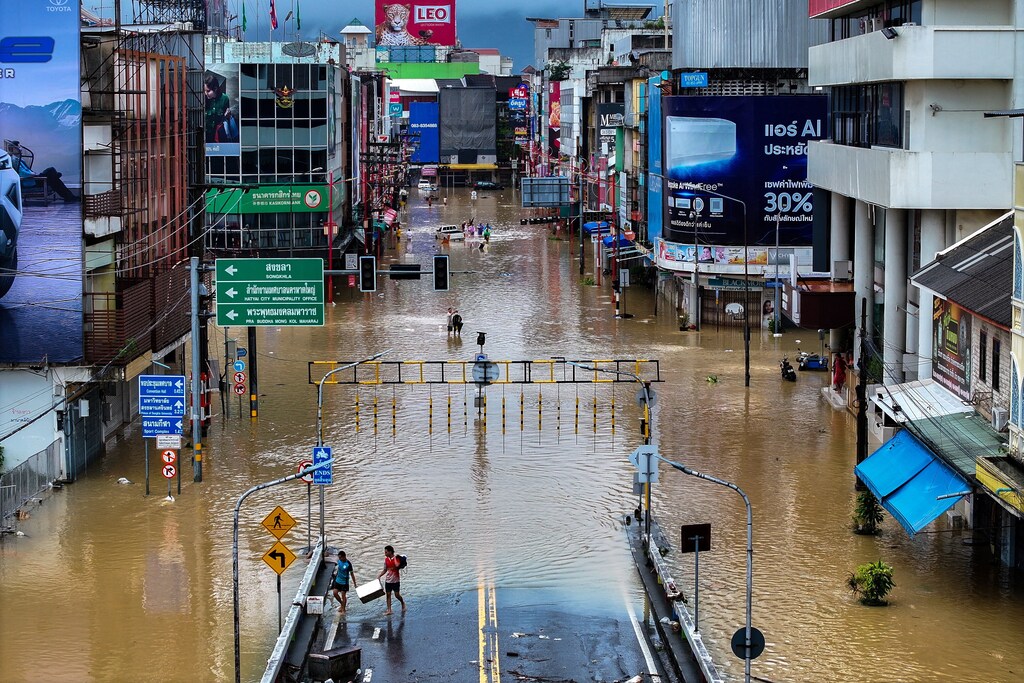
台風カルマエギ(ティノ)およびスーパー台風フンウォン(ウワン)が数日の間に相次いで上陸し、地域全体で数百万人の生活に影響を及ぼした。被害額はそれぞれ推計で2億5,000万ドルおよび3億5,000万ドルに上った。絶え間ない降雨により重要インフラが崩壊し、地域社会全体が数日間にわたり停電し、清浄な水も得られない状況に陥った。
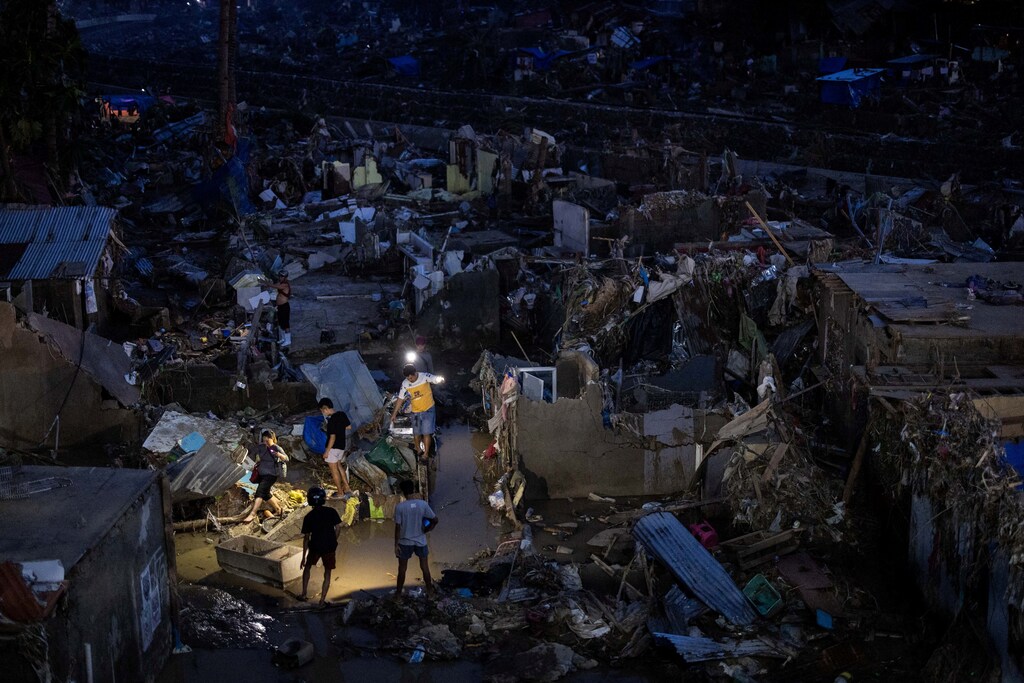
これらの台風は、この地域に負荷を与えた最新の事例にすぎない。世界全体で気候関連災害の経済的影響は過去20年間で2倍以上に増加したが、東南アジアだけでも洪水による被害が年間20億ドルを超える直接的損失をもたらしている。
この数字は、真のコストの一部しか反映していない可能性が高い。生産性の低下、サプライチェーンの混乱、健康への影響が、経済的・社会的影響を一層大きくしているためである。
公的セクターが気候変動適応の資金の大部分を拠出している一方で、水を通じた適応への民間セクターの投資には大きな機会があり、それは気候強靱性を強化しうる。
この地域は気候変動による衝撃に対して極めて脆弱である。ベトナムは沿岸部および河川流域の洪水に対して、世界で最もリスクの高い国の一つであり、その他のリスクの高い国にはフィリピン、インドネシア、タイ、カンボジアが含まれる。急速な都市化、分断された統治体制、不均一な計画基準により、多くの地域社会は限られた資源のまま、繰り返し発生する洪水に直面している。
今年は、地域のリーダーがこの深刻化する課題に取り組む稀有な機会となる。2026年は、12月に開催される国連水会議に向けた準備の年として、「水の年」と位置づけられている。
今年は、スイスのダボスで開催された世界経済フォーラム年次総会2026で幕を開け、水を主要議題として確固たる位置に据え、「バランス・オブ・ウォーター」や「メイキング・ウォーター、ディファレントリー」などのセッションを通じて議論が行われた。これらのセッションでは、水を単なる下流の環境問題としてではなく、成長、安定、安全保障を支える基盤的要因として位置づける重要性が強調された。
これらの議論は、マルチステークホルダーのコミュニティや取り組みを通じて年間を通じて継続されており、その中にはウォーター・フューチャーズおよびアクアプレナー・イノベーション・イニシアチブが含まれる。
シンガポールでは、シンガポール国際水週間およびエコスペリティを通じて勢いが続いており、そこでリーダーたちは水のイノベーション、持続可能な金融、脱炭素化、気候強靱性に関する解決策を推進する予定である。
その後、世界の注目は、三つのリオ条約会議を通じて広がる。対象は気候変動(国連気候変動枠組条約)、生物多様性(生物多様性条約)および砂漠化(国連砂漠化対処条約)であり、最終的にはアラブ首長国連邦で12月に開催される国連水会議で締めくくられる。
東南アジアの民間セクターにとって、これらのイベントは他のステークホルダーとつながり、変化するリスク環境をより深く理解し、それに対処するための機会となる。
気候強靱性と適応は、どのようにビジネスの機会となるのか?
極端な気象現象が東南アジア全域で市場、サプライチェーン、労働生産性を再構築する中、水は気候強靱性を考えるための明確で実行可能な視点を提供し、主要セクターおよびバリューチェーン全体にわたる幅広い適応の成果を示す信頼できる指標となりうる。
リスクが高まっているにもかかわらず、90%超の世界の現在の適応資金は依然として政府や開発金融機関といった公的資金源から拠出されており、民間セクターの参画が限定的であることが明らかになっている。
このギャップを埋めるには、公的な優先事項と民間セクターのインセンティブを一致させる必要がある。世界経済フォーラムとボストン・コンサルティング・グループによる最近の報告書「The Resilience Opportunity: Unlocking Climate Resilience through Public-Private Collaboration」でも指摘されているように、気候変動への適応と強靱性は、2050年までに年間1兆ドル規模の投資機会を表している。
この中には、官民連携を通じてインフラを拡大する機会も含まれており、その価値は年間3,200億~5,000億ドルと試算されている。
多くの企業や公的機関は、気候リスクに対する明確な責任の所在を持っていなかったり、投資を正当化するために必要な短期的な見返りを見出せていなかったりする。その結果、気候リスクは過小評価されがちであり、適応は価値を生み出す要因ではなくコストとみなされている。
民間セクターからの明確で強い需要シグナルがなければ、政府は適応および強靱性への投資を拡大するインセンティブを欠く可能性がある。そうした投資には、データセンター向けの代替冷却インフラや、流域源から海域までを統合した流域および沿岸再生プラットフォームなどが含まれる。また、より広範な体系的便益をもたらす官民パートナーシップを推進しない可能性もある。
東南アジアにおける気候変動への適応と強靱性に対して、民間セクターは何ができるのか?
この地域では、シンガポール国際財団とフォーラムの共同プロジェクトである「東南アジア水による適応パートナーシップ(SEAPAW)」などの協議の取り組みが、これらの投資機会を引き出す促進的な役割を果たしている。
これらの取り組みは、分断されたプロジェクトパイプライン、責任と実施役割の不明確さ、投資可能なプロジェクト設計の欠如など、適応と強靱性への投資を阻む主に組織的な障壁を克服するのを支援している。
強靱性技術や投資可能なソリューションに対する世界的な需要も急速に高まっている。2030年までに、海洋および水関連の気候ソリューションに必要とされる資金需要は約1兆ドルと推定されている。一方で、気候強靱性と適応を支える技術への需要は、1兆ドル規模の投資機会を生み出す可能性がある。
こうした技術には、気候リスクモデリング、AIを活用した予測、スマート水システム、強靱性に連動した金融などのデジタルおよびデータ駆動型ソリューションが含まれうる。

しかし現在、民間資本が海洋金融フロー全体に占める割合は1%未満にとどまっており、大きな未開拓の投資機会があることを示している。
最後に、民間セクターは自社の事業を強化するうえで複数の役割を担っている。具体的には、気候関連の混乱を減らすためにサプライヤーと協働すること、適応志向の製品を開発すること、地域の安定を支えるコミュニティレベルの取り組みを支援することなどである。
東南アジアでは、水の強靱性への対策を怠ることによる経済的・社会的コストを浮き彫りにする新たなアプローチが登場している。洪水は、人道的または短期的な災害としてだけでなく、国内総生産、成長、競争力に対する実質的なリスクとしてますます認識されつつある。
COP30期間中、SEAPAWが主導した議論では、行動のための実践的な手段が強調された。これには、リスクデータの改善、資金調達に適したプロジェクト設計、グリーンとグレーのソリューションを組み合わせたハイブリッドインフラの整備などが含まれる。
気候強靱性の構築に向けて、民間セクターの次の一歩は何か?
東南アジアが気候変動による圧力の高まりに直面する中、次の一歩は、強靱性の機会を認識する段階から、その機会を中心に組織化する段階へと移行することである。水は今後も東南アジアが気候変動をどのように経験するかを規定し続けるが、同時に、この地域が将来に備え、経済を成長させる方法を定めることもできる。
水を通じた適応への投資は、人々を守り、サプライチェーンを保護し、長期的な競争力を強化するための最も実践的な方法の一つである。
実際には、沿岸防御技術への資金提供、AIを活用した洪水および干ばつの予測の導入、水を大量に使用する産業において廃水を再利用する循環型水システムへの投資などが含まれうる。
また、投資可能なプロジェクトのパイプラインを強化し、民間資本を大規模に動員できる革新的な資金調達メカニズムを構築する必要もある。
企業にとってのメッセージは明確である。水の強靱性への取り組みは不可欠であるだけでなく戦略的でもあり、早期に関与する企業こそ、より不安定な世界で成功を収めるための最適な立場に立つことになる。
本記事は、シンガポール国際財団プログラム部門シニアマネージャーのタン・インジエ氏と、世界経済フォーラム気候強靱性リードのアン・クリスチャンソン氏が、SEAPAW事務局を代表して共同執筆したものである。
執筆者は、Pamela Nouboussi氏(ECP 2025、気候強靱性と適応)の貴重な貢献とフィードバックに感謝の意を表する。