植物由来、微生物由来、動物細胞由来の肉・魚・卵・乳製品の代替品は、2035年には世界のタンパク質消費の少なくとも11%を占めると予測される。規制当局の後押しと技術の飛躍的進歩があれば、その割合は実に22%に達する可能性がある。
2035年までに、植物由来の肉と卵への移行だけで、日本が1年間に排出する量に相当する炭素排出量を削減できるほか、ロンドン市の40年分の水を賄える量の水を節約し、生物多様性と食料安全保障の向上にもつながる。
新たな報告書ブルーホライズン(BHC)とボストン・コンサルティング・グループ(BCG)によると、2,900億ドル規模の代替タンパク質市場は、より持続可能な食料システムの基盤となる。
世界の消費者は動物性タンパク質を好む。2020年には肉、魚、乳製品、卵を合計5億7,400万トン相当消費し、1人当たりでは約75キログラムに達した。消費量は、特に発展途上国で増加している。一方、私たちが食べる動物を飼育することによる環境コスト、動物の扱われ方、そして肉、魚、乳製品、卵を食べることが人の健康に及ぼす影響への懸念は、それを上回る速さで高まっている。
そのため代替タンパク質は、ここ数年でニッチな製品から主流の現象へと急速に変化した。植物由来の肉は今や世界各地のファストフード店の定番となり、植物由来のミルクは家庭に浸透している。微生物由来の代替品は何十年も前から利用されており、シンガポールやイスラエルのレストランでは動物細胞から培養した肉を味わうこともできる。
実際、世界で最も人気のある料理の10品中9品は、近く手頃な価格の代替タンパク質で作れるようになる見込みだ。特に、ひき肉のように構造が単純な肉を使う料理が該当する。
代替タンパク質市場は今後15年間で現在の7倍を超える規模に成長し、年間1,300万トンから2035年には9,700万トンに達すると予測している。その時点で市場全体のタンパク質の11%を占める。1キログラム当たりの平均売上高を3ドルと仮定すると、市場規模は約2,900億ドルとなる。
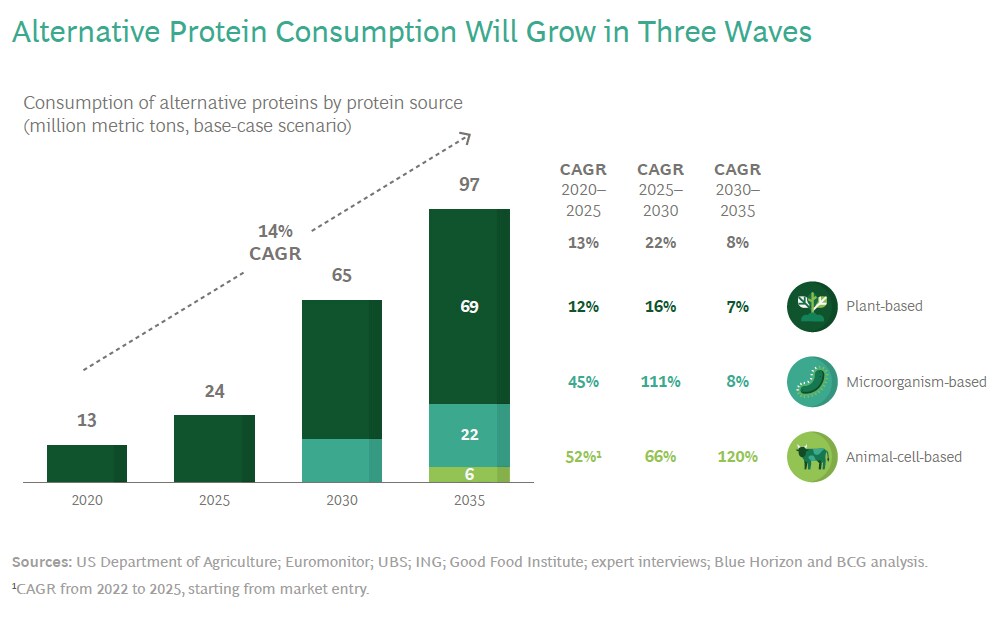
これらの数値は、消費者の受容、規制による支援、技術の進歩が一貫した傾向をたどることを前提としている。こうした前提が変われば、市場の成長はどう影響を受けるだろうか。私たちが策定した別のシナリオによれば、その影響は大きく、主に上振れ方向となる。
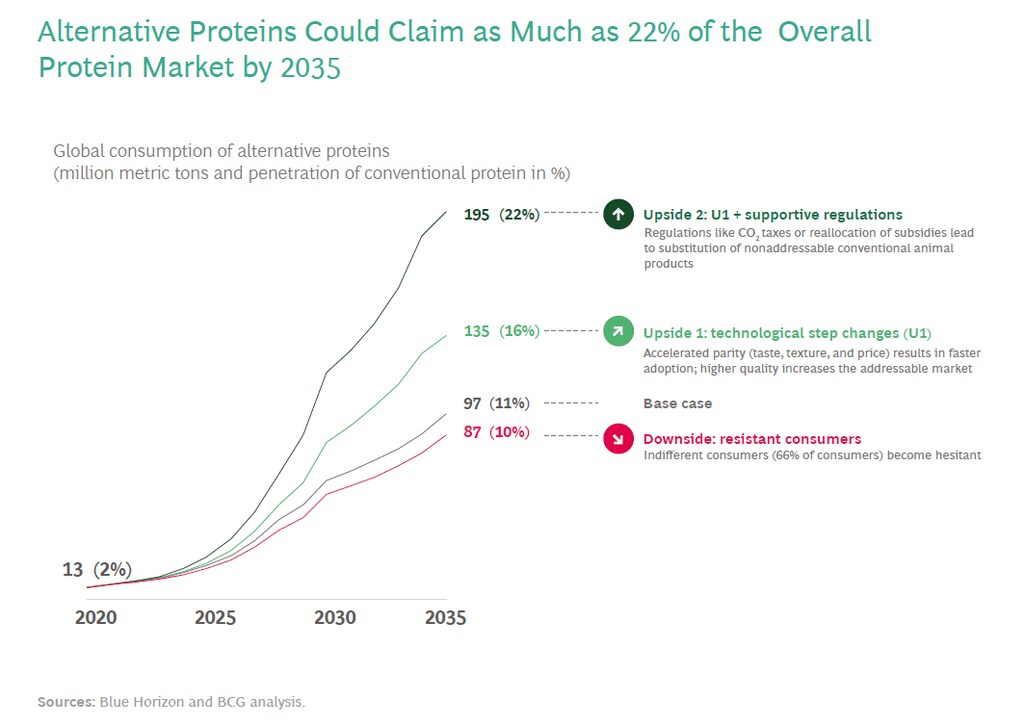
上振れシナリオ1。科学者、スタートアップ、既存企業、投資家がさらに取り組み、製品の品質を高め、価格・性能の同等化までの期間を短縮する技術の飛躍的進歩を実現する。代替タンパク質はより速く成長し、2035年には市場の16%を占める。
上振れシナリオ2。温室効果ガス排出への広範な課税や、代替タンパク質への移行を支援するための農業補助金の再配分など、より支援的な政策や規制により、代替タンパク質は従来の動物性食品より大幅に安価となり、2035年には市場浸透率が22%に達する。
下振れシナリオ。現在、タンパク質代替品への態度を決めかねている消費者が、試すことにさらに消極的になり、市場の成長は2035年の市場全体の10%にとどまる。
タンパク質全体の11%を占める段階でも、タンパク質の変革は大きな恩恵をもたらす。植物由来の肉と卵への移行だけで、今から2035年までに世界の炭素排出量を10億トン削減できる。これは、日本が明日カーボンニュートラルを達成し、その状態を丸1年間続けるのに相当する。
さらに、ロンドン市の40年分の水を賄える390億立方メートルの水を節約でき、農業に使わずに済む土地は英国の面積に匹敵する。倫理的に問題のある扱いを受ける工場畜産動物の数も減らせる。例えば、2020年から2035年に食用にされる鶏を500億羽減らせる。
生物多様性、気候、人の健康は、必要としている大きな後押しを受けることになり、これは国連の持続可能な開発目標のうち6つにも沿う。個々の消費者にとっては、世界の多くの地域で今すでに購入できる植物由来のひき肉を使ってスパゲッティ・ボロネーゼを1人前作るだけで、新車で10キロ走行した際の排出量に相当する炭素排出量を削減できる。
世界経済フォーラムは、世界の食料安全保障を確保するためにどのような取り組みを行っているのか。
こうした代替シナリオが実現するかどうかにかかわらず、タンパク質の変革を支えるには、タンパク質のバリューチェーン全体に多額の資本を投じる必要がある。例えば、植物由来タンパク質に必要な押出成形能力を整備するには、2035年に普及率11%となる基本ケースで最大110億ドル、最も上振れするシナリオが実現した場合は最大280億ドルが必要となる。
微生物と動物細胞向けのバイオリアクター能力も、基本ケースで約3,000万トン分が必要となり、最大300億ドルの投資資本を要する。上振れシナリオでは、いずれの場合もさらに多額となる。これらは市場の成長を実現するために必要な技術のうち、わずか2つにすぎず、必要な資本の総額はさらに大きくなる可能性が高い。
現在、投資資本の大半はバリューチェーン全体に統合された企業に向かっており、そうした企業は新技術を探る一方で品質管理も徹底できる。しかし、業界の成熟に伴い、2種類の投資機会が生まれるだろう。
1つ目は技術への投資だ。特定の技術課題を解決する企業は、風味付けなど、バリューチェーン上の特定工程を担う有力企業となる可能性が高く、他社は自社の工程を強化するため、その知的財産のライセンスを積極的に取得するだろう。2つ目はプラットフォームへの投資だ。十分な資金を持つ企業や投資家が、押出成形など資本集約型技術の産業化プラットフォームを構築する。
おいしく持続可能な食料システム
代替タンパク質がもたらす利点は明らかだ。おいしく、栄養価が高く、健康的な食事、炭素排出量の削減、そして集約的な畜産の倫理面や環境への影響に関する懸念の軽減である。
農家と科学者は変革の中心にあり、必要な技術的手段と質の高い原材料を提供する。既存の生産者とスタートアップは、生産を改良し拡大して代替品をよりおいしく、より安価にし、同等化を目指す競争の中で市場シェアを確保する。
消費者は、よりおいしい代替タンパク質を求めるだろう。適切なビジョンと専門知識を持つ投資家は、変革に資金を投じ、バリューチェーンのあらゆる段階に参画できる。力を合わせれば、味も良い、より持続可能な食料システムを築きながら、2,900億ドル規模の市場から利益を得られる。
ブルーホライズンとBCGの共同報告書「食を考える:タンパク質の変革」で、さらに詳しい分析をご覧ください。