世界経済フォーラムの「2024年個人投資家の展望」によると、Z世代は他の世代より若いうちから投資を始める傾向があり、暗号資産やオルタナティブ資産クラスなど、複雑な商品に投資する可能性も高い。
投資をしていないZ世代のうち、約20%は金融機関を信頼していないことが理由だと答えている。
企業や金融機関は、どうすればこの隔たりを埋め、Z世代の信頼を得られるのだろうか。
若い投資家と金融サービスに関して言えば、信頼は複雑な問題だ。エデルマン「金融サービスに対する信頼度調査」によると、Z世代(18~27歳の成人)が金融サービス企業に寄せる信頼は、他の世代とおおむね同程度だ。一方、世界経済フォーラムの2024年 「個人投資家の展望」は、金融やテクノロジーを含む従来型の機関全般に対する信頼が、過去2年間で低下したことを示唆している。
金融システムへの信頼を完全に失ったZ世代も、少数ながら増えている。彼らは自分が住宅を所有したり、その他の従来型の経済的節目を達成したりする姿を思い描けず、こうした傾向は経済的または金融的ニヒリズムと呼ばれている。
Z世代の投資スタイルはどう異なるのか
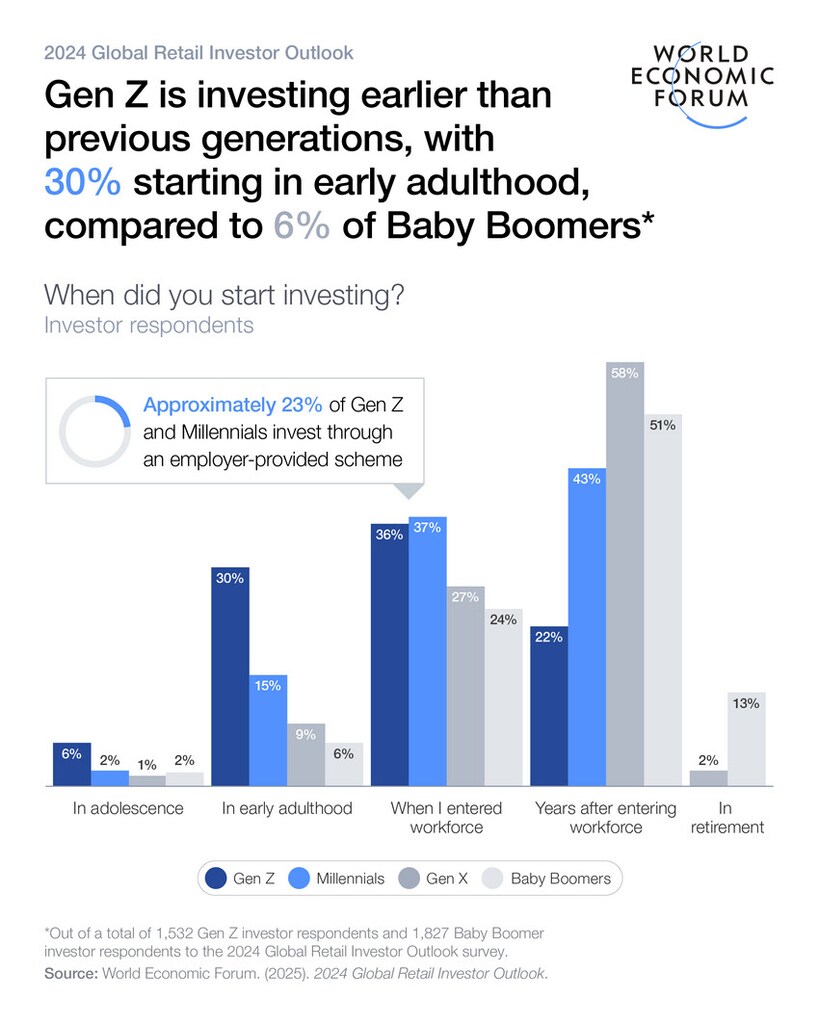
Z世代の投資スタイルは、上の世代とは大きく異なる。約3分の1が大学在学中または成人して間もない時期に投資を始めており、同じ年齢で投資を始めたミレニアル世代の割合の2倍にあたる。さらに、フォーラムの調査に回答したZ世代の50%超は、社会人になる前に投資について学び始めたと答えた。ベビーブーマー世代では約20%にとどまった。
その背景には多くの要因がある。第一に、Z世代は、政府の社会的セーフティーネットや職場の年金に頼るのではなく、自身の長期的な経済的安定に伴うリスクをより多く負わなければならない世界を生きている。また、スマートフォンの普及と金融アプリの増加により、いつでも簡単に投資できるようになった。
Z世代は他の世代より、暗号資産やオルタナティブ資産クラスなど複雑な商品に投資する可能性も高い。例えば、Z世代の投資家の71%は、ポートフォリオの3分の1超を暗号資産が占める。
対照的に、X世代とベビーブーマー世代のポートフォリオは、より伝統的な構成となる傾向があり、分散投資の度合いが高く、リスクヘッジも重視される。
信頼とはどのようなもので、どう変化しているのか
Z世代の非投資家の多くは、経済的な制約や損失への不安から投資をしていないが、約20%は金融機関を信頼していないことも理由に挙げている。投資家の多くは、学ぶ機会が増え、時間に余裕ができ、投資がより簡単になれば、投資額を増やすと答えた。また、過半数は、利用する投資プラットフォームへの信頼が高まれば、投資を増やすと答えている。
フォーラムの調査によると、金融機関への信頼を築くうえで最も重要な要素は、セキュリティ機能とデータ保護、透明性のある手数料体系、専門家による投資調査へのアクセス、友人や家族からの推薦である。
こうした社会的なつながりや身近な人々への依存は、信頼の問題にとどまらない。Z世代は実践を通じた学びや、周囲の人々から学ぶことを特に好む。投資以外の個人金融のニーズについても、オンラインの情報源や金融機関に相談するだけでなく、こうしたネットワークを頼りにしており、わかりやすさや利用しやすさ、そして近年は個別対応を重視している。
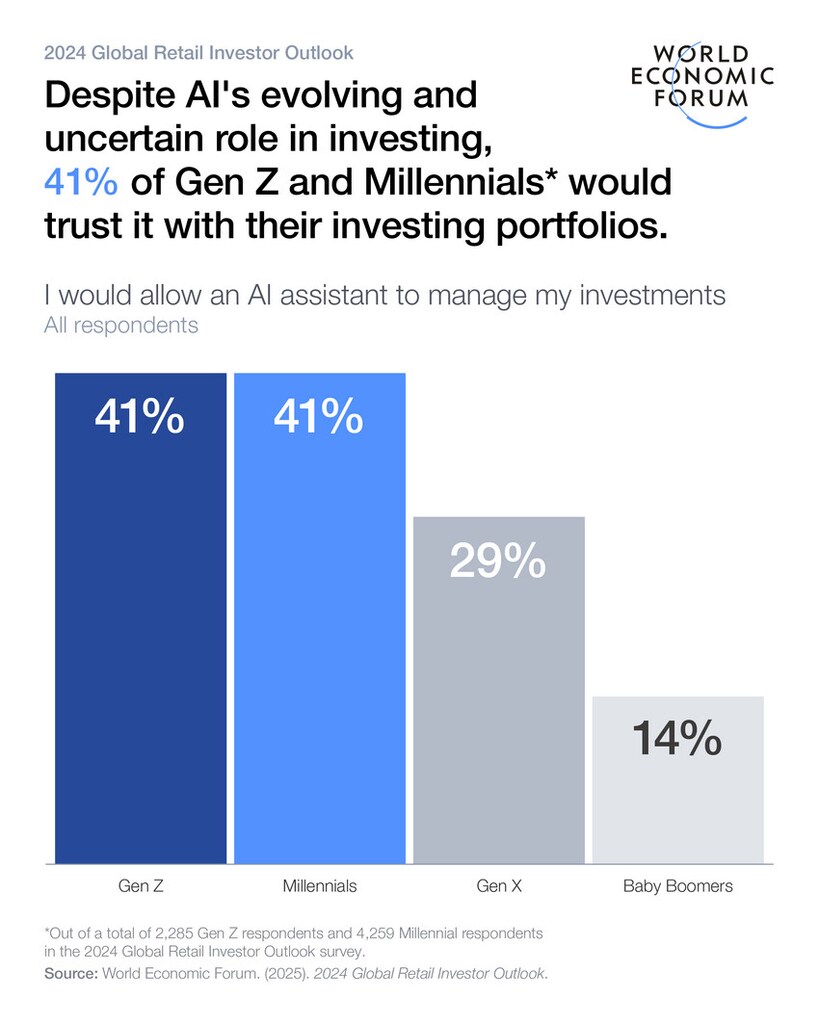
データの共有に関して、Z世代はベビーブーマー世代やX世代などの上の世代より、フィンテック企業、AIチャットボット、ソーシャルメディアとの共有に抵抗が少ない。実際、Z世代の40%超がAIに投資管理を任せることに抵抗はないと答えており、ベビーブーマー世代では14%だった。また、43%がAIに自分の金融情報を託すと答えたのに対し、ベビーブーマー世代では17%だった。
Z世代、信頼、金融アドバイス
Z世代はより高い割合で投資し、より複雑な商品にも投資するため、信頼できるアドバイスや情報がいっそう重要になる。とりわけ、Z世代の金融リテラシー全般は上の世代より低いことを踏まえると、その重要性は高い。
Z世代は従来型のファイナンシャルアドバイザーを利用する頻度が低い一方で、AIアドバイザーや家計管理アプリなど、テクノロジーを活用した金融アドバイスやデジタルツールを利用する可能性ははるかに高い。Z世代にとって金融アドバイスのもう一つの情報源は、ソーシャルメディアだ。フィンフルエンサー(金融分野のインフルエンサー)は、若い利用者がわかりやすく具体的で、通常は無料だと感じる金融情報を提供している。
こうした傾向が重なり、Z世代が学びや投資にいっそう意欲を持ち、より専門的な商品に関心を寄せ、親や祖父母とはまったく異なる方法で金融システムと関わる環境が生まれている。
Z世代との信頼の隔たりをどう埋めるか
1. 透明性とアクセスを通じ、信頼を事業戦略の優先事項にする
AIや誤情報、情報過多の時代において、信頼の確保は金融セクターの事業戦略上の優先事項である。質の高い手頃な価格の金融アドバイスへのアクセスを広げることで実現できる。ロボアドバイザーなどのデジタル助言モデルやハイブリッド型の選択肢を支援し、すべての投資家が個々に合わせたアドバイスを受けられるようにすることも含まれる。
金融サービスのリーダーは、透明性が高く利益相反のない料金体系と、インセンティブに関するより明確な開示を提供できる。AIを活用した助言は理解しやすいものとし、リスクの高い判断には追加の監督を設けるべきだ。
2. 早い段階から金融リテラシーの基礎を高める
Z世代の非投資家の半数超は、小学校で投資について学んでいれば、より自信を持って投資できると答えている。
しかし、金融教育はそこで終わるべきではない。生涯にわたる学習機会があれば、個人はそれぞれの金融目標に合った教育を、人生のあらゆる段階で継続的に受けられる。平均寿命が急速に延びている社会では、特に重要なことだ。
民間企業は公共部門と連携し、中央銀行や財務省に働きかけて、金融リテラシー向上プログラムを経済安定の推進力として捉えるよう促すことができる。
3. 若い投資家に向けてコミュニケーションを見直す
金融機関は、金融商品そのものと同じように、サービスの設計やユーザー体験も厳しく見直すべきだ。サービスが利用しやすく、操作しやすく、Z世代の好みに合っていることを確保する必要がある。
ソーシャルメディア上で入手できる金融情報の質を高めることも選択肢の一つだ。上位10人のフィンフルエンサーのフォロワー数は、世界の上位10金融機関の6倍を超える。金融機関は信頼できるクリエイターと直接提携し、事実確認済みの公平な金融情報を広めることができる。
信頼を得るのは難しく、測ることはほぼ不可能だ。それでも、消費者の嗜好と資本市場が急速に変化する世界で成功するために欠かせない通貨である。業界と公共部門のリーダーには、将来の投資家世代のニーズや行動に対応し、彼らが金融目標を達成できるよう協力する大きな機会がある。
世界経済フォーラムの個人投資のグローバル・イニシアチブは、個人投資の動向への理解を深め、金融システムがすべての人にとってより良く機能するための解決策を生み出すべく、民間部門と公共部門のリーダーを結びつけている。




