2030年までに、世界では6億人を超える新たな雇用が必要になると推計されており、その多くは発展途上国の若者を支えるために必要となります。
安定した仕事に就く機会が限られるなか、世界で最も貧しい若者の多くは自営業を営むか、自ら事業を始めています。
発展途上国では、安定した金融支援を受けられる機会が十分にありません。銀行に預金したことのある若者はわずか15%です。
正規の金融サービスの利用が広がれば、発展途上国の若者がより安全に事業を立ち上げ、成長させる手段となり得ます。
世界人口の増加に伴い、2030年までに世界ではさらに6億人を超える新たな雇用が必要になると推計されています。その多くは発展途上国で必要となります。そうした国々では、若者はすでに苦労しています、仕事を見つけるのに、賃金は低く、労働環境も劣悪なことが少なくありません。
安定した仕事に就く機会が限られるなか、世界で最も貧しい若者の多くは自営業を営むか、自ら事業を始めています。実際、世界銀行は、低所得国における新たな雇用機会の重要な要素として、中小企業(SME)を挙げています。
しかし、どこであれ事業を始めるには多くのリスクが伴います。失敗率は最大でエチオピアとルワンダで75%、ガーナで74%、ジンバブエで67%に達します。
金利が高い場合や、起業を目指す人に担保がない場合は、失敗の可能性が高まります。そのため、適切な金融支援を受けられず、新規事業と、そこから生まれる新たな雇用の存続に欠かせない支援が妨げられます。
残念ながら、安定した金融支援は十分に行き渡っていません。発展途上国では、若者のわずか15%しか正規の金融機関に預金したことがありません。私たちの調査では、低所得地域に暮らす若者(35歳未満)が金融サービスを利用する際の多様な経験が明らかになりました。
また、私たちの調査で不足が示されたのは、スタートアップへの支援だけではありません。金融セクターは個人、特に女性に対して、より基本的な部分でも機能不全に陥っていることが分かりました。
私たちが調査した人々(スリランカ、シエラレオネ、マレーシアを含む21カ国)の多くは、より非公式な方法で資金を得ることを選んでいました。約83%が家族に経済的支援を求め、16%が地域の 共同貯蓄制度に頼り、9%が非公式の貸金業者を利用したと答えています。
非公式なものも従来型の銀行を通じたものも含め、受けた金融サービスが良い影響をもたらす人もいれば、生活を破綻させる人もいます。借入金を返済できず、若者が自宅を離れることにつながる場合もあります。
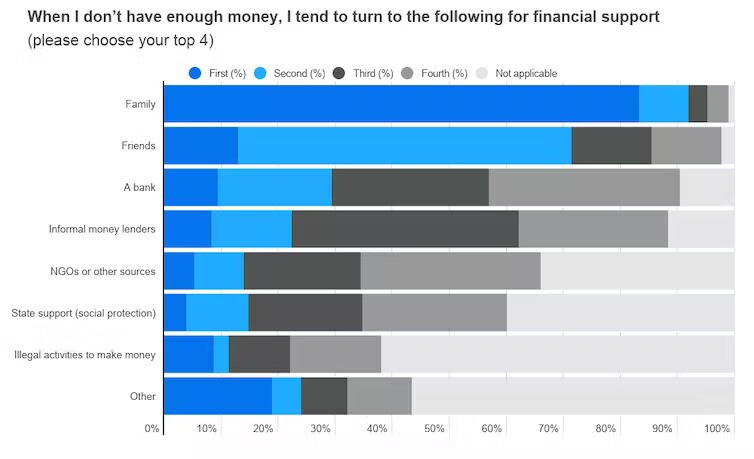
正規の金融サービスのほうが安全な選択肢に思える一方で、そうしたサービスへの不信感が広く見られました。大半(62%)は正規の銀行取引に関わりたくないと答え、ほぼ3分の1(30%)は使えるお金がほとんどなく、貯蓄もないため、金融サービスを必要としていませんでした。ほぼ半数(45%)は、従来型の金融商品やサービスが自分に関係するとは考えたことがありませんでした。
正規の銀行取引を妨げるその他の大きな障壁には、書類や担保の不足があります。また、返済が極めて困難になるほど金利が高い場合もあります。
総じて、私たちの調査から、若者は銀行が提供できる安心感と予測可能性を重視しているものの、そうした利点は手の届かないものだと考えることが多いと分かりました。
若者は高齢者と比べて、一般に貯蓄をする可能性が33%低く、正規の貯蓄口座を持つ可能性は44%低くなっています。それでも、調査によれば、借入よりも貯蓄を優先することで、たとえ少額でも、若者はデジタルの貯蓄記録を作り、健全な金銭習慣を身につけられます。
少額でも継続的に貯蓄することは、若者、とりわけ女性の経済的自立に大きく寄与します。サハラ以南アフリカと南アジアの調査によると、金融リテラシーとデジタルリテラシーはいずれも、経済的な回復力を高めるうえで重要です。
経済的健全性
この状況は銀行にとっても問題です。銀行や一般企業にとって、新興国で増加する若年人口は、潜在顧客や取引先、従業員となり得る何百万人もの人々を抱える、比較的未開拓の市場です。
融資を行う際、貸し倒れリスクを理由に高金利が正当化されることはよくありますが、今こそこの姿勢を見直す時です。
例えば、銀行は若い起業家を非常に高リスクと見なさなければならないのでしょうか。審査基準をより柔軟にできないでしょうか。また、担保へのアクセスではなく、金融取引と貯蓄の履歴を築くことに基づく新たな信用評価方法を、これまで排除されてきた人々にも認められないでしょうか。
信用供与は若者の成長を支える一方、経済的健全性を損なって生活を破綻させることもあります。例えば、調査では、新たなデジタル融資制度で返済遅延が多く、タンザニアでは借り手の31%、ケニアでは12%が債務不履行に陥ったことが分かりました。
別の調査によると、信用の種類が重要です。長期の事業融資は経済的健全性を向上させますが、日々の必要を満たすための即時融資は、悪影響をもたらす傾向があります。
新たな目標として経済的健全性を掲げるなら、人々が経済的に安定し、金融ショックに耐え、安心感を得られる状態に至るよう支援することになります。
若者は、進行する気候危機のなかで成長していきます。私たちの調査によれば、この危機はすでに混乱をもたらしており、人々の暮らしと生計を脅かしています。銀行は提供するサービスを真剣に見直す必要があります。正規の金融サービスの利用が広がれば、発展途上国の若者は、600万人分の新たな雇用の一部を生み出す事業を、より安全に立ち上げ、成長させることができます。




