2019年8月のジャクソンホール会議で、イングランド銀行総裁のマーク・カーニーは、世界が米ドルへの依存から脱却し、それに代わる新たな国際通貨制度へ移行すべき時が来ていると主張しました。彼は、「世界通貨(WWC)」と呼ばれる、グローバルな電子通貨を創出することについて、より深く検討すべきだと雄弁に論じました。この通貨は「合成的覇権通貨」として機能し、それによって「世界貿易に対する米ドルの支配的な影響力を弱める」ことができるというのです(フィナンシャル・タイムズ 2019年)。
マーク・カーニー:望みには気をつけるべきです!その望みは、思っているよりも早く、しかも異なる形で叶うかもしれません。ビットコインを皮切りとした暗号資産の台頭は、WWCの導入と流通にもはや中央銀行は必要ないことを示しました。民間主体もまたWWCを生み出すことができるのです。多くの人々はビットコインやその他の初期の参入事例の設計に欠陥を見出していますが、競争の圧力により、ますま魅力的に見える提案が次々と生まれています。大きな注目を集めている最新の参入の試みはLibraであり、これはFacebookが主導するコンソーシアムによって発行される暗号資産です。これが最後になることは間違いないでしょう。まもなく、確立されて広く支持される、民間発行のグローバル暗号資産が一つまたは複数登場すると私たちは考えています。では、そのとき各国の金融政策にはどのような影響が及ぶのでしょうか。為替レートにはどのような影響が及ぶのでしょうか。
これらは、私たちが最近の論文(Benigno et al. 2019)で答えを見出そうとしている問いです。近年の研究(Benigno 2019、Fernandez-Villaverde and Sanches 2019、Garratt and Wallace 2017、Schilling and Uhlig 2019)では、競合する通貨の影響に関する調査が始まっています。私たちは、WWCを採用することが世界経済にもたらす課題を分析することで、この研究をさらに前進させます。私たちは二国からなる世界を想定しています。各国は独自の国家通貨と中央銀行を有しますが、同時にグローバル通貨も流通しています。貨幣は特別な存在です。支払い手段として用いられ、そのため、例えば利付債券と比べて追加の流動性サービスを提供するからです。グローバル通貨は、各国市場において伝統的な貨幣と同様の流動性サービスを提供する可能性があります。
図1
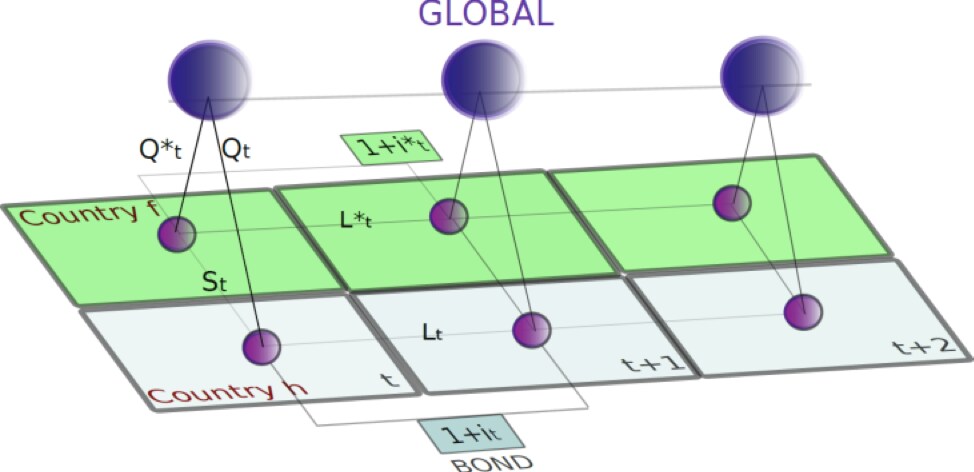
すべての通貨が流通している場合、すなわち各国の国家通貨が自国内で、そしてグローバル通貨が両国で流通している場合、どのような影響が生じるのでしょうか。私たちは、これが「暗号通貨による強制された金融政策の同期化」と呼ぶものにつながることを示します。これは、両国の金融当局が設定する名目金利が等しくなければならず、かつ、両国の国家通貨間の将来の為替レートに関する最善の予測は現在の為替レートである、という意味です。金融当局はもはや、自らの金融政策を自由に追求することも、為替レートを思うままに設定することもできなくなります。
この結果は、古典的な「トリレンマ(不可能な三角形)」の結果を想起させます。「トリレンマ」によれば、資本移動の自由、固定為替レート、独立した金融政策の三つを同時に成り立たせることはできません。しかし、ここではさらに制約が厳しくなります。為替レートは固定されているか、少なくとも現在の値によって最もよく予測可能でなければならず、かつ金融政策は同期化されなければならないのです。すでに不可能である「トリレンマ」は、さらに両立しがたいものとなります。
この結果の論理は、不確実性を無視すれば最も容易に理解できます。自国通貨の一単位を保有することによる名目収益を、その通貨建てで考えてみましょう。この収益はゼロであり、貨幣が流動性サービスを提供するため、名目債券の収益を下回ります。ここで次の問いを立てることができます。グローバル通貨の一単位を保有することによる名目収益は、どうなるでしょうか。今日のグローバル通貨の一単位は、明日のグローバル通貨の一単位と同じです。したがって、グローバル通貨建てで表すと、その収益もやはりゼロになります。しかし、グローバル通貨を今日、グローバル通貨と自国通貨の為替レートで購入し、明日にその時点の為替レートで売却する場合、その収益を自国通貨建てで表すとどうなるでしょうか。この収益は、今日と明日の間の為替レートの変動となります。国内で、グローバル通貨と現地通貨の両方が使用されている場合、家計はどちらの通貨でも無差別であるはずです。提供される流動性サービスは(仮定により)同じであるため、自国通貨建てで表した収益も同じでなければなりません。したがって、自国とグローバル通貨の間の為替レートの時間的変動はゼロでなければならず、その結果、両者の為替レートは一定となります。
同じ論理は外国についても当てはまります。そして、外国通貨とグローバル通貨の間の為替レートも一定でなければならないことが同様に導かれます。これらの結果をまとめると、自国通貨と外国通貨の間の為替レートも一定でなければならないことになります。為替レートが一定であれば、自国と外国の名目金利も同じでなければならないことを示すことができます。両国の金融政策は同期化されており、それはグローバル暗号通貨によって強制されているのです。
では、国家の金融政策には本当に選択肢がないのでしょうか。実は、そうとも限りません。グローバル通貨が外国で外国通貨と並行して使用されていると仮定しましょう。その場合、自国の中央銀行は、自国通貨が自国内で採用されるのを防ぐことで、自国通貨をグローバル通貨より魅力的にするような金融政策を追求することができます。ただし、そのような金融政策では、自国の名目金利を外国の金利より低く設定する必要があります。一見すると良さそうに思えますが、すぐに厄介な帰結が生じます。自国と外国の中央銀行は、ともにゼロ金利制約へと競い合うように向かうことで、グローバル通貨による束縛から逃れようとするかもしれません。結局、両者はともにそこへ行き着くことになるでしょう。これは、世界中の主要な中央銀行を悩ませてきた状況であり、誰もが繰り返したいとは思わない事態です。
では、自国が代わりに自国内の名目金利を引き上げた場合、どうなるでしょうか。グローバル通貨が外国で外国通貨と並行して使用されている一方で、自国内で名目金利を引き上げるとどうなるのか。その場合、自国通貨は自国内で使用するには高くなりすぎ、そこではグローバル通貨のみが流通することになります。自国の中央銀行は実質的に自らの存在意義を失い、未知の領域に足を踏み入れることになりかねません。
こうしたことすべてが、国家の中央銀行にとってすでにかなり制約的に聞こえるとしても、グローバル暗号資産が利付債券の一篭から成る資産に対して民間コンソーシアムによって発行される場合には、事態はさらに厳しくなります。これは基本的にLibraの構想です。誰でもLibraコインを裏付けとなる債券と交換でき、その逆も可能であり、それによってLibraとその債券ポートフォリオとの為替レートが固定されます。コンソーシアムが管理手数料を請求しない場合、その資産と負債は同じ率、すなわち債券ポートフォリオの利率で増加するはずです。これは、Libraコインが同じ利率で増価することを意味します。結局のところ、コンソーシアムは流動性の低い資産を、同じ収益率を伴う非常に流動性の高い貨幣へと変換しているのです。第一の結果として、すべての流動性プレミアムはゼロにまで解消され、経済は流動性需要を満たされることになります。第二の結果として、収益がゼロの政府通貨は、同じ流動性価値を持ちながら正の収益を生むLibraコインによって完全に駆逐されることになります。各国の中央銀行が自国通貨を流通させ続ける唯一の道は、再びゼロ金利制約に縛られることなのです。
とはいえ、おそらくコンソーシアムは債券ポートフォリオを管理する手間に対して管理手数料を請求するでしょう。そうなると、状況はやや緩和されます。しかし、その管理手数料が小さければ、この緩和もわずかなものにとどまります。この二か国で課される名目金利は、その(小さな)手数料によって上限が定められることになるのです。
このような債券裏付けの暗号資産は、実のところ単なるマネー・マーケット・ファンドにすぎないと主張したくなるかもしれません。マネー・マーケット・ファンドの持分を、その基礎となる債券に転換し、またその逆を行うこともできないのでしょうか。その違いはどこにあるのでしょうか、そしてなぜそれがまだ金融政策の同期化につながっていないのでしょうか。私たちは、その違いは程度の問題だと考えます。暗号資産はまさにそれ自体が通貨です。通貨とは交換手段として用いられるトークンであり、一方でマネー・マーケット・ファンドは、一般的に依然として自国通貨への換金という迂回を必要とするため、流動性が低いと考えられます。さらに、取引目的で世界的に広く利用されているマネー・マーケット・ファンドを見つけることは困難です。しかし、主な違いは、その特性によって定義される貨幣の本質、すなわち価値の保存手段であり、交換手段の上に成り立つ計算単位であることに直接関わります。仮にコンソーシアムが良質な貨幣を提供することに成功すれば、債務契約もLibraの単位で決済されるようになり、その通貨建ての貨幣様証券の発行がさらに増えることも考えられます。しかし、コンソーシアムが行うこの発行は、安全な債券によって十分に裏付けられる可能性は低いでしょう。裏付けのない世界通貨は、その価値、為替レート、そして準貨幣を生み出す金融システムの安定性を管理するという、あらゆる問題をもたらすことになります。道のりは長いように思われますが、中央銀行や国際機関は、ここで強調した帰結について真剣に検討し始めるべきです。すなわち、低金利またはゼロに近い金利、そして自国通貨が交換手段としての役割を失うこと、さらには価値の保存手段や計算単位としての役割までも失いかねないということです。規制は一つの選択肢ですが、商取引や情報収集がワールド・ワイド・ウェブにおいて行われてきた場合と同様に、単純なものではありません。世界通貨の創出を阻止すること、あるいはそれを規制することもまた困難かもしれません。
では、マーク・カーニーは満足するでしょうか。おそらく、時間だけがその答えを示すでしょう。




