国連食糧農業機関(FAO)の新報告書『The Unjust Climate(不公正な気候)』は、農村部の女性が洪水や熱ストレスによって不釣り合いに大きな影響を受けていると明らかにしています。
同時に、7億人を超える女性が正規の金融サービスを利用できずにいると、Women’s World Bankingの社長兼CEOであるメアリー・エレン・イスケンデリアンは述べています。
イスケンデリアンは世界経済フォーラムの取材に応じ、金融サービスおよび金融商品へのアクセスが、農村部の女性の人生を変え、レジリエンスを高めるうえでどのように役立つかを説明しました。
気候危機は、農業を収入源として頼る農村部の女性の生計に、不釣り合いに大きな影響を及ぼしています。
熱ストレスと洪水が低中所得国にもたらす影響により、国連食糧農業機関(FAO)の新報告書『The Unjust Climate(不公正な気候)』によると、女性は男性に比べ年間530億ドル不利な立場に置かれています。
同報告書はまた、長期的な平均気温が1°C上昇すると、男性が世帯主の世帯と比べて、女性が世帯主の世帯の所得が34%減少すると指摘しています。
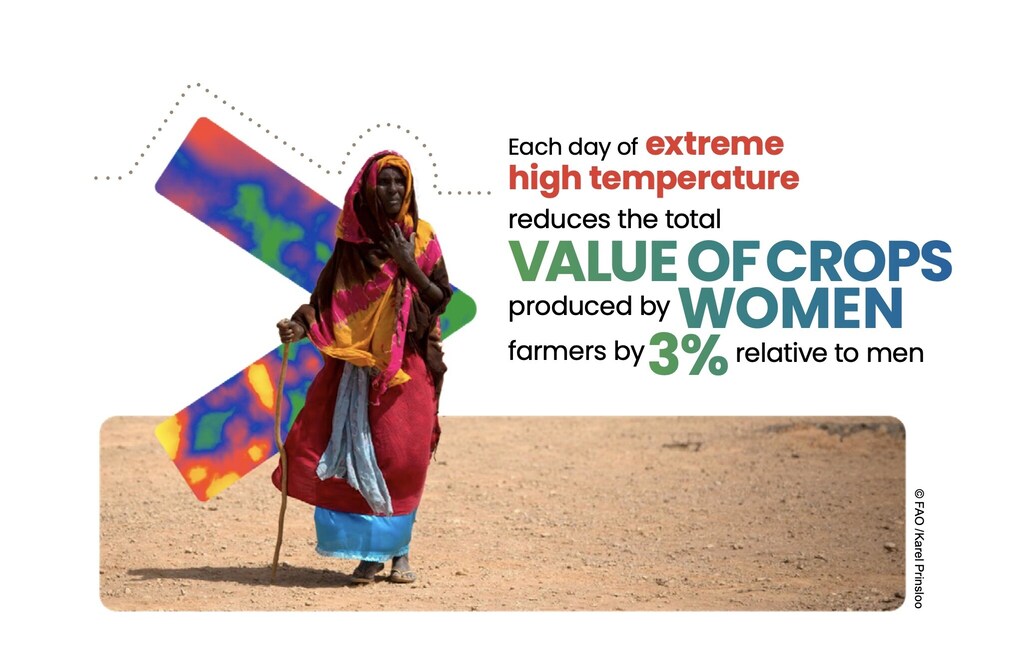
報告書は「女性が世帯主の世帯が、農業システムを気候変動に適応させるために支援が緊急に必要である」と述べています。しかし、そうした世帯は信用供与や保険を含む金融サービスへのより良いアクセスも必要としています。
Women's World Bankingは、まさにその課題に取り組む国際NGOであり、すべての女性が幅広い金融商品およびサービスを利用できるようにすることを目指しています。
Women’s World Bankingの社長兼CEOであるメアリー・エレン・イスケンデリアンは、次のように述べています。「正規の金融サービスを利用できない女性は、およそ7億8,000万人と見積もっています。そして現在、その大多数は極度の貧困層、農村部の住民、あるいはかなり辺鄙な地域に暮らす人々です。
「良いニュースとしては……遠隔地であることはもはや完全な障壁ではありません。携帯電話技術によって、私たちは遠隔地へとますます深く入り込めるようになっています。そして、そうした金融サービスの価格やコストも下がってきています。」
イスケンデリアンは、女性の人生を変えるためにNGOが行っている取り組みについて世界経済フォーラムに語りました。本インタビューは編集を加えたものです。

女性が金融サービスを利用するために必要なものは何ですか。
女性には、お金を安全に預けられる場所が必要です。また、支払いや受け取りを便利に、かつ過度に高額な負担なしに行えることも必要です。そして、もちろん信用へのアクセスも必要です。マイクロファイナンスはこれまで、小口で高金利の融資であることが非常に多かったため、女性が不当に利用されないようにし、金融へのアクセスが女性の負債やその他のリスクを増やすことがないようにしたいと考えています。
保険のことも忘れてはなりません。リスクを軽減し管理する能力は、家族や女性が事業や貯蓄を通じて築いたものすべてを守るために不可欠です。私たちが支援している多くの女性が現在直面している気候リスクを考えると、保険の重要性はますます高まっています。
デジタル金融サービスへのアクセスにおける主な障壁は何ですか。
技術へのアクセス、つまり文字通り[携帯]端末が、依然として最大の障壁の一つであり、その一部はコストの問題です。端末自体はそれほど高額ではないかもしれませんが、データ通信プランや、その携帯電話に付随するすべての継続的なサービスは非常に高額になることがあります。特に南アジアなど一部の地域では、社会規範が女性の携帯電話利用に対する大きな障壁となることがあります。
例えばインドでは、COVID期間中に確かな前進が見られました。政府による最初のCOVID救済金の支給は、女性のみを対象に、かつデジタルでのみ提供されました。都市封鎖の最初の3〜4週間で、主に女性によって2,500万の新規口座が開設されました。多くの女性にとって、携帯電話の所有はある種の文化的タブーでしたが、それを手にする女性の姿が見られました。
女性が自分の金融面を管理するために、ほかに必要なものは何ですか。
問題は、数字がどのように組み合わさるのか、技術がどのように機能するのかを理解することだけではなく、それを使いこなす自信を持つことです。私たちは、リテラシーではなくデジタル金融能力について語る傾向があります。なぜならそれこそが、女性がサービスを快適に利用できるようになる転換点だと思われるからです。つまり、女性がついにその携帯電話に慣れ、安心して使えるようになる瞬間です。
喜ばしいことに、金融リテラシーの長年の強力な推進者である各国政府が、今や能力の全体像をより明確に認識するようになってきています。それにより、金融機関はあらゆる商品に研修を含めることが求められるようになっています。例えばインドネシアでは、融資を受けるすべての女性が研修を受け、技術を利用するための能力と自信を身につけなければなりません。
女性が金融サービスや金融商品を利用できるようになることは、どれほど大きな変革をもたらしますか。
それは非常に多くの女性の人生に深い影響を与えてきたため、その影響を有意義に測定する必要がありました。ハーバード大学では、[公共政策の専門家]マーサ・チェンが30年前にマイクロファイナンスに特化した枠組みを開発しました。その後、彼女は私たちと協力してその枠組みを拡張しました。彼女は、金融へのアクセスの結果として女性の人生に生じる変化について述べ、それらを次の4種類に分類しています。
1. 彼女の人生にはどのような物質的な変化があったのか。収入は増えたのか。家族の資産は増えたのか。家族のより多くの人が1日3食を食べられるようになったのか。これは比較的容易に数値化できるものです。
2. 次の変化は認知的な変化です。彼女は何かを学んだのか。以前はこの商品を利用していなかったために持っていなかった技能や理解を、今は身につけているのか。
3. 3つ目は関係的な変化です。金融へのアクセスによって、周囲の人々との関係はどのように変わるのか。金融へのアクセスを持ち、支出の使途について一定の管理権を得ると、女性の家庭内での意思決定力は大きく高まります。データによれば、金融へのアクセスを持つ女性は、地域の村議会や地方の役職に投票したり、あるいは立候補したりする可能性が高くなります。また、女性が資産を蓄積できるようになると、虐待的な状況から離れることができることを示す、非常に決定的な証拠もあります。
4. 最後の変化は知覚的な変化と呼ばれます。女性は自分自身についてどのように感じているのか、自己認識や自信はどうか。彼女は将来のための計画を立てているのか、それとも依然として家族の将来のことだけを考えているのか。これらはおそらく最も主観的な問いです。しかし、女性が自分の将来や子どもたちの将来の計画について語り始め、日々の生活や差し迫った日常の必要性だけにとどまらない形で自分の立ち位置を語るようになると、その内面で重要な変化が起きていることがわかります。
金融分野のジェンダー格差をどのように埋め、農業に従事する女性のレジリエンスを高めることができるのでしょうか。
私にとって、自分たちの取り組みをレジリエンスの観点から捉え直すことは、本当に学びの多いものでした。私たちはこれまで、安全性という観点、つまりセーフティネットを提供することを重視してきましたが、同時に繁栄をもたらすことにも取り組んできました。しかし今や、回復力、すなわち立ち直る能力は、金融へのアクセスと密接に結びついています。気候危機の際には、女性が立ち退きを余儀なくされる可能性が非常に高いことが分かっています。しかも多くの場合、男性の世帯員は干ばつの地で仕事を探しに出ていき、女性は家に残って、あらゆる責任を担うとともに、すでに抱えている家計の管理も担うことになります。
彼女は、彼や家族のほかの人々から送金や支払いを受け取れる必要があります。セーフティネットを構築するための安全な貯蓄の場所も必要です。事業や農場を営んでいる場合は、気候変動に対応できるよう資産を整えるために借入を行えることが必要です。
非常に小型で比較的安価な太陽光利用の点滴灌漑ポンプや、農村部の女性向けのソーラーポンプなど、興味深い技術が登場しつつあります。女性は、こうした技術を利用するために借入を行えることが必要です。また、小規模農家向けの興味深いマイクロ保険商品、作物保険、天候指数保険なども登場し始めています。
女性が銀行口座を持っていない場合、あるいは正規の経済セクターに含まれていない場合、そうしたリスク軽減商品を利用することはできません。ですから、私たちがここ何年も包摂について話し続けてきたことのすべては、今や気候レジリエンスの中核にもなっています。




