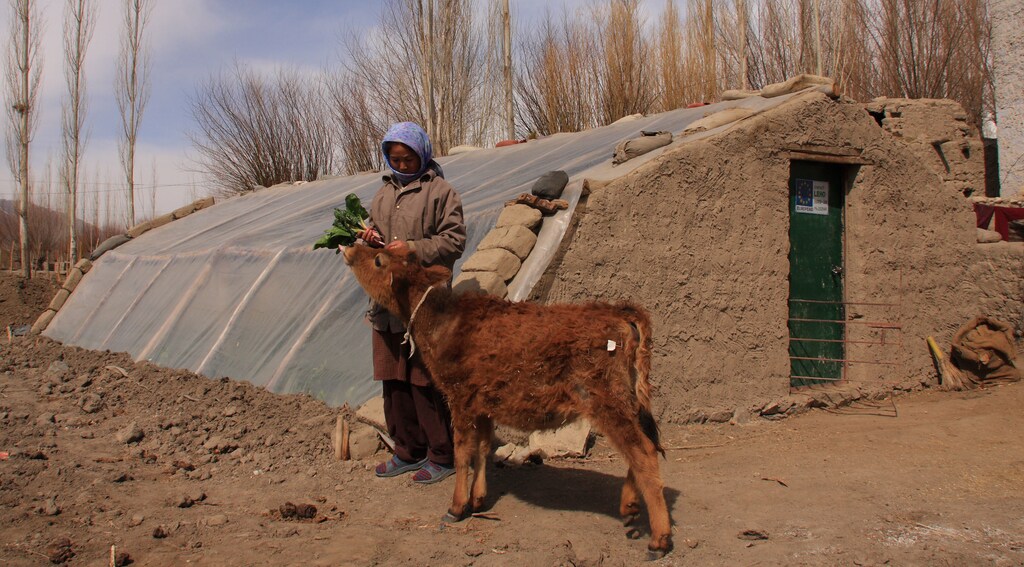
気候変動への対策において適応が重要な優先課題となるにつれ、資金調達が中心的な役割を担わなければならない。
気候変動に脆弱な国々では、人口の3分の1以上が銀行口座を持っていない。しかし、資金へのアクセスは気候レジリエンスにとって不可欠である。
金融包摂は気候レジリエンスの重要な要素であり、厳しいリスク環境においてもその拡大を続けるため、関係組織は協力しなければならない。
世界の気候政策の焦点は、現在、レジリエンスと適応をより多く含む方向へ移行しつつある。
この分野の議論、取り組み、資金の多くは、政府の危機対応能力、災害リスク・ファイナンス、レジリエントなインフラといった政策目標を支える計画的適応を中心に展開している。こうした取り組みは基礎的なものではあるが、それだけでは十分ではない。
自律的適応、すなわち、気候変動の最前線にいる個人が、気候変動に対処し適応することを可能にする選択を行い、必要な措置を講じられるよう力づけand支援することにも、同等に重点を置かなければならない。ここにおいて、包摂的な金融サービスが極めて重要な役割を果たす。
金融サービスと気候レジリエンス
デジタル銀行口座を持つ人々は、ショックの後により多くの金銭的支援を受け、消費を切り詰める必要性も他の人々より少ないことを示す証拠が増えつつある。融資は気候変動適応への投資にとって不可欠であることが示されている。貯蓄の多い世帯は、災害時に否定的な対処メカニズムを避けられるため、食料安全保障と貧困の改善につながる。保険はショックからの回復を促進し、生計への投資を増やすことで、所得の向上をもたらす。
人々が必要な行動を取り、自らの最善の利益に沿った選択を行えるよう力づけることで、包摂的金融は、あらゆる公正な移行において重要な推進力となり、地域レベルから気候変動適応を強化する。
今日、成人の4人に3人が金融口座を利用できる。しかし、地球上にはいまだに14億人の銀行口座を持たない人々が存在する。そのうち5人に4人が気候脆弱国に暮らしている。
気候変動に脆弱な国々では、人口の3分の1以上が銀行口座を持っていないであり、これは世界のその他の地域の10人に1人と比べて高い割合である。この事実は、気候脆弱国および地域社会において金融包摂を拡大することの重要性を浮き彫りにしている。
しかし、さらなる取り組みが必要となる。CGAPの調査によれば、金融サービスが気候変動適応とレジリエンスの強化においてどのような役割を最大限に果たせるかについては、まだ多くを学ぶ必要があり、特に女性にとってその点は重要である。グリーン気候基金(GCF)は、数百万人の人々の気候変動に対するレジリエンスを高めてきた経験からも、地域のニーズに適合し、人々が金融へアクセスできる方法を検討に組み込んだソリューションを提供する必要性が強調されている。
ナイジェリアのキャッサバ農家にとって水不足への長期的適応は、バングラデシュの都市部の市場商人がサイクロンに対して緊急に講じる対処とは大きく異なり、金融セクターからも異なるソリューションを必要とする。それにもかかわらず、農業インデックス保険を除けば、貧困層や脆弱層の気候適応およびレジリエンスを支援するための金融商品やサービスは、ほとんど開発されてこなかった。どのようなサービスの組み合わせや特徴が、異なるリスク、状況、生計およびレジリエンス戦略に対して最も効果的にレジリエンスを構築するのかをより深く理解することは、金融コミュニティにとって極めて重要でありながら、現状では欠けている課題である。
気候レジリエンスの達成は困難になりつつある
また、気候変動が金融包摂で達成されてきた進歩を覆す可能性があることも認識しなければならない。金融包摂は、本質的に、商業的に持続可能なモデルでサービスを提供するにはリスクが高く困難な顧客層を中心とするものである。金融包摂で達成された進歩が後退すれば、国連の持続可能な開発目標の達成に向けた世界的な取り組みにとって有害となる。GCFは、公的資源を活用し、最も脆弱な国々の最も脆弱な人々を、早期警戒システムや気候レジリエントなインフラの整備などを通じて、気候変動の影響から守ることに尽力している。しかし、公的資金だけでは十分ではない。「Acumen Resilient Agriculture Fund」のようなプログラムを通じて、現地の民間セクターの起業家を支援する必要がある。Acumen Resilient Agriculture Fund。
しかし、気象ショックがより深刻で予測困難になるにつれ、金融機関が一部の顧客にサービスを提供することはますます難しくなるだろう。標準的なリスク管理により、事業者は気候リスクにさらされた地域やバリューチェーンから次第に撤退せざるを得なくなる。すでにこうした動きが始まっているとの逸話的な証拠もある。例えば、CGAPはナイジェリアの大手マイクロファイナンス機関(MFI)の最高経営責任者と話をしたが、同氏は、ラゴスの一部地域では毎年洪水が発生するため、もはやその地域の顧客への融資を行っていないと語った。同様に、昨年のパキスタンの洪水で顧客が大きな被害を受けたMFIの最高経営責任者は、貸借対照表を立て直し、同様の災害リスクに対する保険を確保する方法を見つけられない限り、同国から完全に撤退するしか道がなくなるかもしれないと懸念を示した。
金融および気候関係のステークホルダーは協力しなければならない
現実には、低所得地域社会にサービスを提供する金融サービス事業者は、増大する気候リスクを分担し確保するための選択肢をほとんど持っていない。また、既存の選択肢は高額になりがちである。その結果、居住地や就業地を理由に、特定の顧客が金融システムから事実上排除される「気候によるレッドライニング(居住地差別)」という形態が生じかねない。
最も困難な環境の一部は、脆弱国や紛争の影響を受けた国々であり、例えば、ソマリアなどがこれに該当する。こうした国々は、しばしば最も気候脆弱性が高いと評価される国の中に含まれている。脆弱国における正式な口座保有率は、非脆弱国の半分程度にとどまり、それぞれ35%対71%である。
紛争の影響を受けた国々は、ソマリアなどのように、しばしば最も気候脆弱性が高いと評価される国の中に含まれている。
これらの課題を解決するには、低所得層や脆弱層のレジリエンスに関心を持つ組織同士の間で、新たな発想、新たなアプローチ、新たなパートナーシップが求められる。
包摂的金融が助成金中心の領域から数十億ドル規模の産業へと発展してきたように、今や金融セクターによる大規模な市場構築の取り組みが必要とされている。気候危機に直面する脆弱層の自律的な適応対応を引き出し、増幅させるためには、最も困難な状況下においても、その取り組みを進めなければならない。
この課題の規模と緊急性は、金融包摂に取り組む関係者と気候変動に取り組む関係者の双方に対して、明確な行動を求めている。手を携え、包摂的金融が貧困状態にある人々に気候レジリエンスを構築する力を与える未来の実現に向けて取り組もう。




