金融アドバイスは、家賃などの短期的なニーズや、持ち家の取得などの長期的な目標を、人々が満たせるようにするうえで重要です。
しかし、良質な金融アドバイスは依然として多くの層に限られており、業界における革新によってアクセスは改善しつつあります。
世界経済フォーラムの新しい報告書、「金融アドバイスの未来(The Future of Financial Advice)」、は、金融アドバイス業界を形作る主要な潮流を示しています。
経済的な困難や不安定さは、誰にとっても絶えざる心配事であり、ストレスの源になり得ます。
どのような万能の解決策があったとしても、すべての経済的な問題を解消できるわけではありませんが、公正で効果的な金融アドバイスは、家賃、食料品、燃料費、医療費といった短期的なニーズや、退職後の貯蓄や持ち家の取得といった長期的な目標を、個人が満たすことを助けられます。
所得水準、出自、学歴にかかわらず、誰もが自らのライフステージや経済的な目標に合わせた確かな金融アドバイスを利用できる世界を想像してみてください。現時点では実現していない理想的なビジョンにすぎませんが、金融アドバイス業界における革新は、この目標に向けた前進を遂げつつあります。
世界経済フォーラムの新しい報告書、「金融アドバイスの未来(The Future of Financial Advice)」は、金融アドバイス業界を形作り、すべての人がアクセスできる範囲を広げることに役立っている主要な潮流を明らかにしています。
金融アドバイスとは何であり、なぜ重要なのでしょうか?
金融アドバイスとは、金融の専門家が個人の資産管理に関する情報に基づいた判断を下せるよう提供する、あらゆる推奨、指導、または専門知識を指します。これには、家計管理の支援、貯蓄や投資の計画、退職後の計画、さらには債務管理などが含まれ得ます。金融アドバイスは、対面形式や、近年増えているデジタル中心のモデルなど、さまざまな方法で提供することもできます。
金融アドバイスを利用できると、個人がそれぞれの状況やライフステージに合わせて、より賢明な金融判断を下すことに役立ちます。例えば、高金利の債務、不適切な投資判断、不十分な貯蓄といった、よくある落とし穴を避けられるよう備えることができます。
実際、米国で行われた研究では、偏りのない金融アドバイスや計画を利用できることにより、平均的な世帯が年間所得の7.5%を毎年貯蓄できるようになったと推計されています。
結局のところ、金融アドバイスへのアクセスは、個人の総合的な経済的ウェルビーイングを向上させる可能性を持っており、それは個人レベルでも社会全体にとっても重要です。
経済的ウェルビーイングを実現するとは、個人が現在および継続的な経済的義務を果たし、将来の経済状況に安心感を持てることを意味します。
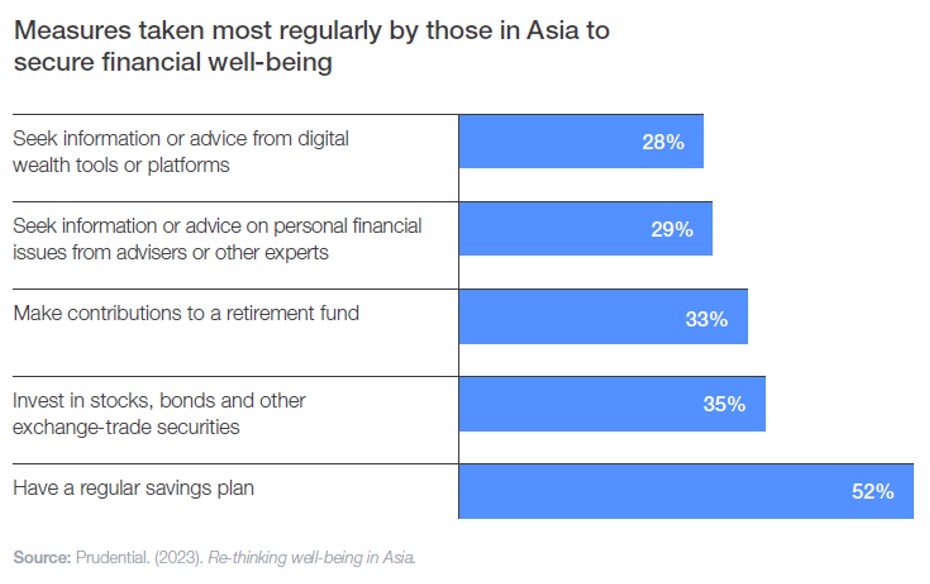
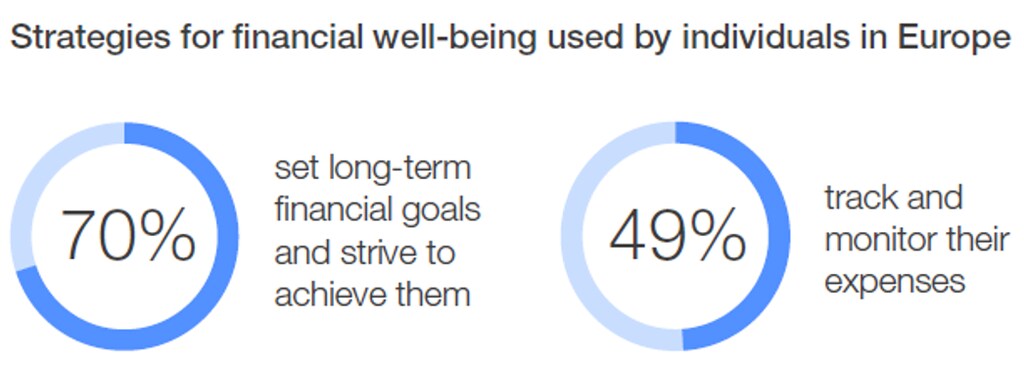
アジアにおける研究では、個人が経済的ウェルビーイングを確保するためにいくつかの対策を講じていることがわかっており、そのうちの2つは専門のアドバイザーとデジタル資産管理ツールの利用です。支出を監視し、長期的な経済的目標を設定するという類似の戦略は、欧州でも同様に採用されています。
また、経済的ウェルビーイングが向上すると、ストレスが軽減され、メンタルヘルスが改善されることもわかっています。金融アドバイザーへのアクセスは、債務を管理し、緊急時の資金を準備し、将来の支出を計画するための戦略を人々が立てることに役立ちます。確かな財務計画があり、頼れる専門家の助言があるという安心感は、多くの人にとって不安を軽減し、生活の質を高めることができます。
金融アドバイスの利用機会を広げることは、社会レベルで富の不平等を縮小するうえでも重要な役割を果たし得ます。多くの場合、低所得者層こそが金融指導から最も大きな恩恵を受けられるはずですが、同時に、その費用を負担できる可能性や、どこで相談すればよいかを知る可能性が最も低い層でもあります。
これほど重要なものであるなら、なぜ人々はそれを利用しないのでしょうか?
金融アドバイスについては、誤解されることがあります。思い浮かぶのは、暗いオフィスでスーツ姿の人物が向かいに座り、耳慣れない専門用語を使い、時間に対して高額な料金を請求する場面かもしれません。こうした認識が、多くの人々を遠ざけています。
従来の金融アドバイスのモデルは、一般的に富裕層を対象に、対面で提供されてきました。しかし、今その状況は変わりつつあります。
現在、金融アドバイスのモデルは一般的にハイブリッド型となっており、中にはデジタル中心のものさえあります。今では、アプリをダウンロードするだけで金融アドバイスを受けられます。人工知能を含む新しい技術の導入は、さまざまなサービスの規模を拡大し、利用機会を広げ続けるうえで大きな機会をもたらします。
また、個人の金融知識や、情報を探すことへの心理的な抵抗感も障壁となっています。ソーシャルメディアやRedditのようなコミュニティの掲示板は、こうした情報格差の一部を埋める役割を果たしつつあります。
今では、より多くの人々が「フィンフルエンサー」と呼ばれる金融インフルエンサーにアクセスできるようになり、彼らは商品、サービス、そして専門用語に慣れる手助けをしています。この規制されていない形の金融情報にはリスクもありますが、情報が溢れる時代において利用機会が広がったことで、この障壁の克服に役立っています。

費用や料金体系の不透明さも、人々を遠ざける要因となっています。特にZ世代とミレニアル世代は、透明性の高い料金モデルを好み、複数のアドバイザーと関わる傾向が強くなっています。業界はこの需要に応えつつあります。現在では、顧客ニーズの幅広いグラデーションに対応するため、さまざまな料金体系を備えた多様なアドバイスモデルが進化しています。
もう一つの大きな障壁は、金融アドバイザーおよびその提供する助言への信頼の欠如です。例えば欧州では、成人人口の62%が、銀行、保険会社、または金融アドバイザーから受けた投資助言が自身にとって最善のものであるという確信を持てていません。特にZ世代とミレニアル世代について、顧客の信頼を築き、維持するための取り組みが更に必要です。
金融アドバイスの利用機会を真に民主化するとは、どのような姿なのでしょうか?
ここで描かれている未来とは、経済的ウェルビーイングが誰にとっても手の届くものとなる世界です。金融アドバイスが贅沢品ではなく、誰もが利用できる不可欠なサービスとなる未来です。そのような未来がもたらす恩恵は広範にわたりますが、このビジョンの実現までにはまだ長い道のりがあります。
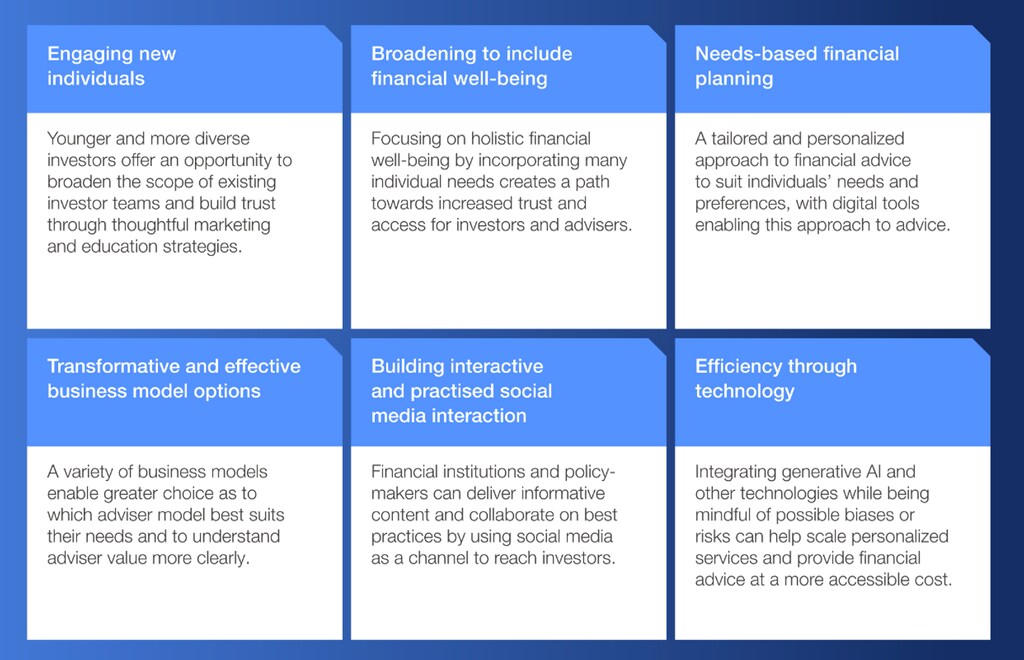
フォーラムの「金融アドバイスの未来(Future of Financial Advice)」報告書では、金融アドバイス業界、政府、規制当局、ソーシャルメディア企業が取り組むべき行動提言を示し、金融アドバイスの利用機会を民主化するための基盤を築くことを提案しています。これらには以下が含まれます:
新たな個人の取り込み
経済的ウェルビーイングを含む範囲への拡大
ニーズに基づく財務計画
変革をもたらす効果的なビジネスモデルの選択肢
双方向的で実践的なソーシャルメディアでのやり取りの構築
テクノロジーによる効率化
従来の金融機関と新興のイノベーターの双方が、多様な個人のニーズに応えることを目指し、提供する金融アドバイスの幅を広げるために、自社のモデルに技術を組み込むことができます。
誰もが金融アドバイスを利用できることは、現時点では現実となっていないかもしれませんが、拡充されたアドバイスは見通しの中にあります。この業界の進化は、すべての個人を支えるための、利用しやすく信頼できるアドバイスへの道を切り開いています。
金融アドバイスの未来、および個人の経済的ウェルビーイングに関する世界経済フォーラムの取り組みについての詳細は、こちらでご覧いただけます。




