世界の生産者、サービスプロバイダー、国際金融機関は、サプライチェーンの拡大を通じて、ますます相互に結びつきを深めている。本コラムでは、2012年のハリケーン・サンディの影響に関する新たな企業レベルのデータを用いて、グローバルサプライチェーンを通じて経済ショックがどのように伝播するかを検証する。ハリケーンによる負の衝撃は米国内の企業間で伝播したように見えたが、国際的には広がらなかったようである。この結果は、グローバルな機会や代替的な取引先へのアクセスが、国際化した企業にとって災害ショックに対する回復力の源泉となりうることを示唆している。
主体がリスクを完全に分担できない場合、経済はより大きな変動にさらされる(Acemoglu and Zilibotti 1997)。リスク分担が不完全になりうる理由の一つは、市場が不完全であることである。すなわち、特定のリスクを保険でカバーする市場がそもそも存在しないのである。歴史を通じて、為替手形から有限責任制度に至るまでの数々の契約上の革新が、取引される証券の範囲を広げ、市場をより完備なものとし、長期的な成長に寄与してきた(North 1991)。しかしながら、リスク分担の可能性の変化が実体経済の成果に与える因果効果を実証的に特定することは困難である。
私の最近の論文では、リスク分担の可能性を突如として高めた契約上の革新の一つ、すなわちデリバティブの中央清算機関(CCP)が実体経済に与えた影響を研究している。CCPは、デリバティブ取引者をカウンターパーティリスクから隔離する機関であり、それによってデリバティブをより効果的なヘッジ手段にしている。歴史上最初のCCPであるCaisse de Liquidation des Affaires en Marchandises(CLAM)は、1882年にル・アーヴル(フランス)でコーヒー先物市場のために設立された。CCPの実体経済への影響を理解することは、現在の政策論議にとっても重要である。実際、2008年の世界金融危機以降、多くのデリバティブ商品について、CCPの利用が世界的に義務化された。
中央清算と貿易フロー
私の実証分析の焦点は、コーヒーの貿易フローに対する中央清算の影響である。より良いヘッジの可能性は、実物商品の貿易フローの地理的構造を変えたのだろうか。この問いに答えるため、アーカイブデータを用いて、ヨーロッパ全域におけるコーヒーおよびその他の商品の二国間貿易フローを再構築した。識別のために、3つの変動源を利用した。すなわち、(i) 1882年以前と以後、(ii) 清算が導入されなかったル・アーヴルと他のヨーロッパ市場の間、(iii) ル・アーヴル内で、コーヒーと清算されずに残った他の商品の間、である。対照群としては、ココアや茶を含む「植民地商品」と呼ばれる複数の商品を用いた。
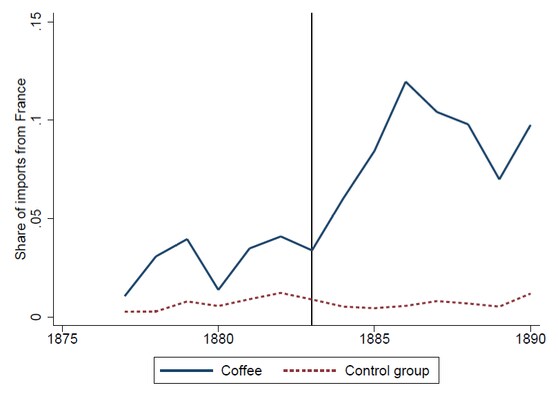
主要な実証結果は、中央清算が導入された後、ル・アーヴルのコーヒー貿易フローが、他の港湾および他の商品と比べて有意に増加したことである。ル・アーヴルは、ヨーロッパ全域においてコーヒー貿易のより重要なハブとなった。同港はより多くのコーヒーを輸入し、それを大幅に多く保管し、必要に応じて他のヨーロッパの港湾へ再輸出した。図1がオランダを例に示しているように、中央清算が導入された後、他のヨーロッパ諸国もフランス(特にル・アーヴル)からのコーヒー輸入を増やし始めた。その後、続いて清算対象となった他の商品、主に綿花とインディゴについても同様の分析を行い、主要な知見が確認された。これらの計量経済学的な知見は、定性的な証拠によっても裏付けられている。多くの同時代人が、CLAMがル・アーヴルの貿易を活性化させたと記しており、10年足らずの間に、ヨーロッパの他の9つの先物取引所がCCPを導入した。したがって、この契約上の革新は急速に広まったのである。
図1 オランダの輸入に占めるフランスからの輸入の割合
貿易フローを増加させるメカニズム
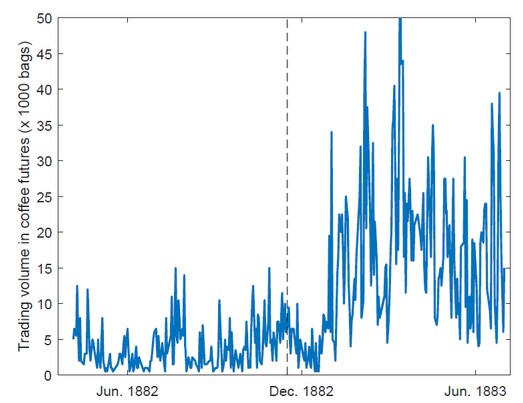
貿易フローの増加を説明する正確なメカニズムは何か。まず、CLAMの設立が市場完備性の度合いの大幅な上昇と時を同じくしていたことを示す。実際、CLAMの設立は、1880年に世界のコーヒー貿易を深刻に混乱させた世界的危機への対応であった。カウンターパーティリスクが主要な懸念事項となっていたことを示す有力な証拠がある。さらに、CLAMは、高い自己資本、高い証拠金要件、そして高い誠実さの評判を持つ理事長を備えることによって、カウンターパーティリスクを軽減するよう明示的に設計されていた。その結果、図2に見られるように、CLAMの設立は先物取引の活況と時を同じくしており、はるかに多くのリスク分担型商品が取引されるようになった。
図2 コーヒー先物の取引量
次に、取引単位のデータを用いて、2つの異なる効果を示す証拠を提示する。確立された取引者については、中央清算の主な効果が「欠落市場」問題の解決であったことを示す。要するに、長年の取引者のリスクは既知であったが、その取引相手は以前はそのようなリスクをヘッジできなかったのである。一方、新規の取引者については、中央清算が導入される以前は、情報の非対称性が参入を妨げていたことを示す。その後、逆選択の影響をより受けやすい新規取引者の割合が増加した。さらに、その後の数年間にも、新規のコーヒー取引者の参入が大幅に見られた。したがって、中央清算が貿易フローに影響を与えたメカニズムは、すべての取引者について同一ではなかった。
最後に、私の結果を説明しうる代替的な経路を排除する。具体的には、私の結果が、CLAMの設立とともに生じた価格透明性の向上や契約の標準化の進展によって主として説明されうるものではないことを示す。実際、CLAMによる清算は義務ではなかった。したがって、取引者が主として価格透明性または契約の標準化のいずれかを重視していたのであれば、コストのかかる中央清算を利用せずとも、これら2つの便益のいずれかを取引所において享受できたはずである。他方、取引の大多数が中央清算されていたことを示す強い示唆的証拠がある。したがって、この効果は、CCPの創設に特に結びついている。
含意
中央清算は当初導入された際には有益であることが証明されたが、現在の義務的中央清算に関する議論に含意を引き出す際には注意が必要である。考慮すべき新たな要素が少なくとも2つある。第一に、1880年代の中央清算は任意であった。一方、義務的清算は、CCPがより多くの囚われた顧客を抱え、暗黙の保証から利益を得る可能性があるため、新たなエージェンシー問題を生み出す可能性がある。第二に、CLAMは会員所有の機関に酷似していた。対照的に、現在一般的となっている営利目的のCCPは、市場の機能を損なう外部性を回避するためにリスクを管理しようとする意欲が低い可能性がある。




