企業が非公開市場からますます大規模な資金調達を行っていることへの懸念が高まっており、資本主義の民主化と富の創出に悪影響を及ぼしている。
公開市場がさらに縮小すると、個人投資家の選択肢が制限される、透明性が失われる、流動性のある資本へのアクセスが低下するなどのリスクが生じる。
公開市場と非公開市場が互いに補完し合うための解決策により、企業と投資家は双方の長所を享受できるようになる。
20世紀の大半を通じて、公開資本市場は、目覚ましい経済成長、雇用創出、イノベーション、個人の資産形成の原動力となってきた。規模が大きく流動性の高い資本プールにアクセスできることで、企業は費用対効果の高い方法で成長資金を調達でき、経営陣は新製品や新技術への投資、数百万人分の雇用創出、そして企業の潜在能力の完全な発揮が可能となった。
新規株式公開(IPO)への期待と将来的な利益の可能性は、そうでなければ人材確保に苦労しかねないスタートアップ企業に従業員を引き付けてきた。また、公開取引される資産への投資は、特に年金基金を通じて、個人や家計にとって資産形成の極めて重要な源泉となってきた。
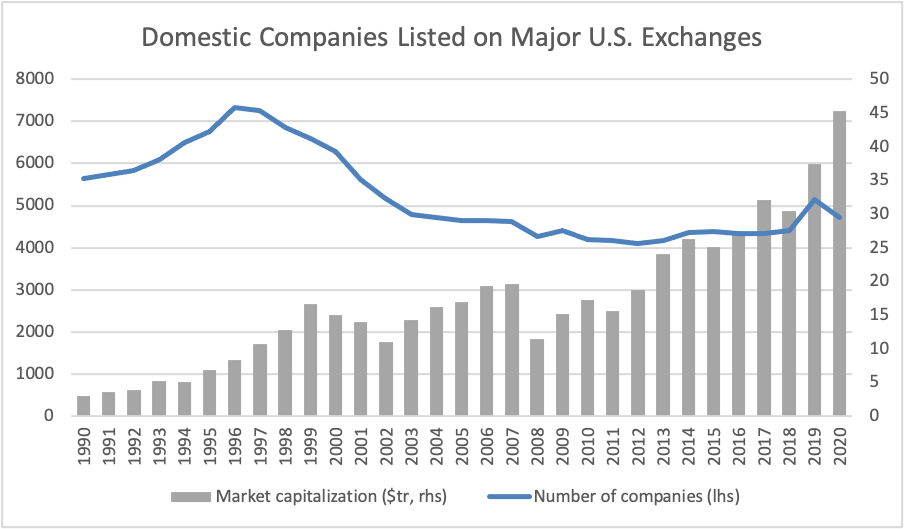
近年、企業や投資家が、プライベート・エクイティ、後期段階のベンチャーキャピタル、または直接融資を通じた資金調達を優先し、公開市場を迂回しているのではないかという懸念が提起されている。米国の証券取引所に上場している国内企業数は、1996年のピーク時には約7,500社であったが、その後ほぼ40%減少しており(下図参照)、近年では再び成長の兆しが見られるものの、その減少は急激である。
近年の市場資本化の明らかな増加は、比較的少数の大手テクノロジー企業によって牽引されており、集中に対する懸念をさらに高めている。これに関連して、世界の非公開市場の運用資産残高(プライベート・エクイティ、ベンチャーキャピタル、不動産、プライベート・デット、インフラを含む)は、2019年に6.5兆ドルに達し、過去最高水準。
成長資本と投資機会へのアクセス
複数の企業リーダーや学術専門家が指摘しているように、企業が非公開の仕組みを通じて資金調達を続ければ、資本主義の民主化と富の創出に影響が及ぶ。投資に関するグローバル未来評議会として、我々はこの重要なテーマを看過することはできない。
確かに、非公開資本を支持する強力な論拠がある。非公開企業は、公開取引企業を悩ませがちな四半期ごとの「短期主義」の圧力を受けずに成長資金を調達できる。また、経営陣と投資家の利害が密接に一致するため、「エージェンシーコスト」が低減されるとの指摘もある。しかしながら、公開市場がさらに縮小すると、いくつかのリスクが生じる。
個人投資家の選択肢の制限:定義上、非公開市場は一般の人々が利用できない。そのため、平均的な個人投資家は、世界で最も急速に成長している企業の一部にある、魅力的な投資機会へのアクセスを閉ざされている。この負担は、自ら投資する人や確定拠出型退職年金制度を通じて投資する人にとって特に重く、退職資産を形成するために利用可能な非公開投資に通常はアクセスできない。
透明性の喪失:公開企業に課される規制上の情報開示要件や、外部投資家による監視により、事業戦略、業務および財務実績、コーポレートガバナンス、リスクエクスポージャーに関して、かなり高い水準の透明性が確保されている。公の目にさらされながら事業を行うことは、確かに負担が大きいものの、経営陣と取締役会に追加的な規律をもたらしている。
流動性のある資本へのアクセスの低下:公開市場は、成長企業への資金供給や、困難な時期に企業が財務基盤を強化するための、長年にわたる主要な資本源であった。公開市場が大幅に縮小すれば、重要な資本源が失われることになるが、非公開市場が景気後退時に「枯渇」した場合には、それが深刻な問題となり得る。
非公開資本への新たなアプローチ
本稿の目的は、公開市場が本質的に非公開市場より優れていることを示唆することではなく、両タイプの資本にそれぞれ利点があることを指摘することにある。公開市場の利点(投資家によるアクセスや透明性など)が非公開市場で完全に失われないようにするために、検討し得る解決策はいくつか存在する。
1. 非公開市場の民主化。現在、ほとんどの個人投資家が非公開の資金調達に参加する実行可能な方法は存在しないため、大規模な公的機関投資家が、ポートフォリオ内の非公開市場資産を裏付けとする証券を発行することで、短期的な解決策を提供できる可能性がある。こうした非公開資産担保証券は、流動性が限定される場合がある(すなわち、四半期末にのみ売却可能)。機関投資家については、プライベート・エクイティのセカンダリー市場が既に大幅に拡大しており、これらの商品の流動性を高めるための第一歩となり得る。
プライベート・エクイティなどの非流動性投資を個人向け年金制度に組み入れることに関する米国のガイダンスも、もう一つの前向きな動きである。長期的な解決策としては、非公開市場の債務または株式に連動する上場投資信託(ETF)の開発が考えられる。最後に、最近のSPAC(特別買収目的会社)の発行増加は、公開市場と非公開市場の間の橋渡しとなっており、理論上は公開市場の厚みと、通常非公開市場で見られる専門的な所有構造を組み合わせるものである。その取引量が持続可能かどうかはなお見極める必要があるものの、確かに興味深い動きである。あらゆる形態のイノベーションと同様に、個人投資家の利益を保護するための実効的かつ合理的な規制が、必要な支えとなるだろう。
2. 公開企業並みの規律の促進。投資家は、自らのポートフォリオに含まれる非公開企業が良好なガバナンスの方針と慣行を採用するよう促す上で、積極的な役割を果たすべきである。良好なガバナンスが価値創造への明確な道筋であることに気づいている多くの非公開市場投資家により、既にこの取り組みが進められている。また、株式1株当たりの議決権を保有期間に連動させる仕組みを導入することで、長期投資とエンゲージメントが強化される可能性がある。
3. サステナビリティの考え方を根付かせる。環境・社会・ガバナンス(ESG)の課題は、公開企業への投資家にとってますます重要になっている。資産保有者も同様にESGに注目し、非公開市場のゼネラル・パートナーを評価・選定する際に、サステナビリティ指標を組み入れることを検討すべきである。この点に関する最近の取り組みとして、世界経済フォーラムおよびILPAは好ましい動きである。
持続可能な開発への資金供給
フォード社やIBM社から、アップル社やグーグル社に至るまで、企業はイノベーション、成長、雇用の資金を公開市場に求めてきた一方、投資家は公開所有に参加することで恩恵を享受してきた。我々は、公開市場が消滅するとは考えていない。しかしながら、非公開市場は、包摂性、透明性、規律といった、長年にわたり公開市場の特質であった原則の一部を取り入れることで、より良いものになり得ると考えている。
本稿は、投資に関するグローバル未来評議会の現任および元メンバーが執筆するシリーズの一部である。




