米国の金融当局は、比較的小規模な地方銀行の最近の破綻を受けて広がった世界的な金融不安の波を封じ込めるため、苦慮している。
金融市場の混乱により、スイスの大手銀行クレディ・スイスの破綻が起きた。同行は、さらに規模の大きい銀行であるUBSに速やかに買収された。
この出来事がどのように、そしてなぜ起きたのかを理解するには、システミック・リスクの理解が必要だと、ある経済学者は述べている。
同氏はここで、システミック・リスクの2つの異なる発生源、すなわちバランスシート伝染と情報取り付けを説明している。
最近のシリコンバレー銀行(SVB)の破綻は、米国の地方銀行であり、テクノロジーおよびイノベーション分野のスタートアップ企業に資金を提供していたが、世界的な金融不安の波を生み出した。
米国の金融当局は、銀行の預金者を即座に全面的に保護することで潜在的な損害の封じ込めを図ったものの、今回の破綻は世界的な銀行株の株価下落を引き起こした。
金融市場の混乱によりスイスの大手銀行クレディ・スイスの破綻、さらに大きい銀行であるUBSに速やかに買収された。これは、スイス中央銀行による当初の540億米ドル(450億ポンド)の緊急融資では、クレディ・スイスを救済するには不十分だったことを受けたものである。
SVBのような比較的小規模な金融機関の破綻が、なぜこれほどまでに伝播し、世界的な影響を及ぼして、最終的にクレディ・スイスのような創業167年の金融機関を倒すに至るのか?
この問いに答えるには、金融システム全体に関連するリスクを指す、システミック・リスクの理解が必要である。大まかに言えば、システミック・リスクには、バランスシート伝染と情報取り付けという2つの異なる発生源がある。
バランスシート伝染
バランスシート伝染のリスクは、国際金融システムにおける企業間の膨大な数の金融契約から生じる。どの銀行も単独で事業を行っているわけではなく、短期および長期の融資、そしてその他のさまざまな種類の契約、例えばデリバティブなどを通じて、互いに密接に結びついている。
最大規模の金融機関は、通常最も相互に結びついており、多くの他の機関に信用を提供し、またそこから信用を受けている。これらの大規模機関の一つ以上が、自己資本で補えない損失を被ると、支払不能に陥る。つまり、他の銀行に対して債務を負っている場合などに、その義務を完全に履行できなくなる。その結果、他の銀行も損失を被り、その損失はさらに広がって、それらの債権者にも影響が及び、連鎖的な破綻が生じるおそれがある。
米国および欧州の金融当局による大規模な金融市場への介入は、2008年のリーマン・ブラザーズの破綻後に実施され、こうした伝染を回避することを目的としていた。実際、2008年の世界金融危機は、多くの相互接続を持つこうした大規模組織がもたらすシステミック・リスクの好例である。これらの組織は、その破綻が金融システムだけでなく世界経済全体に影響を及ぼすため、「大きすぎて潰せない」存在となる。
情報取り付け
一方で、最近の銀行危機は、情報取り付けによって引き起こされたシステミック・リスク事象の一例である。これは、システムの一部における問題が、他の部分の財務健全性への懸念を引き起こすときに発動する。
例えば、2023年3月8日のSVBの資産損失に関する発表により、無保護の預金を持つ顧客が銀行に殺到し、預金を引き出そうとした。SVBの最終的な閉鎖は、他の銀行も同様の損失を抱えているのではないかという懸念を呼んだ。これにより、世界中の投資家が銀行株を売却し、業界の株価が暴落した。
情報取り付けは、投資家や預金者が、保有する株式や預金先の銀行について全体像を把握していない場合に起こる。その結果、彼らはシステムの残りの部分で起きていることを観察することで、これらの銀行の財務健全性について推論を行う。人々は、世界中の銀行が今まさに破綻したものと同様の投資判断を行っているという、合理的な前提を置く。
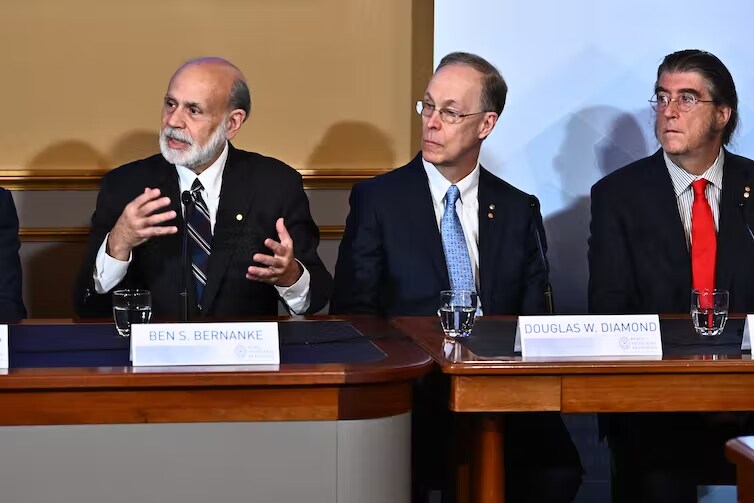
システミック・リスクとその世界市場への影響の理解は、金融経済学者にとって長年の重要な研究テーマであった。昨年、ダグラス・ダイアモンドとフィリップ・ディビグが経済学賞でノーベル賞を受賞した。この分野での研究に対するものである。1983年、両者は、銀行に関する噂が最終的な破綻につながるメカニズムを説明する理論モデルを提唱した。
残念ながら、40年後、国際銀行システムは、ダイアモンドとディビグが研究で示した不安定性そのものの、もう一つの顕著な例を示したばかりである。
意図しない結果
世界経済と国際金融システムの複雑な相互作用は、一つの問題を解決しようとする政策が、意図しない結果、すなわち大きなシステミック効果をもたらしうることを意味する。
エネルギー価格の上昇とウクライナでの戦争による最近のインフレ圧力を受け、中央銀行は世界的な需要を抑制し、インフレを低減するために金利を引き上げてきた。しかし、金利の上昇は国債などの確定利付証券の価格下落を招いた。これらの債券はSVBのような金融機関が保有しており、それによって資産の大きな部分の価値が下落する。これにより、資金を調達する能力や、他の銀行、企業、家計からの流動性需要に応じる能力が制限される。
このような問題は金融システム全体に急速に広がり、大規模な銀行に感染すると、その影響は非常に速く拡大しうる。これは、2008年の金融危機や、より最近の事例でも見られたとおりである。
世界経済フォーラムは、より効率的で、強靭で、包摂的かつ公平な金融システムの実現にどのように貢献しているのか?
Centre for Financial and Monetary Systemsは、持続可能性やレジリエンスからイノベーションやデジタル化に至るまで、世界の金融システムの変革を理解するために、リーダーを一堂に集めている。
協力と洞察を促進することで、同センターは、パートナーが金融システムを長期的な経済の安定と共有された繁栄に合わせるよう支援している。
少数の巨大銀行の破綻が金融システム全体にもたらす危険は、広く認識されている。皮肉なことに、世界金融危機と最近の金融の混乱の両方において、解決策の一部は、破綻した機関がさらに大規模な銀行に吸収されることであった。こうした統合は、将来の危機の種をまくことによって、システミック・リスクを高めている。




