中央銀行デジタル通貨(CBDC)は中央銀行が発行するデジタルマネーの一種ですが、暗号資産ではなく、現金に取って代わるものでもありません。
世界経済フォーラムの「デジタル通貨ガバナンス・コンソーシアム」白書シリーズが指摘しているように、CBDCは金融包摂にとっての潜在的な利点をもたらしますが、考慮すべき懸念もあります。
CBDCに対する公共の信頼を築くためには、政府と中央銀行がデジタル通貨の潜在的な利点とリスクについて、透明性と誠実さをもって説明する必要があります。
お金は何世紀にもわたり、さまざまな形を取ってきました。実のところ、お金ではなかった時代すらあります。お金は次第に、物々交換される商品から金属の塊へと進化しました。その後、紙幣へと移行し、やがてデビットカードやクレジットカードへと発展しました。この進化の次の段階となりうるのが、中央銀行デジタル通貨(CBDC)です。
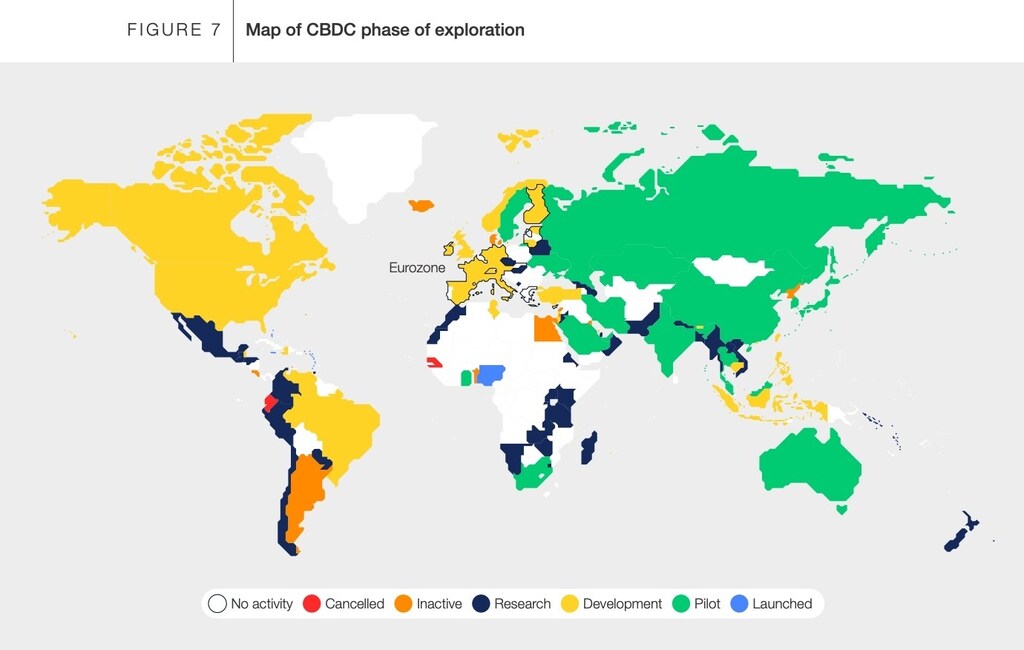
CBDCはすでに今日使用されています。Atlantic Council の CBDC Tracker によると、11か国がCBDCを導入しており、さらに21か国がパイロット・プログラムを実施しています。Atlantic Council の CBDC Trackerさらに79か国がデジタル通貨を開発中または研究中です。
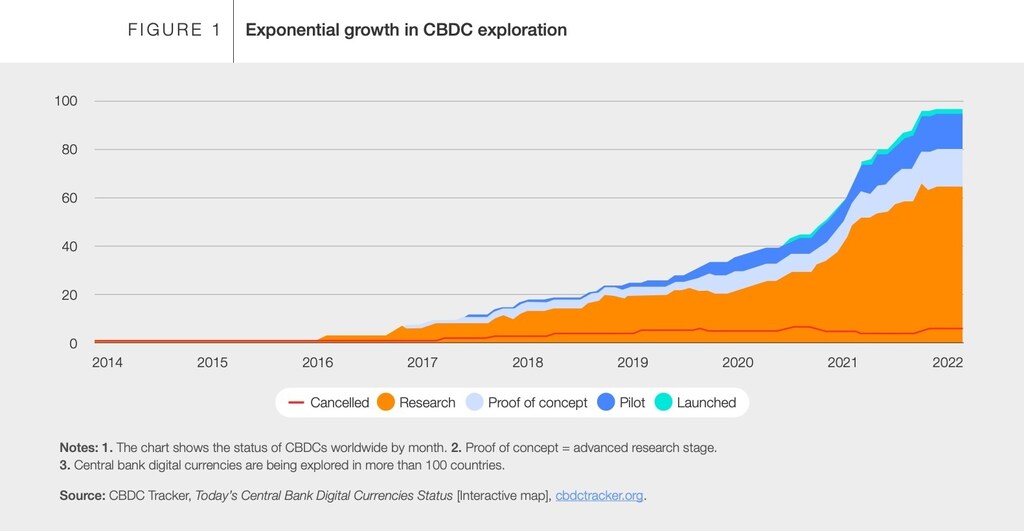
現在流通しているお金の90%以上は、すでにデジタル化されていますハーバード・ビジネス・レビュー(HBR)によると、現金の利用は急速に減少しており、この傾向はパンデミックによって加速しました。
しかし、決済のデジタル化が進んでいるからといって、中央銀行がデジタル通貨を導入する必要があるということになるのでしょうか?
CBDCとは何か?
CBDCは中央銀行が発行するデジタルマネーです。現金に取って代わるものではなく、現金を補完するものです。HBRは次のように述べています。「CBDCの世界では、仮想通貨単位それぞれのデジタルコードはデジタルウォレットに保管され、ウォレットの保有者によって、他人のデジタルウォレットへシームレスに送金されることになります。」
CBDCは、ビットコインのような民間のコインではなく中央銀行によって発行されるという点で、暗号資産とは異なります。つまり、この通貨は発行政府によって裏付けられ、その価値が安定することになります。これは、さまざまな理由で価値が大きく変動しうる暗号資産とは異なる点です。。
なぜ各国はCBDCを発行したいのか?
既存の金融システムを近代化し、CBDCを導入することで、各国は次のような利点を得られると期待されています。
CBDCは取引コストと時間を削減できます
移民が母国にいる家族へ送金する際には、取引にかかる平均手数料は6.25%に上りますと世界銀行は述べています。これは、開発途上経済を支える重要な資金源である送金額を削り取っています。
CBDCは、こうした国境を越えた取引のコストを引き下げられる可能性があります。国際決済銀行(BIS)によると、送金業者の介在が不要になるためです。
CBDCは、国境を越えた取引のスピードを上げることもできます。国際送金には通常1~2日かかりますが、中には5日かかるものもあります。CBDCがあれば、デジタル決済は一日の中のいつであっても数秒以内に完了する可能性があります。
ただし、反論もあります。BIS の研究が指摘するように、ほぼ即時の国際送金を可能にする仕組みは、すでに開発が進んでいます。とはいえ、現在のリアルタイム決済の手段には相互運用性の問題があります決済サービス事業者のSwiftによると、これは世界各地で徐々に発展してきた標準化されていない決済システムが寄せ集められていることが原因です。
CBDCは緊急時に人々が資金にアクセスするのを支援できます
バハマは、CBDCを採用した最初の国です。同国は2020年に「サンドダラー」を導入しました。その目的は、700の島々に暮らす国民の金融包摂を進めることにありました。島によっては、現金自動預払機や銀行サービスの利用が限られています。
「私たちは、中央銀行デジタル通貨という発想から始めたわけではありません」と、バハマ中央銀行総裁のジョン・ロール氏は述べています。「私たちは、預金口座や携帯ウォレット口座に相当するものを利用して取引を行えるようにするための障壁を、できる限り取り除くことに注力しました。」
サンドダラーは、バハマが有史以来最悪の自然災害に見舞われた直後、つまりハリケーン・ドリアンの後に生まれました。デジタル通貨は、政府が国民へ迅速に経済支援を届ける手段とみなされていました。このような災害の後は、銀行支店や現金自動預払機が損壊したり、利用できなくなったりする可能性があるためです。
CBDCは、世界各国の政府が次の支援に取り組む際にも役立った可能性があります。ガス価格の高騰を受けて実施された、最近のエネルギー料金支援給付金です。HSBCグローバル・エコノミストのジェームズ・ポメロイ氏によると、こうした支援給付金の一部はエネルギー料金の割引という形で提供されましたが、これにはプリペイド式メーターの利用者を除外してしまうリスクがありました(プリペイド式メーターは、低所得地域で多く使われています)。
「すべての人が … CBDC口座を持つ世界では、基本的に、人々の口座に直接支払いを振り込むことができるでしょう」と、ポメロイ氏はPoundcastポッドキャストで語りました。
CBDCは金融包摂を後押しできます
金融包摂を進めることは、CBDCを導入する理由の一つでした。ナイジェリアは2021年に、同国のCBDCである「eナイラ」を導入しました。ナイジェリアでは、約3分の1の人々が銀行口座を持っていません。
金融包摂がもたらす利点には、貧困の撲滅、雇用の創出、ジェンダー平等の向上、健康水準の向上などがありますと、世界銀行は述べています。
金融包摂の取り組みにより、インド農村部では貧困率が大幅に低下しました。銀行制度に人々を取り込む取り組みがその要因です。また、マラウイの農家は、金融サービスへのアクセスが改善したことで設備投資が可能になっており、その結果、収穫量と潜在的な作物収益が5分の1以上増加しています。
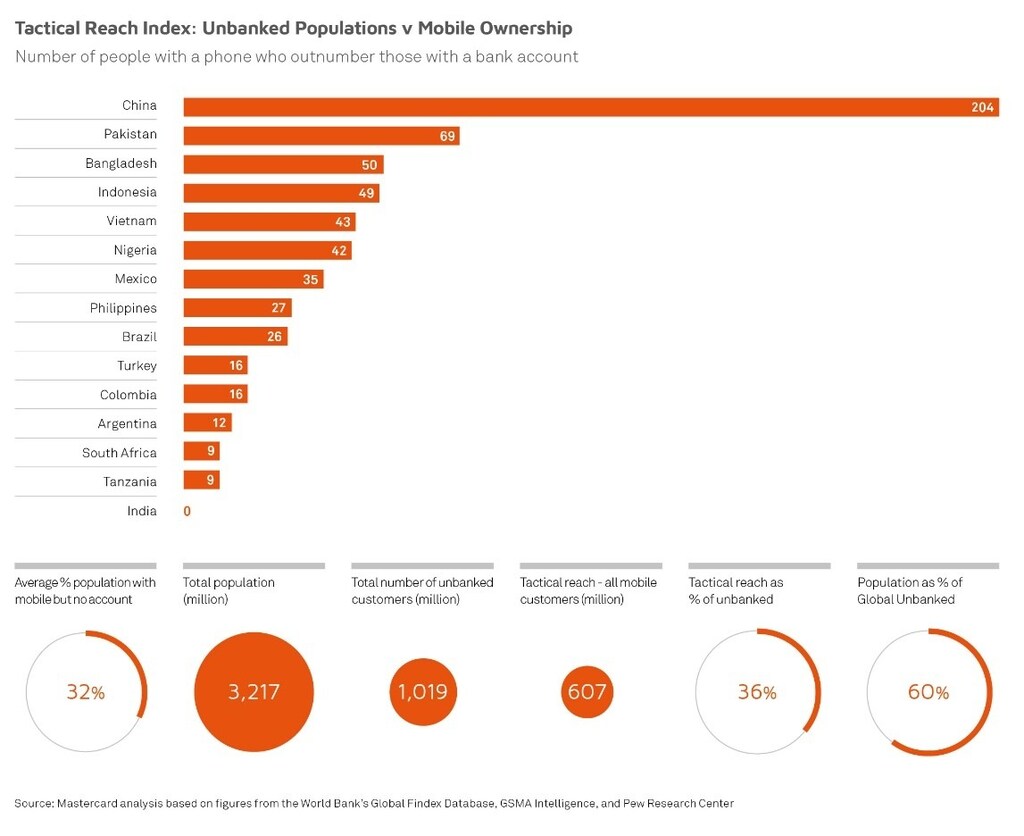
金融サービスを人々に提供することは、国連の持続可能な開発目標を達成するための鍵とみなされています。CBDCは携帯電話から直接利用できるため、金融包摂を大きく変える可能性があります。世界では、携帯電話は利用できるものの銀行口座は持っていない6億人以上の人々が、その恩恵を受ける可能性があります。
CBDCは犯罪行為への対抗策になりえます
BISによると、CBDCではデジタル上の記録や追跡履歴を作成することが可能になり、マネーロンダリングやテロ資金供与につながる資金の流れを阻止しやすくなる可能性があります。
ただし、CBDCの追跡可能性が高まることで、こうした取引が正規の銀行システムから遠ざかり、犯罪者が規制を回避する別の方法を模索するようになる可能性もあります。
CBDCが追跡可能である可能性は、デジタル通貨に対する最も大きな反論の一つにもつながっています。
CBDCへの反論
CBDCに関して最も頻繁に挙げられる懸念の一つはプライバシーであり、世界経済フォーラムの「デジタル通貨ガバナンス・コンソーシアム」白書シリーズが指摘しているとおりです。
デジタル化が進む現代社会においては、データ保護やオンラインのプライバシーをめぐる問題が増えており、これは正当な懸念です。しかし、世界各国の政府がこうした懸念に対処するための新たな法律を制定してきたように、フォーラムが指摘するとおり、政府はCBDCに関するルールを整備する必要があります。たとえば、プライバシー強化技術の利用を義務付けることや、消費者保護を確保することなどが挙げられます。
こうしたルールはまた、機微な金融情報のデジタル化に伴い避けられないサイバーセキュリティリスクから個人データを守るためにも必要となるでしょう。
欧州中央銀行(ECB)をはじめとする銀行は、すでにCBDCに匿名性を組み込む方法について真剣に検討しています。「CBDCを発行するかどうかという問題は、依然として主に政策上の問題ですが、CBDCが備えうるさまざまな具体的な設計上の特徴を深く理解しなければ、その問いに答えることはできません」と、ECBは指摘しています。
米国連邦準備制度も、CBDCの導入を決定する前には、セキュリティが重要な検討事項になると述べています。ただし、利用される可能性のある基盤技術の多くは、今日のデジタル決済システムにすでに存在していることも指摘しています。また、連邦準備制度によると、CBDCはブロックチェーンや暗号技術による追加的なセキュリティ上の利点も享受できるとのことです。
CBDCへの信頼を築く
お金は形を変えるたびに、人々がそれを信頼するようになるまでに時間がかかってきました。
商品を直接物々交換する仕組みから、小さな金属片がそれらの商品の価値を表すものとして理解される仕組みへと移行するには、大きな飛躍が必要でした。
ほんの10年前でさえ、多くの人々は、新しい非接触型カード決済を信頼していませんでした。現在では、これらのカードに搭載されているICチップにより、以前の磁気ストライプ式カードよりも安全性が高まったと理解されています。以前のカードは、スワイプして使う必要がありました。
CBDCへの信頼を築くにも時間が必要です。その信頼は、政府と中央銀行がデジタル通貨の潜在的な利点とリスク、CBDCを追求する理由、そして技術選択の根拠について、透明性と誠実さをもって説明する場合にのみ築かれます。
国際的な規制と協力も、CBDCに対する公共の信頼と信用を確かで長続きするものにするうえで、欠かせない基盤となります。
信頼を築くためのもう一つの重要な段階は、CBDCに関する正確でアクセスしやすい情報が提供されることです。この分野に関する誤情報に対抗し、将来導入される可能性のあるCBDCへの信頼と普及を促すためには、教育と啓発が極めて重要になります。
人々がお金を信頼するようになったのは、それが機能するだけでなく、生活をより便利で豊かにしてくれることを実感したからです。CBDCも同様に、その有用性を証明する必要があるでしょう。




