米ドルは過去最高に近い水準にありますが、金融の分断化や世界的な債務への懸念を受け、世界の基軸通貨として今後どのような役割を果たすのか、引き続き疑問視されています。
米国の借入動向、従来型・デジタルを問わない他通貨からの挑戦、そして発展途上国にのしかかる米ドル建て債務の負担は、いずれもドルの優位が続くのかという疑問を投げかけています。
ダボスで開催された世界経済フォーラム年次総会2025の専門家パネルは、予見可能な将来にわたり米ドルの優位性が続くと見ていますが、段階的な通貨の多様化により、今後数年間で一層の国際協力が必要になる可能性があります。
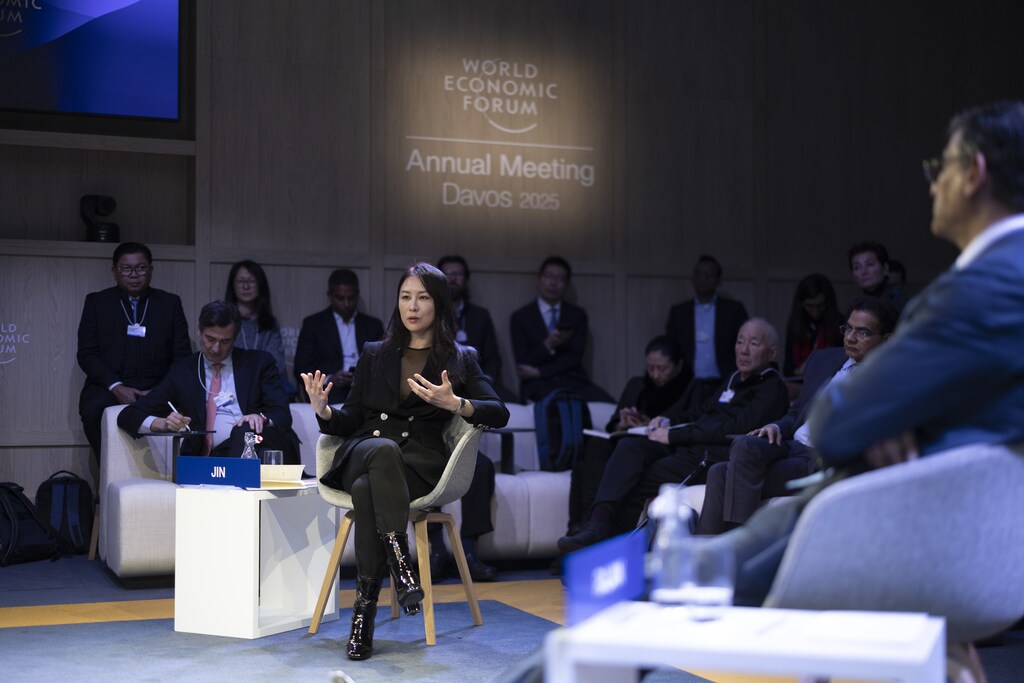
世界経済フォーラムのタウンホールで、米ドルに対する世界の「愛憎入り交じる関係」が主要な経済学者たちの議論の焦点となりました。年次総会2025と題するセッションで、現状分析:米ドルと題したこのセッションで、パネルは世界を代表する通貨としてのドルの地位と、その将来への見通しを検討しました。
多くの経済学者は、今後数年間も米ドルが主要な準備通貨であり続けると予想しています。一方で、米国の借入が持続可能なのか、他の通貨がどのようにドルに挑戦しうるのか、またドルを基盤とするシステムが経済、地政学、気候変動のショックにどれほど強く対応できるのかという疑問は残っています。
パネリストは、米ドルの優位が続くことで生じる課題についても検討しました。そこには、発展途上国が債務を管理し、流動性を確保するうえでの負担も含まれます。
米ドルの「法外な特権」
世界各国から集まったパネルの経済学者たちは、米国の財政の行方に疑問を呈しました。
「米国では、両党とも債務はただで手に入るものだと考えているようです」と、ハーバード大学の経済学者ケネス・ロゴフ氏は指摘し、連邦債務の利払いがすでに上回っているのは、米国の国防予算全体です。一方、他通貨に対するドルの価値は過去最高に近い水準にあり、こうした高値は1985年と2002年以来見られませんでした。ロゴフ氏によると、いずれの過去のケースでも、通貨価値は1、2年以内に大幅に下落しました。
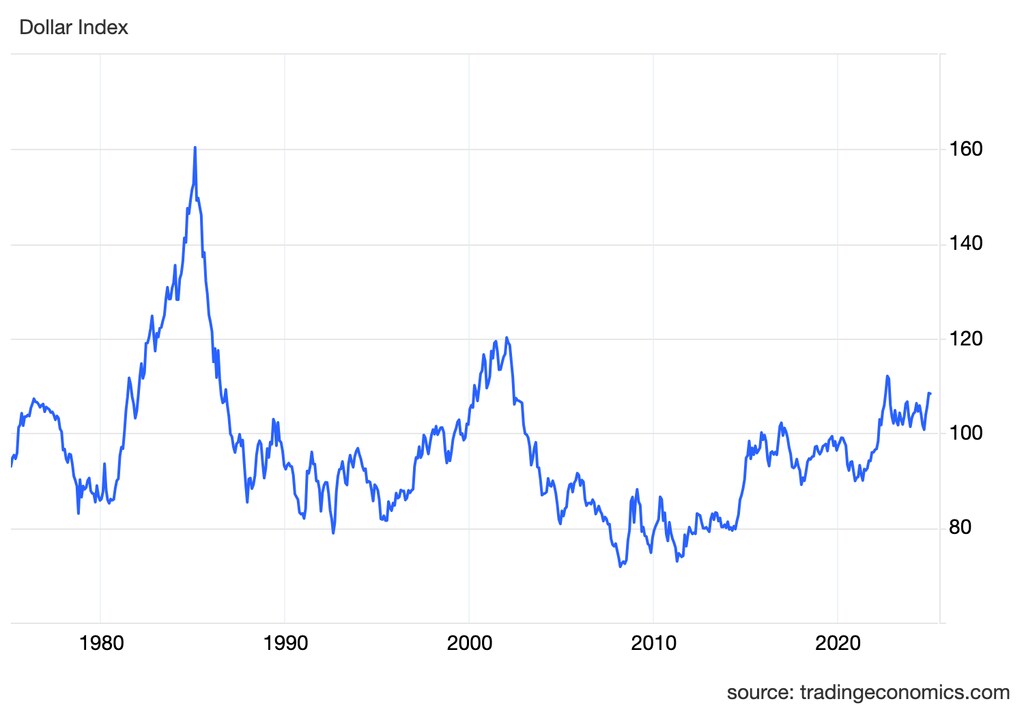
これまで米国は、世界を代表する通貨としての地位を維持し、「法外な特権」を保つことを優先してきました。これは、世界の基軸通貨を発行する国が享受する、低い借入コストと通貨発行益の組み合わせを指す経済学者の用語です。
インド準備銀行の元総裁で、現在はシカゴ大学ブース・スクール・オブ・ビジネスの金融学教授を務めるラグラム・ラジャン氏は、この特権は世界の投資家が米国資産を保有したいと望むことにも一部依存していると指摘しました。「安全資産に投資するならどこか、と尋ねれば、ほぼ間違いなく答えは米国でしょう」と同氏は述べました。それでもラジャン氏は、「何の制約もなく続くものは、いずれ止めなければならなくなります」と付け加えました。
新たな金融インフラ?
米ドルが劇的に取って代わられるのではなく、各国が新たな金融関係やインフラを築きながら、段階的に多様化していくことが、将来の一つの道筋となるかもしれません。中国はこれまでに、約40の二国間通貨スワップ協定を発展途上国と結んでいると、香港科技大学工商管理学院の教授である経済学者、金刻羽氏は指摘しました。
同氏によると、こうした取り組みはドル依存を減らす長期戦略の一環です。「人民元建てで請求される中国の貿易の割合は、10年前の20%から、現在は56%に増えています」と金氏は述べ、変化の速さを強調しました。米連邦準備制度理事会(FRB)は多くの先進国と信用スワップ協定を結んでいますが、既存のシステムでは発展途上国への支援が行き届かないことが多いと、金氏は説明しました。
「こうした状況では、FRBと友好的な関係にある必要があります」とロゴフ氏は述べ、FRBが危機の際に世界の流動性供給者としての役割をますます担うようになっていると指摘しました。「FRBはかなり寛大ですが、誰もがFRBの友人というわけでは決してありません。」
米国の中央銀行であると同時に、世界の多くの地域にとって事実上の最後の貸し手でもあるというFRBの二重の役割が強まることで、金融政策の決定にも課題が生じています。ラジャン氏は、FRBの政策に対応する新興市場の中央銀行総裁が直面する緊張を強調しました。
FRBが積極的に利上げを進めたにもかかわらず、信用市場や株式市場など多くの分野で、米国の金融環境は意外なほど緩和的なままです。その結果、新興市場は安定を保つため、自国の市場に介入せざるを得ないという逆説が生じています。「これが、私の言う『介入すべきでないときの介入』を引き起こします」とラジャン氏は説明し、FRBの決定が世界にもたらす波及効果に言及しました。こうした緊張は、一部の国で通貨の多様化だけでなく、代替的な決済技術や金融インフラへの関心も高まっている理由を説明しています。
暗号資産や透明性の高いデジタル決済システムは、一部の取引や市場で利点をもたらす可能性があります。しかし、ビットコインのような民間の通貨が、近い将来または中期的に米ドルやその他の国家に裏付けられた通貨に取って代わると見る経済学者はほとんどいません。例えば、他通貨への多様化は、ドルからユーロや人民元に切り替えるだけでは済みません。銀行や清算機関の連携強化をはじめとする制度面の変化が必要であり、その整備には数年、場合によっては数十年かかる可能性があります。
米ドルの優位からの段階的な移行
金融の枠組みの急変や金融システムの地政学的な分断には大きなリスクが伴うため、急激な変化よりも段階的な進化の方が望ましい可能性があります。新たな経済分析によると、世界経済フォーラムは、金融システムの極端な分断化により世界のGDPが約5%減少する可能性があると予測しています。これは2008年の金融危機による落ち込みを上回る規模です。
今後の課題は、米ドルの優位が続くのか、それとも終わるのかを予測することよりも、より多極的な金融システムへの移行を管理することにあります。そのシステムは、世界の安定を維持しながら、発展途上国により良く貢献するものでなければなりません。ドルは主要通貨であり続けるかもしれませんが、その地位の維持には、より多くの制約や制度的関係の変化が伴い、一層の協力が必要になる可能性があります。
以下から「現状分析:米ドル」の全セッションをご覧ください。
以下から、アメリカ合衆国大統領ドナルド・J・トランプ氏による特別演説もご覧ください。




