最も広く受け入れられている景気後退の定義は、GDPが2四半期連続で減少することです。
米国は今、高インフレを背景とする金利上昇など、景気後退の前兆としておなじみの状況に直面しています。
米連邦準備制度理事会(FRB)は対策を講じており、その判断が景気後退の期間と深刻さを左右する重要な要因となります。
企業は、金利上昇の直接的な影響を乗り切れる可能性があります。特に、最近の低金利や株式市場の強気相場をうまく活用してきた企業はそうでしょう。
米国は景気後退に向かっているのでしょうか。この問いへの見方は分かれており、多くのエコノミストが景気後退を警告する一方、ウォール街の強気派は懸念が誇張されていると述べています。景気後退の前兆としておなじみの状況が現れています。すなわち、逆イールドと金利上昇です。背景には高インフレ(3月は8.5%)があり、さらに新型コロナをめぐる不確実性や、ロシアによるウクライナ侵攻がもたらした混乱も加わっています。
イールドカーブが逆転したのは3月29日で、2019年以来初めてのことでした。短期国債の金利が長期国債より高くなる現象で、投資家が経済への信頼を失いつつある兆候です。一方、FRBのジェローム・パウエル議長は、利上げ幅がさらに大きくなるとの観測が広がるなか、追加の利上げを示唆しました。5月に50ベーシスポイントの利上げを示唆しました(これまでの利上げ幅は通常25ベーシスポイントでした)。また、インフレ抑制に向け、FRBの資産ポートフォリオの縮小を「もう少し速いペース」で進めたいとの意向も示しました。
最も広く受け入れられている景気後退の定義は、GDPが2四半期連続で減少することです。予測によると、コンファレンスボードは、米国の実質GDP成長率が2022年第1四半期に1.5%へ減速し、2021年第4四半期の6.9%から大幅に低下すると見込んでいます。ホワイトハウスは確信しているとおり、インフレリスクがあるなかでも2022年のGDPは堅調に成長する見通しです。国際通貨基金(IMF)もこの楽観的な見方を共有し、今年の米国のGDP成長率を3.7%と予測しています。
注目が集まるFRBの動向
ウォートン校の不動産・金融学教授スーザン・ワクター氏と、金融学教授ニコライ・ルサノフ氏によると、FRBには景気後退を防ぐ力があります。「今、景気後退を引き起こす主な要因は金利の急上昇です」とワクター氏は述べました。「FRBがこれまでに講じた措置や、年末までに予想される措置だけで景気後退が引き起こされることはありません。」
物価上昇のペースが予想どおりに鈍化しなければ、経済を不安定化させないソフトランディングを実現する道は、FRBにとって困難なものとなります。
スーザン・ワクター
ワクター氏によると、大きな問いは、FRBが経済を減速させるには何が必要かということです。「FRBの予想どおり、戦争やパンデミックによる供給不足が解消すれば、人為的に引き起こされる景気後退は避けられます」と同氏は述べました。「そうならなければ、インフレが長引くほど賃金と物価のスパイラルに陥る可能性が高まり、FRBは急ブレーキをかけざるを得なくなります。」
「現時点で米国経済はかなり力強いものの、景気後退に陥るリスクは確かにあります」とルサノフ氏は述べました。「その期間と深刻さは、かなりの部分、FRBの対応次第です。損害を最小限に抑えるため、FRBはできる限りのことをすると予想しています。」
ウォートン校の金融学教授イタイ・ゴールドスタイン氏は、より慎重な見方を示しています。同氏は、2020年3月のパンデミック発生が、現在の議論の背景として重要だと指摘しました。「当初はより長く深刻な景気後退が予想されていましたが、2021年にデータを分析した結果、新型コロナによる景気後退は非常に短期間だったという結論に至りました」と同氏は述べました。「その大きな理由は、政府とFRBによる財政・金融面での介入でした。」
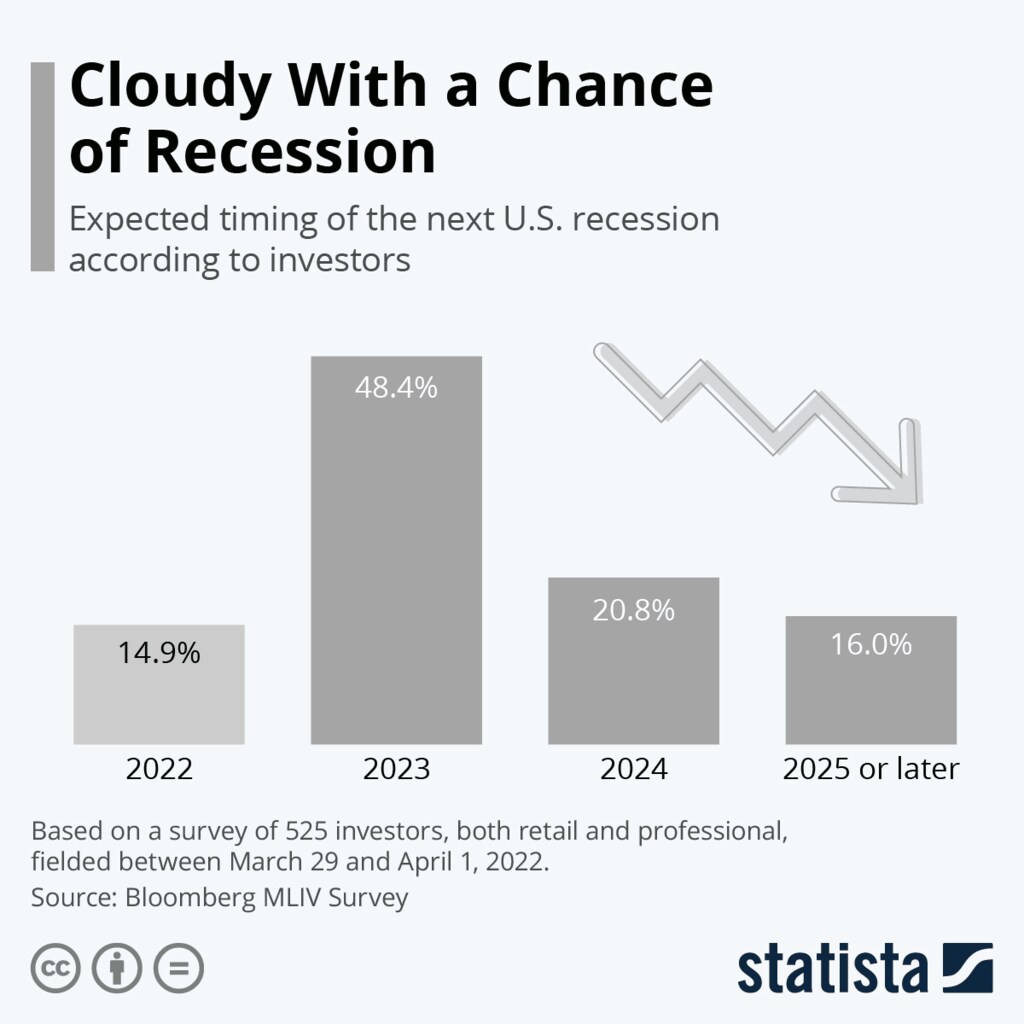
ゴールドスタイン氏は、こうした介入が現在のインフレ急進に寄与し、金融引き締め(金利引き上げとFRBの資産ポートフォリオ縮小)が必要になったと指摘しました。「インフレ問題が当初の予想より深刻だと分かるにつれて、景気後退を引き起こす可能性が高まっています」と同氏は述べました。「地政学的状況もこうした展開に影響し、インフレを悪化させています。」
インフレと金利
パウエル議長は前年の初め、新型コロナに起因するインフレ圧力を「一時的」と表現していましたが、その後、予想以上に強く、長く続くようだと述べました。
今、景気後退を引き起こす主な要因は金利の急上昇です。
ニコライ・ルサノフ
高インフレは、予見可能な将来にわたって続く可能性が高いと、ウォートン校の金融学教授ジェレミー・シーゲル氏は最近、CNBCで述べました。「[最新のインフレ率である]8.5%がピークかもしれませんが、前年比6%から7%の水準が長く続くでしょう。インフレを悪化させる非常に強い要因が数多くあります。」例えば、原油価格は再び1バレル100ドルを超えたと同氏は指摘しました。また、「天然ガスを特に懸念している」と付け加え、価格は年初からほぼ倍増していると述べました。
「前年比のインフレ率は8.5%を超えるのでしょうか」とシーゲル氏は問いかけました。「そうならないかもしれませんが、6.5%から7%で推移するなら、それは良い状況と言えるでしょうか。」同氏は、直近のコアインフレ率(総合インフレ率から食品とエネルギーを除いたもの)の上昇幅が予想を下回ったと指摘しました。「FRBが注目するのは[コアインフレ率]です」と付け加えました。
「FRBは複数回の会合にわたり、少なくとも50ベーシスポイントの利上げを続ける必要があるでしょう」とシーゲル氏は述べました。「インフレを減速させたいなら、[金利を]3%から3.5%を上回る水準まで引き上げる必要があります。それでも問題ないと私は考えています。」
「コアインフレ率はピークを過ぎた可能性がありますが、FRBは利上げと、新型コロナ期の量的緩和政策で積み上がったバランスシートの縮小を強く求められています」とルサノフ氏は述べました。「この圧力はすでに金融市場に波及し、住宅市場にも影響し始めています。特に、今後住宅市場が冷え込めば、消費者需要と、サブプライム危機[2007~2008年]の初期段階を思わせる実体経済の一部(例えば建設部門)に悪影響を及ぼす可能性があります。ただし、今回は労働市場が極めて逼迫しているため、打撃は比較的小さくなるかもしれません。実際、インフレ急進の勢いを和らげる可能性もあります。」
住宅価格は急騰し、住宅販売は減少しているものの、住宅ローン金利の上昇を受けても、楽観できる余地はまだあります。「5.25%の住宅ローン金利には、FRBが予想される引き締め策を織り込んでいます」とワクター氏は述べました。「住宅ローン金利は大幅かつ急速に上昇していますが、それだけで住宅価格を押し上げている需給の不均衡が解消されるわけではありません。消費者物価指数(CPI)で測ったインフレ率が8.5%であるなか、借り手は今も購入意欲を持っています。インフレ率と住宅ローン金利が下がれば、多くの人がそうしたように借り換えができます。もちろん、現金で購入する人は住宅ローン金利の急上昇の影響を受けません。」実際、ウォートン校の不動産学教授ベンジャミン・キーズ氏は最近ウォートン・ビジネス・ラジオで、住宅購入の落ち込みは一時的なものになると予想していると述べました。
[インフレ率は]前年比で8.5%を超えるのでしょうか。そうならないかもしれませんが、6.5%から7%で推移するなら、それは良い状況と言えるでしょうか
ジェレミー・シーゲル
金利の急上昇と雇用の急減は、「住宅市場に混乱をもたらす」可能性もあるとワクター氏は述べました。「金融引き締めは住宅ローン市場を通じて作用します。最新のCPI報告でコアインフレ率が抑制されつつあることが示されているため、ソフトランディングが依然として最も可能性の高い結果です。しかし、物価上昇のペースが予想どおりに鈍化しなければ、経済を不安定化させないソフトランディングを実現する道はFRBにとって困難になります。」
シーゲル氏は最近、賃貸住宅と持ち家の指数の上昇が鈍化している一方、住宅価格は15%から20%上昇していると指摘しました。「[そのすべてが][インフレ]指数に反映されます」と同氏は述べました。
資本市場の見通し
企業は金利上昇の直接的な影響を乗り切れる可能性があります。特に、過去2年ほどの間に、ほぼゼロ金利や株式市場の強気相場をうまく活用した企業はそうでしょう。「資金調達コストの上昇が財務面に及ぼす影響を見極めるのは難しいですが、ここ数年、資金を容易に調達できた企業の大半は、健全なペースで投資を続けるのに十分な資金を確保しているはずです」とルサノフ氏は述べました。同氏は、2007~2009年の大不況はリーマン・ブラザーズが破綻した時点ですでにかなり進行していたため、「破綻が不況を直接引き起こしたわけではありませんが、その後の金融危機が不況を深刻化させたのは確かです」と指摘しました。
昨年の強気相場を経て、株式市場は不安定になり、見通しは分かれています。
シーゲル氏は、企業収益の伸びは全般的に堅調になるという他の専門家の見方に同意しました。「分子は大きくなりますが、分母もどんどん膨らんでいます」と同氏は述べ、収益に対する割引率に言及しました。「市場は大きく変動し、資金の移動も見られました。今後も、より近い将来にキャッシュフローが見込める銘柄へ移る動きが続くでしょう。」
資産価格がしばらく上昇を続け、その動きが必ずしもファンダメンタルズに裏付けられているわけではないことから、株式市場は不安定な状態にあります。
イタイ・ゴールドスタイン
シーゲル氏は、昨年の力強い上昇を経て今年は大きく変動しているテクノロジー株について、ある程度の落ち着きを予想しました。「テクノロジー[株]が急騰し始めたとはまだ言えません。ただ、かなり妥当な株価収益率[倍率]である19~20倍で取引されているテクノロジー株は数多くあります。それを上回る銘柄は、この市場では不利になるでしょう。」
株式市場には、景気後退の早期警戒シグナルとその影響の両方が表れます。「すでに株式市場には揺らぎが見られ、さらに下落すれば、景気減速が迫っていることを示す有力な兆候となり、その後GDP成長率にも表れるでしょう」とルサノフ氏は述べ、雇用動向の見通しは分かれるとしました。ゴールドスタイン氏はさらに、「資産価格がしばらく上昇を続け、その動きが必ずしもファンダメンタルズに裏付けられているわけではないため、株式市場は不安定な状態にあります」と述べました。
景気後退はどのくらい続くのでしょうか。ゴールドスタイン氏は、見通しは不透明だとしたうえで、「政府とFRBが予想される措置を講じることを考えると、短期間では終わらないかもしれません」と述べました。また、これからの経済状況は「政府とFRBがより容易に景気後退を短期化する措置を講じられた最近の局面とは大きく異なります」と指摘しました。一方、「力強い労働市場」には明るい面もあるとしました。ルサノフ氏は、「現在の雇用市場は非常に力強く、あらゆるところで労働力が不足しています。しかし、大幅な景気縮小が実際に起きれば、冷え込む可能性があります」と付け加えました。




