信頼は経済生活の多くの側面に影響します。
大規模な負の供給ショックは、産出、インフレ、信頼に影響することが研究で示されています。
しかし、歴史も重要であることも示されています。物価が安定していた背景があれば、供給ショック後の回復はより速くなります。
経済生活における信頼の重要性は、あらゆるところに及んでいます。制度の質への信頼、行政および司法への信頼、法の支配に基づく安定した環境への信頼は、いずれも経済主体の行動に影響し、契約を結び、計画を立て、投資を行う意欲を高めます。信頼が経済発展と成長にどのように関わるかを記録した研究は、すでに数多くあります。1
信頼は標準的なマクロ経済モデルにも一定の役割を果たします。現在のモデルには通常、インフレ目標を発表する中央銀行が組み込まれています。このインフレ目標の信頼性は、一般に金融政策の有効性やショックの波及において重要な役割を果たします。したがって、中央銀行への信頼は、金融政策や外生的ショックが経済に波及する仕方に関わると言えます。
私たちの最近の論文(De Grauwe and Ji 2022)では、マクロ経済モデリングにおける信頼の分析をより体系的に進めています。まず、信頼の定義を広げ、二つの側面があると想定します。第一は制度面の信頼です。これは、インフレ目標を発表した中央銀行への信頼です。そこで私たちは、信頼を中央銀行の信頼性に伴うものとして扱います。インフレ目標に対する強い信頼性を築いた中央銀行は、物価の安定を約束したときに信頼される機関です。第二の側面は、将来への信頼です。これは、将来の経済活動に対する楽観の度合いによって測ります。ここでいう信頼とは、将来の経済活動が力強くなるという信念です。反対に、信頼の欠如は、将来の経済活動に対する悲観を意味します。
第二に、信頼を分析するために行動マクロ経済モデル(De Grauwe 2012、De Grauwe and Ji 2019)を用います。このモデルでは、経済主体には認知上の限界があると想定します。主体はモデルの基礎となる構造も、経済に影響するショックの分布も知りません。このような不完全な情報を前提とするモデルでは、ショックがどのように波及し、金融政策が経済にどう影響するかを理解するうえで、信頼が非常に重要になります。
行動マクロ経済モデルは、経済活動における好況と不況の内生的な動学を生み出します。こうした動きは、楽観と悲観(アニマルスピリット)の自己実現的な変化によって駆動されます。このような動学が生じる根本的な理由は、個人には合理的期待を持つことを妨げる認知上の限界があることです。この理解の不足を土台として、個人が単純な予測ルールを使うのが合理的だと考え、事後にそのルールの成果を確かめ、より有効だと分かれば別のルールも試す仕組みが生まれます。また、個人レベルで予測ルールが切り替わることで、うまくいったルールを他者が模倣する集団的な同調プロセスが生まれます。この集団的プロセスこそ、景気循環を駆動し、中央銀行の信頼性に影響する楽観と悲観の波の中核です。したがって、信頼も内生変数となります。
主な結果は次のとおりです。負の供給ショックに注目すると、第一に、ショックが十分に大きい場合(標準偏差の3倍以上)、産出には二つの経路が存在することが分かりました(図1参照)。一つ目の「良好な」経路(緑色)は、産出ギャップの低下が比較的小さく、定常値への回復も比較的速いことを示します。二つ目の「不良な」経路(黒色)では、産出が大きく落ち込んだ後、回復が遅れます。インフレのインパルス応答にも同様に、良好な経路と不良な経路への分岐が見られます。良好な経路ではインフレが急速に低下し、不良な経路では低下が遅くなります。
図1大規模な供給ショック(標準偏差10)に対するインパルス応答
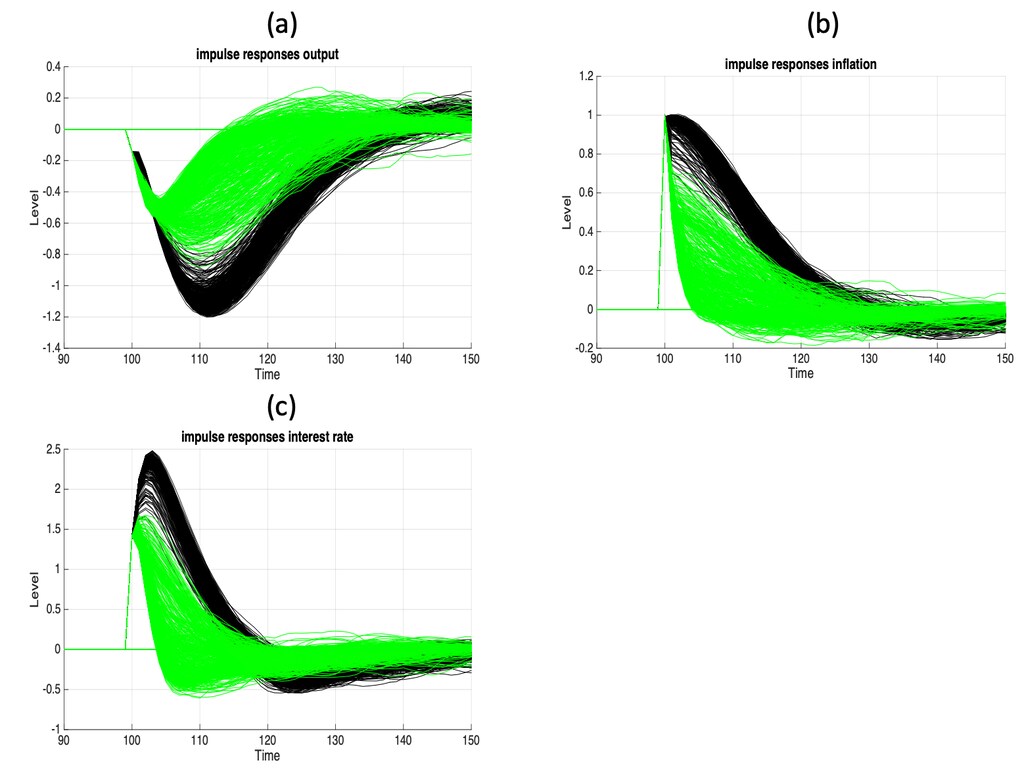
第二に、信頼にも同様の良好な経路と不良な経路があります。産出とインフレのすべての不良な経路で、中央銀行の信頼性がゼロまで低下することが分かりました。つまり、経済が不良な経路をたどると、信頼性の崩壊が同時に起こります。中央銀行を信頼する主体は一人もいなくなります。予測ルールとしてインフレ目標を使う主体の割合はゼロになり、全員がインフレ予測に外挿的なルールを使います。同時に、将来の経済活動への信頼(アニマルスピリット)も最低水準(極端な悲観)まで低下します。良好な経路では、こうした特徴は見られません。産出とインフレが良好な経路をたどる場合、二つの信頼指標は低下せず、それによって良好な経路が可能になります。
第三に、どの経路が選ばれるかを決めるうえで、初期条件が非常に重要だと分かりました。不良な経路に陥るには、初期条件が悪くなければなりません。つまり、インフレ期待が高く、将来の産出に対する悲観が必要です。こうした悪い初期条件があると、大規模な負の供給ショックによって、システムは信頼性ゼロと極端な悲観の限界に向かいます。その結果、経済主体の予測行動における平均回帰プロセスが働かなくなり、予測は純粋に外挿的になります。つまり、この不良な経路では、均衡への回帰を促す力が弱くなります。
これに対し、初期条件が良好(インフレ期待が低く、経済への楽観がある)であれば、同じ負の供給ショックが信頼性やアニマルスピリットを限界まで追い込むことはありません。その場合、予測行動における平均回帰プロセスが引き続き機能し、供給ショックの影響を和らげるため、最終的に良好な経路に至ります。したがって、良好な初期条件は、大きなショックが限界に達するのを防ぎ、信頼の崩壊を防ぐ緩衝材として働きます。
以上の三つの結果をまとめると、初期条件が不利な状況で生じる大規模な負の供給ショックは、制度(すなわち中央銀行)への信頼と、将来への信頼(悲観)の双方を失わせると結論づけられます。この激しい信頼の喪失は、供給ショックの悪影響を増幅させます。したがって、経済を円滑に均衡へ戻すうえで、信頼は鍵となります。信頼があれば、平均回帰の動学が働き、経済を均衡に戻すことができます。反対に、信頼がなければ、大きな外生ショックを吸収する経済のレジリエンスは弱まります。信頼が失われると、ショック後の経済安定に必要なよりどころを欠き、経済は漂流します。
大規模な負の需要ショックについても、大規模な供給ショックと同様の結果が得られました。すなわち、良好な経路と不良な経路が生じ、信頼との相関が見られ、初期条件がその後の経路の性質を決めるうえで重要です。ただし、違いもあります。一般に、負の需要ショックが起きた場合、中央銀行への信頼の低下はそれほど顕著ではありません。負の需要ショックの後には、負の供給ショックの後とは異なり、中央銀行がジレンマに陥らないためです。その結果、中央銀行はインフレを目標により効果的に近づけて維持でき、信頼性の多くを保つことができます。
また、初期条件で予測でき、信頼と強く相関する良好な経路と不良な経路を生み出すには、供給ショックと需要ショックがどの程度の大きさである必要があるかを調べるため、感度分析も行いました。標準偏差の3倍以上のショックでは、インパルス応答に分岐が生じる条件が整うことが分かりました。ショックが小さい場合(標準偏差の3倍未満)、この分岐は生じません。ショック後の経路を決めるうえで初期条件は依然として非常に重要ですが、その予測力は高くありません。
私たちの結果は、1970年代の大規模な供給ショックや、最近の新型コロナウイルスによる供給ショックの経験を理解するうえで、一定の関連性があります。1970年代の供給ショックに先立ち、インフレとインフレ期待が高まっていました。この初期条件では回復に長い時間がかかると、私たちのモデルは予測します。これは、過去に深刻なインフレを経験した多くの国で、特に1979年の第二次石油ショックの後に実際に起きたことです。世界銀行によると、世界のGDP成長率が1979年以前の水準である4.2%に戻るまでには5年かかりました。2 この成長率に再び達したのは1984年でした。この長期化した回復の経路も、私たちのモデルの予測に沿っています。インフレ環境を受け、1979年の供給ショックは多くの中央銀行、特にポール・ボルカー議長の下にあった米連邦準備制度理事会に金利引き上げを「余儀なくさせ」、景気後退を深刻化させました。Bernanke et al.(1997)は、石油ショックが産出に及ぼした負の影響の大半は、ショックによって金利が上昇した結果だったことを示しています。
2020年の新型コロナウイルスによる供給ショックに先立って、インフレ率とインフレ期待が低い時期がありました。この初期条件なら、中央銀行はインフレの影響をあまり心配せず、実際に拡張的な金融政策を採ることができるため、迅速な回復が可能になると私たちのモデルは予測します。今日見る限り、まさにそのとおりになったようです。2021年の回復は実際に速いものでした。欧州委員会は、2022年末までにEU諸国の大半がパンデミック前のGDP成長経路に戻ると予測しました。3 それが実現するかどうかは、明らかにプーチンによるウクライナ侵攻の帰結に左右されます。この戦争によって、新たな負の供給ショックが生じています。
これまでの分析から、歴史が重要であることが分かります。高インフレと高いインフレ期待の歴史は、供給ショックの影響を左右し、そのショックが悪い結果をもたらす可能性を高めます。これに対し、物価が安定していた歴史があれば、同じ供給ショックの後でも、経済はより穏やかな経路をたどることができます。
参考文献
Acemoglu, D、S Johnson、J Robinson、Y Thaicharoen(2003)、「制度的要因とマクロ経済上の症状:変動、危機、成長」、Journal of Monetary Economics 50巻:49–123
Algan, Y、P Cahuc(2010)、「受け継がれる信頼と成長」、American Economic Review 100巻(5号):2060-92。
Arrow, K(1972)、「贈与と交換」、Philosophy and Public Affairs (1号):343-362。
Bernanke, B、M Gertler、M Watson(1997)、「体系的な金融政策と石油価格ショックの影響」、Brookings Papers on Economic Activity、ワシントンD.C.。
De Grauwe, P(2012)、行動マクロ経済学講義、プリンストン大学出版局。
De Grauwe, P、Y Ji(2019)、行動マクロ経済学:理論と政策、オックスフォード大学出版局。
De Grauwe, P、Y Ji(2022)、「信頼と金融政策」、CEPRディスカッションペーパー17087。
欧州委員会(2021)、https://ec.europa.eu/info/business-economy-euro/economic-performance-and...
Glaeser, E、D Laibson、J Scheinkman、C Soutter(2000)、「信頼の測定」、Quarterly Journal of Economics 95巻:811–846。
Guiso, L、P Sapienza、L Zingales(2004)、「金融発展における社会関係資本の役割」、American economic review 94巻(3号):526-556。
Knack, S、P Keefer(1997)、「社会関係資本に経済的な見返りはあるか?国際比較」、Quarterly Economic Journal (112号):1251-1288。
Putnam, R(1993)、民主主義を機能させる、プリンストン大学出版局、ニュージャージー州プリンストン。
Putnam, R(2000)、孤独なボウリング:アメリカの地域社会の崩壊と再生、ニューヨーク:Simon & Schuster。
Tabellini, G(2010)、「文化と制度:欧州地域の経済発展」、Journal of the European Economic Association 8巻(4号):677–716。
脚注
1 例として、Arrow(1972)、Putnam(1993、2000)、Knack and Keefer(1997)、Guiso et al.(2000)、Glaeser et al.(2000)、Acemoglu et al.(2003)、Tabellini(2010)、Algan and Cahuc(2010)が挙げられます。




