世界各国の中央銀行は、いわゆる中央銀行デジタル通貨(CBDC)の試験的導入を進めています。しかし、それは何であり、なぜ重要なのでしょうか。
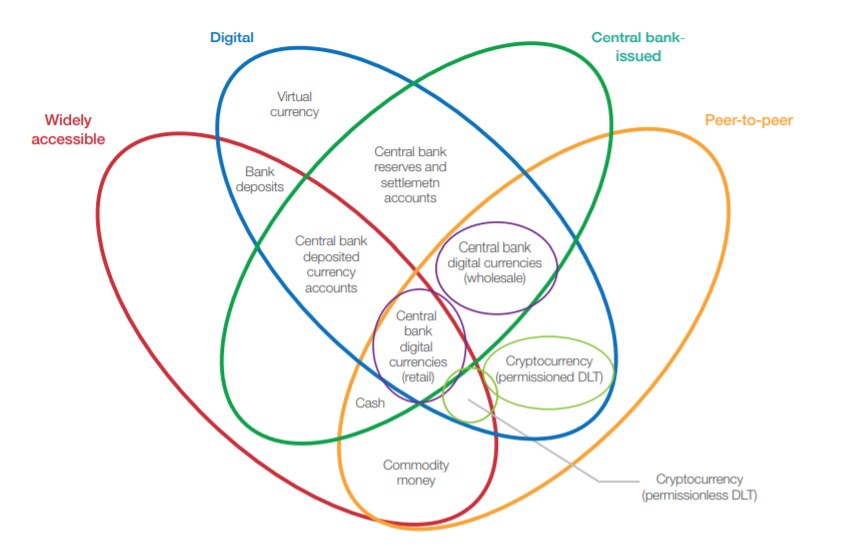
CBDCとは、国内通貨のデジタル版です。中央銀行が、自国通貨と等価かつ自国通貨との交換が可能な新たな貨幣を発行するもので、多くの場合、流通する貨幣量から同額の通貨を回収します。
分散型台帳技術を用いて発行することも可能で、その場合、取引はピアツーピアベースで処理され決済されます。CBDCは、従来の集中型技術を用いて発行することもできます。
CBDCは、一般利用向けの「リテール」CBDCとして、ピアツーピア送金や消費者から加盟店への支払いに用いられる場合があります。また、商業銀行や決済機関による利用向けの「ホールセール」CBDCとして、従来のコルレス銀行業務やその他の決済システムの外側で行われる、より効率的な銀行間決済に用いられる場合もあります。
意外に思えるかもしれませんが、BISによる調査研究によれば、少なくとも44の中央銀行が、現在または近い将来にCBDCの研究や試験的導入を行っている、あるいは行う予定です。
進行中の研究
数十の中央銀行が探求しているという事実、そして一部では、ブロックチェーン技術に基づくCBDCを実際に導入していることは重要であり、金融および金融政策の仕組み全体におけるこの新興技術の潜在的な活用可能性を示す初期の指標です。
中央銀行は世界経済において最も重要な役割の一つを担っており、将来の分散型台帳技術およびデジタル通貨技術の導入に関する判断は、経済に広範な影響を及ぼす可能性があります。
進行中の研究の範囲にかかわらず、ほとんどの中央銀行はまだ結論を出しておらず、結論は国ごとに判断される必要があります。場合によっては、CBDCが現行システムを改善する可能性があります。一方で、多くの中央銀行にとっては、投資に見合わないと判断される場合もあるでしょう。例えば、デンマーク中央銀行は2017年の報告書において次のように述べています。「デンマークの文脈では、中央銀行デジタル通貨が、現行の決済手段ではすでにカバーされていないどのような貢献をできるのかは明確ではない。」
新興経済国が最も恩恵を受ける可能性がある
新興国の中央銀行は、既存の金融プロセスや技術システムがまだ十分に効率的ではなく、定着していない場合に、分散型台帳技術の導入によって最大の成果を得られる可能性があります。また、CBDCの導入により、より広い金融包摂を実現できる可能性もあります。
タイ中央銀行や南アフリカ準備銀行などは、銀行間決済および決済効率の向上を目的として、大規模な試験的導入においてCBDCを試行しています。東カリブ中央銀行は、金融包摂や決済効率の向上から、嵐やハリケーンに対する決済システムの耐性強化まで、複数の目的のために分散型台帳技術の適合性を検討しています。
カンボジア国立銀行は、消費者や商業銀行が利用するための国の決済システムにブロックチェーン技術を導入する、最初の国の一つとなる予定です。2019年下半期に、金融包摂と銀行システムの効率性向上の両方を支援するための試験として、ブロックチェーン技術を導入する計画です。
今後4年間で、多くの中央銀行が、プロセスと経済厚生を改善するためにブロックチェーンおよび分散型台帳技術を利用するかどうかを決定することが予想されます。中央銀行のプロセスは体系的に重要であり、ブロックチェーン技術はまだ比較的未成熟であるため、中央銀行は導入に伴う既知および未知のすべてのリスクを慎重に検討する必要があります。
CBDCの2つの種類
ホールセールCBDC – ホールセールCBDCの主な用途は、ホールセール銀行間市場での利用に限定され、商業銀行および決済機関のみが利用できるものであり、国内または国境を越えた銀行間決済の効率向上にあります。現在、一部の国ではこれらのプロセスは非効率であり、銀行にとってコスト、時間、取引相手リスクを伴っています。
これまでのところ、初期段階のCBDCに関する中央銀行の試験的導入の多くは、国内利用向けのホールセールCBDCに焦点を当ててきました。このタイプのデジタル通貨を利用することで、中央銀行は銀行間決済や銀行間の証券取引および決済の効率向上を目指しています。南アフリカ、カナダ、日本、タイ、サウジアラビア、シンガポール、カンボジアを含む複数の国の中央銀行が、このバージョンのCBDCを試行しています。
リテールCBDC – リテールCBDCの主な用途は、一般市民に広く提供されるものであり、金融包摂の向上の可能性、または現金が減少している経済において現金の戦略的代替手段として機能することに関連しています。
CBDCは、現金の代替または補完として機能し、従来の銀行預金の代わりともなります。一部の国では、このデジタル通貨により、銀行口座を持たない人々の銀行部門への参加を促進し、ピアツーピアおよび海外送金を改善し、KYC/AML機能を向上させたり、違法行為を抑制したりする可能性があります。現金利用が減少している地域では、民間部門が開発したリテール決済アプリケーションに対する重要な対抗手段となる可能性があります。
東カリブ、バハマ、カンボジアを含む複数の国の中央銀行が、このタイプのCBDCを試行しています。重要なのは、CBDCはブロックチェーン技術を用いずに集中型で発行することも可能である点です。スウェーデンは、両方の形式のCBDCを検討しています。




