
金融機関の間では、デジタル化が業界を根本的な形で変革しているという認識が広く共有されているものの、その変化の規模と深さをまだ十分に把握できていない企業も多い。今日の新興テクノロジーは、自動化によって取引を迅速化し、そのコストを削減するだけにとどまらない。金融セクター全体の大幅な再構築を促し、既存の大手企業と新規参入企業の力関係を変え、一般の人々が資金を管理し使う方法をも変えていくだろう。
この変革において、特に大きな影響力を持つのは3つのテクノロジーである。
人工知能の進歩
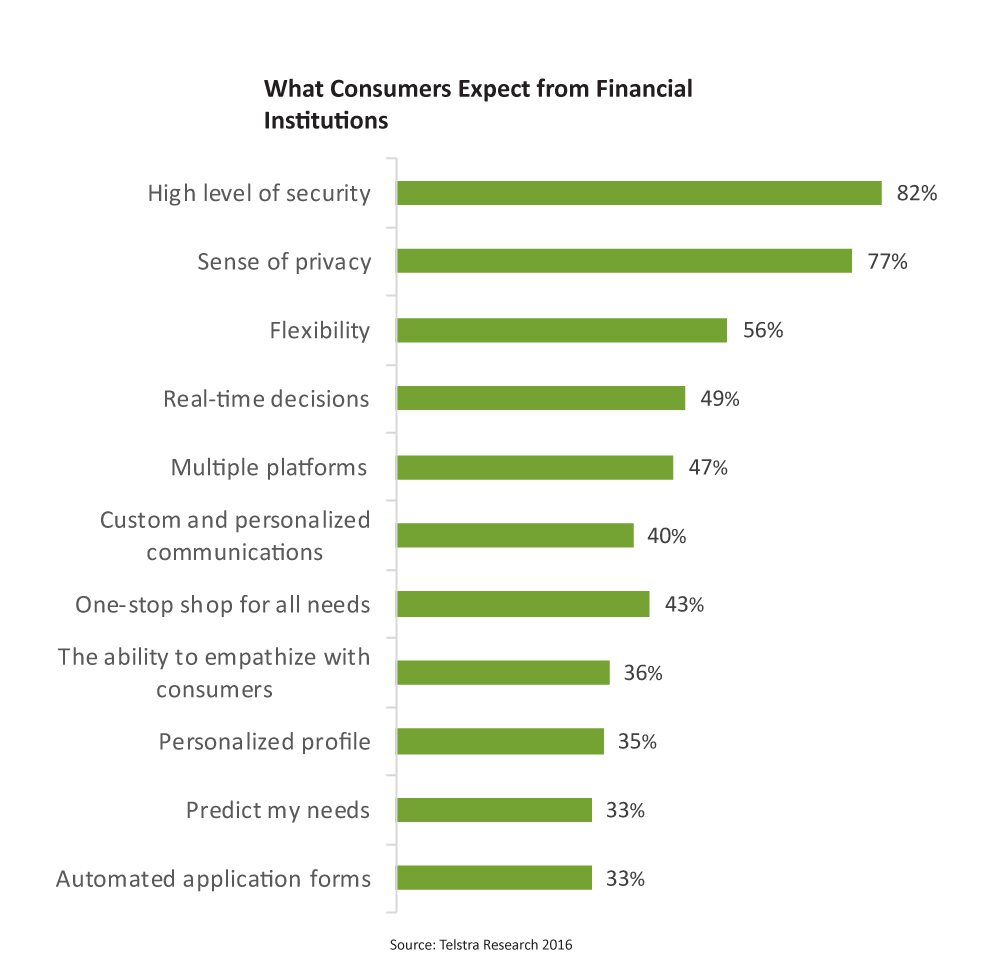
AIがもたらす革命により、金融サービス機関は顧客のニーズをより的確に予測し、前例のない水準のパーソナライゼーションを提供できるようになる。金融サービスを含むほとんどの分野では、AIに対応したビジネスアプリケーションが主流になりつつあり、デジタルトランスフォーメーションの取り組みを加速させる助けになるという認識が広がっている。
AIが高い精度で結果を予測する能力は、多くの分野で新たな可能性を切り開いている。例えば融資分野では、高度な機械学習を活用したデータ主導型のインテリジェンス・プラットフォームを備えたビジネスアプリケーションが、延滞率の引き下げ、回収率の向上、業務効率の改善に役立っている。フォーチュン500企業に名を連ねる銀行は、データ処理ボットと対話型AI技術を用いて不正取引の照合を知的に自動化し、数百万ドルのコストを削減してきた。
AIの進化に伴い、経済発展の新たな道を切り開く可能性は計り知れない。従来、融資を求める消費者は、エクイファックス、エクスペリアン、トランスユニオンなどの企業が蓄積した過去の信用履歴に基づいて評価されてきた。AIアルゴリズムを用いれば、代替的な信用スコアリングによって信用力を予測する能力が高まり、信用スコアを持たない米国内だけで4,500万人以上をカバーするまで市場を拡大できる可能性がある。4,500万人を超える人々に広がる可能性がある。世界的に見ると、信用データを持たない中小企業の未充足の資金需要は、5.2兆ドルと推計されている。
ブロックチェーンの利点
ブロックチェーンは、決済、清算・決済取引、その他多くの金融機能における代替的な手段として台頭してきた。ブロックチェーン技術の詳細はやや複雑だが、金融市場にとっての利点は非常に明確である。
・仲介者の排除 ブロックチェーン・ネットワークには仲介者が存在せず、仲介者の排除は多くの既存企業にとって現実的な課題となる。
・透明性 ブロックチェーン・ネットワークの参加者は全ての取引をリアルタイムで確認できるため、互いを必ずしも信頼していない当事者同士でも安心して取引できる。
・セキュリティ 全ての取引は暗号技術によって保護されている。
・不正侵入の困難性 ハッキング不可能なシステムは存在しないものの、ブロックチェーンはそれに極めて近い水準に達している。
・自動化 ブロックチェーンには、スマートコントラクトと呼ばれるもう一つの重要な機能がある。スマートコントラクトは、特定の条件が満たされると基本的に自動的に実行される。この機能は、保険金請求処理、デジタル注文の履行など、さらに多くのプロセスの自動化に活用できる。
ブロックチェーンは有望な技術ではあるものの、広範な商業的受容にはまだ3~5年を要する。それでも、一部の初期導入企業はすでに成果を上げている。例えば、インフォシス・フィナクルは、ブロックチェーンを基盤とした貿易ネットワークを構築しており、インディア・トレード・コネクトは、複数の銀行グループがブロックチェーンを基盤とした貿易金融処理ソリューションの運用に利用している。これにより、貿易およびサプライチェーン金融業務における自動化と透明性の向上が可能になり、リスクの効率的な管理にも役立つ。
クラウドコンピューティングの普及
クラウド技術は進化を続け高度化するにつれて、金融セクターにおける役割も変化している。人事、調達、債権管理といった周辺システムのコスト削減手段にとどまらず、従来はオンプレミスで運用されてきたシステムに柔軟性と革新をもたらすビジネスの推進力へと発展しつつある。東南アジア最大の銀行であるDBSバンクは、その好例である。同行はコンピュート処理の負荷のほぼ50%をクラウドへ移行した。
基幹システムのクラウドへの移行は、部分的にはグーグル、アマゾン、フェイスブック、アリババといった巨大テック企業によって推進されている。これらの企業(およびその他多くの企業)は、データベース、インフラ、アプリケーションを「サービスとして」提供する独自のクラウド資産を開発してきた。これらのクラウドベースのサービスにおける性能および可用性のサービスレベル契約は、現在ではオンプレミス・ソリューションに匹敵する水準にあり、消費者の信頼の構築と維持に不可欠なセキュリティについても、同等かそれ以上とされている。
金融機関にとってクラウドコンピューティングの実現可能性を高めるもう一つの要因は、より規制に配慮した環境が整いつつあることである。多くのクラウドサービス事業者は、加盟機関によるクラウド導入を促進するため、世界中の規制当局と連携している。例えば、アマゾン・ウェブ・サービスは、18の地域における規制に現在準拠している70以上のデータセンターを有している。
こうしたクラウド関連の進展を総合すると、消費者は資金管理のための新しく便利な方法に、より迅速にアクセスできるようになるだろう。
持続可能な成長と長期的な社会の幸福のための金融・通貨システムの構築に関する国際的な対話を進めるにあたり、世界経済フォーラム第49回年次総会において、これらのテクノロジーを検討し、それらが私たちのシステムの在り方に関する従来の考え方をどのように変えうるかを理解することが重要である。




