毎年春になると、ツバメがカピストラーノに戻るように、各国の官僚がワシントンD.C.に集まり、国際通貨基金(IMF)と世界銀行の年次総会に出席する。そこで各国の経済や政策の見通しについて情報を交換する。こうした高官らは一週間にわたって複数のイベントに参加するため、エコーチェンバーが生まれ、世界経済の状況に関する全般的な認識が形づくられる。そして世界各地の政策決定は、その認識の影響を受ける。
今回は、楽観的な見方が広がっていた。IMF職員によると、その見方は同機関の世界経済見通しで報告されているように、先進国の実質GDPは今年と来年、それぞれ約2%拡大する見込みだ。これにより失業率は6%を下回り、2008年の金融危機前とさほど変わらない水準になる。デフレや望ましくないディスインフレは、今やバックミラーの中にしか見えない。消費者物価上昇率は約2%に落ち着いており、これは主要中央銀行の多くが目標とする水準だ。
しかし、ニューイングランドの住民なら誰もが知るように、4月の雨が必ずしも5月の花をもたらすとは限らない。時には、さらに冷たい雨が降るだけのこともある。関係者の喜びに水を差すつもりはないが、経済状況の安定を過度に安心材料として受け止めているのではないかと懸念している。見出しを飾る数字の背後には、根本的な問題が解決されたことを示す証拠がほとんどない。
初めてのことではない。1945年以降の記録には、過去に二度の「失われた10年」がある。深刻な金融危機からの回復に苦しむ経済が、自らの趨勢成長率や同業国の成長率を下回った時期だ。1982年から1992年にかけてのラテンアメリカの約12カ国と、1992年から2007年にかけての日本がこれに含まれる。
この歴史は暗く見えるが、年間の実質GDP成長率は一人当たりラテンアメリカと日本で、それぞれ対象期間の60%と75%の年にプラスだった。実際、一人当たりの実質GDPは一人当たり対象期間の少なくとも4分の1の年に2%を超えて拡大した。つまり、これらの国々は、後から振り返れば大半が厚い雲に覆われていた期間にも、陽の光が差すのを垣間見ていた。
経済活動の加速は政府関係者に希望を抱かせるかもしれないが、経済の水準も重要だ。欧州では、金融危機以降、実質GDPの成長率は平均してわずかなプラスにとどまり、2016年の水準は、2007年までの10年間の趨勢から予測される水準を約20%下回っていた。これは、深刻な金融危機からの回復としては、過去2世紀で最も遅い回復に当たる。さらに、全体の集計値は多くの問題を覆い隠す。例えばギリシャとイタリアは、2022年までの予測期間内に、危機前の一人当たり実質GDPの水準を一人当たり取り戻せないだろう。「世界経済見通し」の予測期間は2022年までだ。
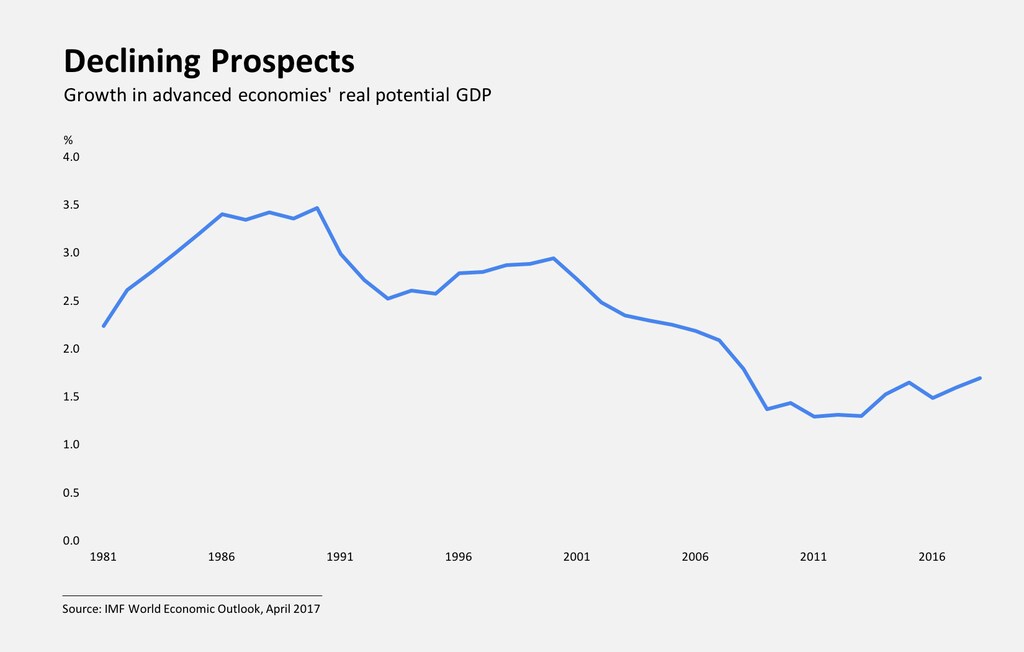
確かに、危機後の支出を抑える圧力は、長く続いていることもあり、成長を妨げる重要な要因だ。しかし、この期間の経済実績の中心的な問題は、潜在産出量の伸び悩みである。IMFによると、先進国の実質潜在GDPの成長率――総供給の基調的な趨勢と考えればよい――は今世紀に半減し、2001年の2.71%から、ほんの数年前には1.28%まで低下した。米国では状況がさらに厳しい。米議会予算局によると、変動幅は約4%から1.5%へと倍になっている。しかし、G7諸国はいずれもこの現象に直面している。高齢化する人口の増加ペースが鈍り、労働市場から退出し、労働時間が1時間増えても生産量をほとんど上乗せできないためだ。
生産性、つまり1時間当たりの生産量が今後も低迷するかどうかを予測するのは難しい。しかし、データはデータであり、生産性の伸びがしばらく低調だったことを明確に示している。
潜在産出量の成長は、経済学者だけの抽象論ではない。どうやらそうなりそうなように、予想される所得の道筋が下降に転じれば、将来、必要を満たすために使える資源は減る。所得の増加を見込んで今消費し、借り入れてきたのであれば、失望が待ち受けている。
先進国では、失望に終わる可能性が確かにある。一般政府の総債務は名目GDPの約106%に達し、財政赤字は予測期間を超えて続いている。中央銀行が金融政策の正常化を進めれば、金利が危機前の水準まで完全に戻らなくても、財政運営はさらに難しくなる。オーストラリア、カナダ、ニュージーランドなど、近年、財政規律を保ってきた国々でも、民間部門は猛烈な勢いで借り入れを増やしてきた。危機の際には、民間部門の失策が政府の負担になることが多い。
代表制民主主義の仕組みは、成長する経済のパイを配分するために使われるとき、最もよく機能する。例えば、米国経済が趨勢成長率4%を記録していた頃は、実質GDPは18年で倍増すると見込まれ、親たちは子どもたちの経済的な将来に安心感を持てた。現在の趨勢成長率1.5%では、GDPが倍増するまでに48年かかり、孫たちの経済的な見通しは暗くなる。こうした状況で、選挙で選ばれた政治家は、経済の安定化から持続的な回復へと進むために必要な難しい決断を下すだろうか?




